日立建機 HCJI 株式売却は、建機メーカーの全株式を買う一般的な買収案件ではありません。
日立製作所が保有していた議決権の26.0%を、JIP・伊藤忠系の受け皿会社へ移した資本再編です。
取引後も日立製作所は25.4%を持ち、日立建機は上場を維持する設計でした。
したがって、案件を正しく読むには、売却額だけでなく、支配、影響力、提携を分ける必要があります。
本稿は、日立建機と日立製作所が公表した一次資料に基づき、取引の全体像を整理します。
公表事実と、そこから導く実務上の考察は明確に区別し、未公表の成果を事実として扱いません。
成功という言葉も、株式移転の完了と、長期的な事業成果を分けて評価します。
建機会社のM&Aを検討する経営者が、持分売却を選ぶ際の重要論点も具体化します。
自社へ当てはめて整理したい場合は、建設機械会社の譲渡を匿名で相談するをご利用ください。会社名を伏せた検討初期の相談にも対応しています。
目次
日立建機 HCJI 株式売却で最初に押さえる結論
第一の結論は、この案件を「日立建機の売却」だけで要約しないことです。
譲渡されたのは日立建機の全株式ではなく、日立製作所が持つ株式のうち55,290,000株でした。
議決権比率では26.0%に相当し、譲渡価格は1株3,300円、総額は約1,824.57億円です。
買い手はHCJIホールディングスで、JIP系と伊藤忠系の資金を受ける受け皿会社です。
日立製作所の議決権比率は51.4%から25.4%へ低下しました。
この変化により、日立建機は日立製作所の連結子会社から持分法適用関連会社になりました。
一方で、日立製作所は25.4%を継続保有し、資本関係を完全に解消したわけではありません。
HCJIは26.0%を持つ主要株主・筆頭株主となる枠組みでした。
支配株主の交代、上場廃止、100%子会社化を伴う案件とは、評価軸が異なります。
取引の成功と事業の成功を分ける
公式資料から確認できるのは、契約締結、株式移転、対価受領、会計処理の事実です。
取引は2022年8月23日に完了し、日立製作所は譲渡対価を受領しました。
この意味では、合意した株式移転を完了したという手続上の成功は確認できます。
ただし、提携による売上増、利益率改善、顧客獲得は、この事実だけでは証明できません。
長期的な成功は、価値連鎖事業、顧客提案、資本効率等の後続指標で別に判断すべきです。
この記事で断定する範囲
本稿では、公式発表に書かれた株数、比率、価格、日程、目的を公表事実として記載します。
取引の意図を超える効果は、「考えられる」「確認が必要」と明示します。
約392.11億円の利益も、日立製作所側の会計上の認識額として扱います。
それを日立建機の利益や、提携シナジーの金額へ置き換えることはしません。
建機会社の売り手が学べること
全株式を一度に売らず、一定持分を残して新たな株主を迎える選択肢があることです。
ただし、持分を残すほど、取引後の意思決定、情報、追加売却、利益相反の設計が重要になります。
売却率だけでなく、誰と何を実行するかを契約と運営へ落とす必要があります。
一般的な準備は、建設機械会社のM&A完全ガイドも参照してください。
日立建機 HCJI 株式売却の案件概要
売り手は株式会社日立製作所、対象会社は日立建機株式会社、取得主体はHCJIです。
対象会社そのものが自己株式を売った取引ではなく、既存株主の日立製作所が保有株を譲渡しました。
対象となった55,290,000株は、日立建機の議決権比率26.0%に相当します。
1株3,300円を掛けると、総額は182,457,000,000円になります。
公式資料はこの金額を譲渡対価として示しており、全社の企業価値とは区別が必要です。
日立建機の事業範囲
日立建機は、油圧ショベル、ホイールローダ、ダンプトラック等を扱う建機メーカーです。
完成車の製造・販売に加え、部品・サービス、レンタル、中古車等も事業領域に含みます。
公式発表では、これらを含むバリューチェーン事業の強化が重要な方向として示されました。
そのため、株式取引を工場や製品だけの話に限定すると、戦略の幅を見誤ります。
取得主体HCJIの位置付け
HCJIは、日立建機株式を取得するための受け皿会社として説明されています。
JIPが管理・運営・情報提供するファンド側の特別目的会社が出資する枠組みです。
さらに、伊藤忠商事側の特別目的会社も出資し、両者50%ずつの予定とされました。
したがって、「JIPが単独で26.0%を取得した」とする説明は正確ではありません。
「伊藤忠が日立建機を子会社化した」という説明も、議決権と受け皿構造を反映しません。
案件を一文で表すなら
正確な要約は、日立が26.0%をHCJIへ売却し、25.4%を残した上場会社の資本再編です。
これなら、売却率、買い手、継続保有、上場維持という重要な骨格を落としません。
短い見出しでも「日立建機を売却」とだけ書かず、株式26.0%と補うことが大切です。
| 項目 | 公式資料で確認できる内容 | 注意点 |
|---|---|---|
| 売り手 | 日立製作所 | 日立建機による新株発行ではない |
| 対象 | 日立建機株式55,290,000株 | 会社全体の譲渡ではない |
| 比率 | 議決権比率26.0% | 取得主体の影響力と支配を分ける |
| 買い手 | HCJIホールディングス | JIP系・伊藤忠系が出資する受け皿 |
| 単価 | 1株3,300円 | 市場株価との評価は別途検証が必要 |
| 総額 | 182,457,000,000円 | 全社企業価値ではない |
| 契約公表 | 2022年1月14日 | 公表日と完了日は異なる |
| 完了 | 2022年8月23日 | 当初予定より後の完了 |
発表から完了までの時系列
日立建機 HCJI 株式売却は、公表日だけでなく、予定と実績を分けて読む必要があります。
公式発表と日立製作所の四半期報告書をつなぐと、契約から完了までの流れが見えます。
2022年1月14日 契約と提携の公表
日立製作所は、日立建機株式55,290,000株をHCJIへ譲渡する契約を締結しました。
日立建機も同日、主要株主の異動と提携の考え方を公式資料で説明しました。
この時点で確認できるのは、取引条件と、完了を前提にした予定です。
まだ株式移転が済んだ日ではないため、「1月14日に売却完了」と書いてはいけません。
当初予定 2022年6月
公表時点では、取引実行は2022年6月を予定していました。
予定日は、関係する手続や前提条件が満たされることを前提に置かれるのが一般的です。
本件で個別に何が日程へ影響したかは、確認した一次資料だけでは断定できません。
したがって、遅れの理由を当局審査や交渉難航へ結び付けるのは避けます。
2022年8月23日 取引完了
日立製作所の四半期報告書は、取引が2022年8月23日に完了したと記載しています。
同資料により、譲渡対価の受領と、連結子会社から持分法適用関連会社への変更も確認できます。
発表資料の予定と、後続資料の完了実績を分けることで、時系列の誤記を防げます。
記事制作で使う日付の原則
見出しには「2022年1月に発表、同年8月に完了」と二段階で記載します。
契約締結日、株式譲渡実行日、会計上の連結変更時点を同じ言葉でまとめないようにします。
当初予定の6月は、完了日としてではなく、計画と実績の差を示す補足情報にとどめます。
- 2022年1月14日:株式譲渡契約と資本提携の内容を公表
- 2022年6月:公表時に示された取引完了予定
- 2022年8月23日:後続の四半期報告書で取引完了を確認
- 完了後:日立建機は日立製作所の持分法適用関連会社へ移行
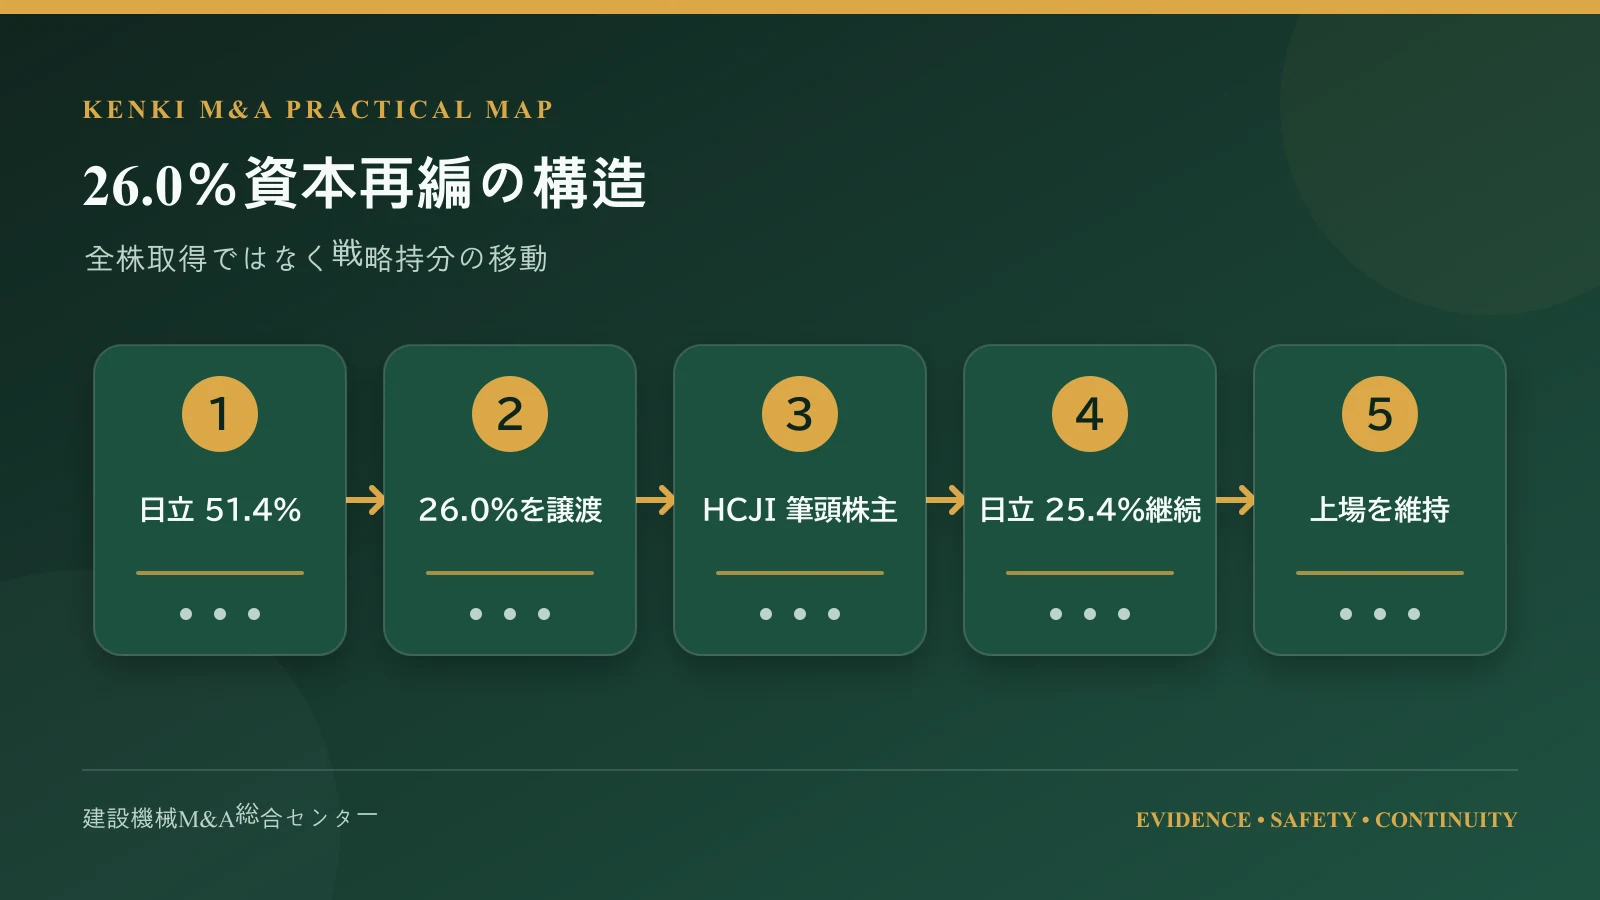
26.0%の取引構造を図解する
この取引の中心は、51.4%を持つ親会社が、そのうち26.0%を新たな株主へ渡した点です。
単純計算では、日立製作所の議決権比率は51.4%から25.4%へ下がります。
HCJIは26.0%を取得し、日立製作所を0.6ポイント上回る筆頭株主になる構造でした。
ただし、最大持分を持つことと、会社を単独で支配することは同じではありません。
取引前
取引前の日立製作所は51.4%を持ち、日立建機を連結子会社としていました。
過半の議決権を持つ関係は、財務報告上の連結範囲にも直接関係します。
一般の少数株主は、上場会社として日立建機株式を保有する立場でした。
取引後
取引後、HCJIは26.0%、日立製作所は25.4%を持つ構成になりました。
日立製作所の持分はゼロではなく、日立建機との資本関係は残りました。
日立建機は上場を維持し、残る株式は引き続き他の株主が保有する構造です。
この点が、TOBで全株式を取得し、上場廃止を目指す案件との大きな違いです。
50対50はどこにあるか
50対50という数字は、日立建機の株主構成を直接表す数字ではありません。
HCJIへの出資を、JIP側の特別目的会社と伊藤忠側の特別目的会社が半分ずつ担う予定でした。
そのHCJIが、日立建機の議決権26.0%を取得する二層の構造です。
記事では、HCJIの出資構成と、日立建機の議決権構成を別の図にすると誤解を防げます。
| 階層 | 当事者 | 比率 | 読み方 |
|---|---|---|---|
| HCJIへの出資 | JIP系SPV | 50%予定 | 受け皿会社の出資者 |
| HCJIへの出資 | 伊藤忠系SPV | 50%予定 | 受け皿会社の出資者 |
| 日立建機の議決権 | HCJI | 26.0% | 主要株主・筆頭株主 |
| 日立建機の議決権 | 日立製作所 | 25.4% | 継続保有する大株主 |
完全買収と呼べない理由
日立建機の全株式をHCJIが取得したわけではなく、日立製作所の保有分の一部が対象です。
日立建機がHCJIの完全子会社になった事実も、確認した一次資料にはありません。
日立製作所も25.4%を残したため、「日立が完全撤退した」という表現も不正確です。
正しい言葉は、株式26.0%の譲渡、主要株主の異動、資本再編、戦略提携です。
株数・価格・比率を正しく読む
日立建機 HCJI 株式売却では、三つの数字を同じ意味で扱わないことが重要です。
55,290,000は株数、3,300円は1株当たり価格、26.0%は議決権比率です。
この三つをつなぐと取引規模を確認できますが、全社価値までは算出できません。
譲渡対価の検算
55,290,000株に1株3,300円を掛けると、182,457,000,000円になります。
億円へ直すと約1,824.57億円で、公式資料の総額と整合します。
この計算は、開示された株数と単価の検算であり、編集部独自の評価額ではありません。
企業価値ではない
約1,824.57億円は、26.0%分の株式譲渡対価です。
単純に26.0%で割って全社価値を推定すると、支配権や流動性等の条件を落とすおそれがあります。
さらに、負債や現預金を調整しない数字を企業価値と呼ぶことも避けるべきです。
本稿では、公式資料が示す譲渡対価の範囲を超えて、割高・割安を断定しません。
持分比率の検算
51.4%から26.0%を差し引くと25.4%となり、公表された取引後比率と一致します。
HCJIの26.0%と日立製作所の25.4%の差は0.6ポイントです。
この差だけで意思決定権限を判断せず、定款、取締役会、契約、他株主の構成も確認します。
会計上の利益との違い
日立製作所は、取引完了に伴い約392.11億円の利益を認識したと開示しました。
これは譲渡対価そのものではなく、日立製作所側の会計処理から生じた認識額です。
日立建機が同額の現金や利益を得たわけではありません。
また、JIPや伊藤忠が同額の利益を得たことを示す数字でもありません。
資本再編の戦略的背景を読む
公式資料は、日立建機がバリューチェーン事業を強化する方向を示しています。
対象には、完成車だけでなく、部品・サービス、レンタル、中古車等が含まれます。
さらに、顧客課題に応えるソリューションの拡大も、提携の狙いとして説明されました。
ここから先の具体策は未公表部分もあるため、目的と実績を混同しない姿勢が必要です。
完成車販売だけではない成長軸
建機は納車した時点で関係が終わる製品ではなく、長い使用期間を持ちます。
その間に部品交換、点検、修理、レンタル、中古流通等の接点が生まれます。
公式資料が価値連鎖事業を重視したことは、この継続接点を戦略領域としたことを示します。
ただし、各事業の売上構成や利益率は、今回確認した資料だけでは特定できません。
顧客課題起点のソリューション
公式発表は、顧客の課題へ応えるソリューションを広げる方向に触れています。
これは製品単体の販売に加え、顧客接点を広げる構想と読むことができます。
ただし、具体的なサービス名、料金、導入社数を本件資料から作ることはできません。
記事では、戦略の方向と、実行済みの施策を必ず別の段落に置きます。
新たな株主を迎える意味
資本再編では、資金だけでなく、新株主が持つ知見やネットワークも検討対象になります。
本件の公式資料は、JIPの経営支援知見と、伊藤忠の事業知見・ネットワークに言及しました。
日立製作所も持分を残し、従来の関係を完全に切らない構造を選びました。
異なる強みを持つ株主を並べ、価値連鎖事業を支える設計と理解できます。
ただし、この理解は公表目的を整理したもので、成果が実現したとの断定ではありません。
資本政策と事業戦略を接続する
売却率を先に決めるだけでは、取引後の事業運営を説明できません。
必要な知見、販路、資金、技術、ブランドを列挙し、どの株主が担うかを決める必要があります。
日立建機の事例は、株主の組み替えと事業上の提携目的を同時に公表した点が特徴です。
中堅企業でも、買い手候補の価格だけでなく、取引後に補える機能を比較する視点が使えます。
JIP・伊藤忠・日立の役割を分ける
本件は三つの名前が並ぶため、各社の位置を混ぜると取引説明が崩れます。
JIP系と伊藤忠系はHCJIへの出資者で、日立製作所は日立建機株式の売り手です。
日立製作所は取引後も日立建機の25.4%を継続保有する株主でもあります。
JIP側に期待されたもの
公式資料は、JIPの経営支援に関する知見を提携の文脈で挙げています。
具体的な経営施策や担当範囲は、確認した資料の記載を超えて断定できません。
「JIPが経営を全面的に支配した」と書くには、26.0%という持分だけでは根拠が不足します。
記事では、期待された知見と、実際の権限を別の項目として扱うべきです。
伊藤忠側に期待されたもの
公式資料は、伊藤忠の物流、建機、周辺事業の知見とネットワークに触れました。
さらに、資金面での協業も提携の狙いとして示されています。
ただし、特定地域で販売が増えた、調達費が下がった等の結果は本件資料から確認できません。
そのため、「活用を目指した」と「成果が出た」を区別して表現します。
日立製作所が残した関係
日立製作所は25.4%を残したため、完全な資本関係解消ではありません。
公式資料は、日立ブランドや事業上の協力が直ちに消える構図を示していません。
部品取引や研究開発等の従来関係も、単純な完全分離とは異なる読み方が必要です。
ただし、個別契約の条件や期間は、開示範囲を超えて推測しません。
HCJIを一つの意思として扱い過ぎない
HCJIは一つの株主ですが、その出資者には異なる強みを持つ二つの系統があります。
共同出資では、投資方針、追加資金、重要事項、出口の考えを事前にそろえる必要があります。
本件の詳細な内部合意は非公表部分があるため、記事で決め付けるべきではありません。
一般論としては、受け皿会社の株主間契約が安定運営の重要な基盤になります。
建機バリューチェーンへの意味
日立建機 HCJI 株式売却を理解する鍵は、建機を一回売る事業だけで見ないことです。
日立建機は、完成車、部品、サービス、レンタル、中古車等の価値連鎖を持ちます。
公式資料は、その価値連鎖事業を強化する方針を取引目的へ結び付けています。
完成車
油圧ショベル、ホイールローダ、ダンプトラック等は、顧客関係の入口になります。
製品開発、製造、販売の競争力は、価値連鎖全体の基礎です。
一方、今回の公式資料だけで、機種別の投資計画や生産能力増強は断定できません。
部品・サービス
部品とサービスは、稼働中の機械を支え、顧客との継続接点を作る領域です。
保有台数、稼働時間、故障履歴等が分かれば、必要な供給体制を検討しやすくなります。
ただし、本件資料は個別の部品在庫やサービス拠点再編を公表していません。
「強化する方向」と「拠点を統合した事実」を混ぜないことが大切です。
レンタル
レンタルは、機械保有、稼働、整備、回送、残存価値を一体で管理する事業です。
メーカーにとっては、顧客の利用状況に近い位置から需要を把握できる可能性があります。
これは一般的な分析であり、本件による具体的な稼働率改善を示すものではありません。
レンタル会社固有の論点は、建機レンタル会社の売却ガイドで確認できます。
中古車
中古車は、新車販売後の出口と、次の顧客への入口をつなぐ領域です。
査定、再整備、保証、販路、残存価値の情報が、価値連鎖を循環させます。
本件資料は、中古車販売の件数や地域別成果を示していないため、数値は作りません。
顧客ソリューション
公式資料が示す顧客ソリューションは、複数の接点を組み合わせる方向と読めます。
ただし、具体的な提供内容は案件資料の範囲を超えるため、例示を事実として書きません。
記事では、公式の目的を引用し、実行方法は「検討論点」として分離します。
価値連鎖を測る指標
一般論として、取引後は新車以外の売上、継続収益、顧客維持等を追う方法があります。
レンタル資産の稼働、部品供給、サービス応答、中古回転等も候補になります。
ただし、日立建機が本件でどの指標を正式採用したかは、確認資料から断定しません。
推奨指標と公表された実績を、表の中でも別列にすると誤読を防げます。
財務・会計への影響を整理する
財務面では、売り手が受け取る現金、認識する損益、連結範囲の変更を分けます。
日立製作所は、株式譲渡対価として182,457,000,000円を受領しました。
また、取引に関連して約39,211百万円の利益を認識したと四半期報告書で確認できます。
現金と利益は一致しない
受領対価約1,824.57億円と、認識利益約392.11億円は、同じ数字ではありません。
現金受領額から帳簿価額や会計上の調整等を経て、損益が認識されます。
本件資料だけで詳細な計算過程を再現できない部分は、推測で穴埋めしません。
「約1,824億円の売却益」と書くと、対価と利益を混同するため誤りです。
連結子会社から関連会社へ
取引前、日立建機は日立製作所の連結子会社でした。
完了後は持分法適用関連会社となり、財務諸表への取り込み方が変わりました。
この変更は、日立建機の事業が消えたことや、取引関係がなくなったことを意味しません。
連結売上と持分法投資損益では表示が異なるため、前後比較には注意が必要です。
対象会社側の資金調達ではない
本件は日立製作所が保有株式を売る取引で、日立建機による新株発行ではありません。
したがって、譲渡対価がそのまま日立建機へ入金されたとは説明できません。
資本提携の資金面の協業と、株式売却代金の受領主体を分ける必要があります。
財務分析で確認する境界
売り手分析では、現金受領、認識損益、連結変更、残存持分の評価を確認します。
対象会社分析では、資本構成、配当、借入、保証、関連当事者取引の変化を確認します。
買い手分析では、取得資金、受け皿会社の資本、将来の資金需要を確認します。
公表されていない取得資金の詳細を、特定の借入や利率として作らないことが重要です。
資本再編後のガバナンス論点
26.0%と25.4%の大株主が並ぶ構造では、持分比率だけで運営は決まりません。
取締役会、株主総会、重要事項、情報共有、利益相反のルールを組み合わせて考えます。
上場会社である以上、特定株主だけでなく、一般株主への説明も必要になります。
支配と重要な影響力
過半数を持つ関係から、二つの大株主が近い比率を持つ関係へ変わりました。
持分法適用関連会社への変更は、日立製作所側の会計上の位置付けの変化を示します。
一方、日立建機の日々の経営権限は、比率だけでなく機関設計や契約で確認します。
「筆頭株主だから単独支配」と短絡しないことが重要です。
株主間で想定する重要事項
一般論として、事業計画、大型投資、借入、配当、M&A、重要人事は調整事項になり得ます。
どの事項に誰の同意が必要かは、定款や契約で個別に設計されます。
本件の非公表条項を推測し、具体的な拒否権があると断定してはいけません。
記事では、開示された枠組みと、DDで確認すべき一般項目を別表示します。
取締役会との接続
戦略株主が経営へ知見を出すには、情報が届き、議論へ反映される経路が必要です。
候補者の提案、委員会、定例協議等は、一般にその経路を作る手段です。
ただし、実際の人数、権限、運営状況は、最新の公式資料で確認して記載します。
利益相反の管理
大株主が事業上の取引相手でもある場合、条件の公正性と意思決定手続が重要です。
販売、調達、金融、物流等の協業には価値がある一方、条件設定の透明性も求められます。
関連当事者取引を一覧化し、承認者、比較価格、取締役の利害関係を記録する方法があります。
これは本件の違反を示すものではなく、同種の資本提携で備える一般的な管理論点です。
上場会社としての説明
上場を維持する構造では、資本提携の利益を一般株主にも説明できる必要があります。
新たな大株主だけが利益を得る設計に見えれば、市場の理解を得にくくなります。
目的、意思決定、条件、進捗を同じ基準で継続開示することが重要です。
公表目的と後続実績を比較する際は、外部環境の影響も分けて検討します。
少数株主の視点で確認すること
本件では日立建機が上場を維持したため、一般株主は取引後も株主として残る構造でした。
その点で、全株取得と上場廃止を目的とする取引とは、少数株主の判断場面が異なります。
株式の売り手は日立製作所であり、一般株主へ同額の売却機会を示すTOBではありません。
価格の意味を限定する
1株3,300円は、日立製作所とHCJIの相対取引で合意された価格です。
この価格だけで、一般株主にとっての公正価値を断定することはできません。
市場株価、支配権、流動性、提携価値等の分析がなければ、割高・割安の結論は出せません。
本稿は価格評価書を持たないため、価格の公正性について意見を示しません。
一般株主に関係する変化
筆頭株主の異動は、取締役会、資本政策、提携先、情報発信への期待を変え得ます。
一方、取引だけで日立建機株式が強制取得されたわけではありません。
上場維持により、一般株主は市場を通じて保有を継続または売却する立場にありました。
ただし、将来の株価や配当を本取引だけから予測することはできません。
利益相反を見る三つの問い
第一は、旧親会社である売り手の利益と、対象会社の利益がどのように区別されたかです。
第二は、新たな大株主との事業取引が、一般株主にも合理的な条件かという点です。
第三は、重要事項の決定過程と情報開示が、検証できる形で残るかという点です。
本件に問題があったと示すものではなく、少数株主が確認する一般的な視点です。
少数株主保護を結果だけで測らない
株価の短期変動だけでは、ガバナンスの質や長期価値を評価し切れません。
独立役員の関与、関連当事者取引の承認、継続開示等の手続も確認します。
開示資料を読む時は、目的、条件、リスク、実績の四欄を作ると整理しやすくなります。
未公表の交渉経緯を想像で補わず、確認できる意思決定だけを記録してください。
日立建機 HCJI 株式売却から学ぶ財務DD
持分取引の財務DDでは、対象会社の収益力だけでなく、連結範囲と残存持分も検討します。
売り手、対象会社、受け皿会社で、見るべきキャッシュフローと会計影響が異なります。
株式数と議決権の照合
発行済株式、自己株式、潜在株式、議決権総数を同じ基準日でそろえます。
株数の比率と議決権比率は、一致しない場合があるため、開示定義を確認します。
本件では公式資料が26.0%を議決権比率として示しています。
55,290,000株という絶対数と、26.0%という比率を両方記載すると検算できます。
譲渡価格のブリッジ
1株価格から総額へ至る計算を作り、端数、対象株数、通貨、決済調整を確認します。
本件の公表値は、55,290,000株と3,300円の積が総額と一致します。
ただし、手数料、税金、その他の費用は、譲渡対価と別に扱う必要があります。
公式資料にない費用を推定し、手取り額として公表しないようにします。
損益計算の確認
売却益は、現金対価だけでなく、簿価、連結除外、残存持分等の会計処理に左右されます。
本件で確認できるのは、日立製作所が約392.11億円の利益を認識したという結果です。
その内訳を説明するには、該当する会計注記を追加で精査する必要があります。
記事では、確認できない計算要素を具体的な金額へ割り振りません。
連結変更の影響
子会社から関連会社になると、売上や費用を連結する方法が変わります。
前後の数値を単純比較すると、事業成長と連結範囲変更を取り違えるおそれがあります。
財務DDでは、継続事業ベースと会計表示ベースの二つの比較表を作ります。
日立建機の事業実態と、日立製作所の連結表示を別の線で追うことが重要です。
残存持分の評価
売り手が25.4%を残す取引では、売却時だけでなく、残す資産の価値も重要です。
配当、議決権、情報、将来売却、希薄化、会計区分を一つの投資台帳で管理します。
本件の将来売却や配当を、現在の一次資料だけから予測することはできません。
中小企業でも一部持分を残すなら、残存持分の出口と権利を契約前に検討します。
受け皿会社の資金
HCJIのような受け皿会社では、出資金、借入、費用、配当原資を確認します。
本件ではJIP系と伊藤忠系が50%ずつ出資する予定が公表されました。
一方、取得資金の全詳細を確認した資料だけで再現することはできません。
特定の融資条件や担保を、根拠なく記事へ加えないようにします。
財務DDの提出物
- 株式数、議決権数、自己株式、潜在株式をつないだ資本構成表
- 1株価格、対象株数、総額、費用、税務を分けた価格ブリッジ
- 取引前後の連結範囲と会計処理を示す組織・会計マップ
- 残存持分の帳簿価額、権利、配当、売却条件を示す管理表
- 対象会社、売り手、受け皿会社の資金移動を分けたフロー図
建機メーカーの事業DDで見る範囲
事業DDは、新車の販売台数だけでなく、部品、サービス、レンタル、中古まで広げます。
公式資料が価値連鎖事業を重視したため、その再現性が重要な検討軸になります。
以下は同種取引で確認する一般項目で、本件の未公表状況を断定するものではありません。
製品ポートフォリオ
油圧ショベル、ホイールローダ、ダンプトラック等を、地域、用途、顧客別に分けます。
売上だけでなく、粗利、運転資金、設備、研究開発、保証費用も同じ単位で見ます。
一つの製品群の好調が、他の採算悪化を隠していないか確認します。
部品・サービス網
機械の稼働を支える部品供給と整備対応は、顧客維持に直結します。
拠点、在庫、技術者、応答時間、修理履歴、保証を一つの運営地図にします。
公式資料に拠点統廃合の実績がない限り、提携効果として書かないことが重要です。
整備会社側の論点は、重機整備会社のM&Aも参照できます。
レンタル資産
レンタルでは、取得原価、稼働率、貸出単価、整備費、回送費、売却価額を個体別に見ます。
メーカーとレンタルの関係では、新車販売と保有資産投資の利益がぶつかる場合があります。
どの法人が機材を持ち、誰が価格を決めるかをDDで確認します。
本件による具体的なレンタル資産配分は、確認した資料からは断定しません。
中古車循環
中古車は、下取り、査定、再整備、在庫、販売、保証を一つの循環として捉えます。
国や用途で需要が異なるため、販路の広さと規制対応を確認します。
伊藤忠のネットワーク活用は公式の期待ですが、個別販路の成果は別資料で確かめます。
顧客集中と販売網
地域別、代理店別、顧客別に売上と粗利を分け、更新需要と新規需要を区別します。
株主変更で販売契約や顧客認識が変わる可能性も、重要顧客ごとに確認します。
「ネットワークがある」だけでなく、誰が接点を持ち、契約を継続できるかを見ます。
技術と研究開発
研究テーマ、知的財産、共同開発、技術者、試験設備を棚卸しします。
日立製作所との協力が続く領域と、新株主が補う領域を区別することが重要です。
本件資料にない研究計画や特許の帰属を、取引効果として推測しません。
人材と意思決定
戦略を実行する責任者、現場権限、後継者、評価制度を確認します。
大株主が変わっても、現場の承認が遅くなれば価値連鎖の速度は上がりません。
DDでは組織図だけでなく、重要案件が決まる実際の流れをインタビューで確かめます。
事業DDの結論形式
「シナジーがある」と一行で終えず、施策、責任者、期限、指標、前提を表にします。
公式目的、確認済み能力、未検証仮説を三段に分けると、過大評価を防げます。
日立建機の事例記事でも、この三段表示を守ることで、事実と分析が混ざりません。
法務・契約DDで確認する重要事項
一部持分の譲渡では、対象会社の法務DDに加え、株主間の権利設計が中心になります。
以下は一般的な確認項目であり、本件に法令違反や契約問題があったとの意味ではありません。
株式と譲渡権限
売り手が対象株式を有効に保有し、担保や処分制限がないかを確認します。
取締役会等の社内承認、譲渡手続、株主名簿の変更もクロージング条件へつなぎます。
上場株式の市場外相対取引として必要な開示と手続を時系列で確認します。
許認可と規制
建機メーカーの事業地域が広い場合、各国の競争法、投資規制、輸出管理が論点になり得ます。
本件の完了が当初予定より後になった理由を、特定の審査へ推測で結び付けてはいけません。
記事では「必要な手続の完了後に実行する設計」と一般的に説明します。
チェンジ・オブ・コントロール
主要契約に、支配権や大株主の変更で承諾が必要となる条項がないか確認します。
26.0%の取得が各契約の定義に当たるかは、契約ごとに異なります。
販売、調達、共同開発、借入、保証、ライセンスを優先して一覧化します。
ブランドと知的財産
商号、商標、製品ブランド、ソフトウェア、図面、特許の権利と利用条件を確認します。
日立との関係が残る構造では、継続利用と将来変更の条件が重要です。
公式資料は関係継続の方向を示しますが、非公表のライセンス条件までは断定しません。
関連当事者取引
日立製作所との部品取引、研究開発等がある場合、取引条件と代替可能性を確認します。
新たな株主側との物流、販売、金融等の協業も、条件設定と承認手続を整理します。
取引を止めるのではなく、公正性と透明性を保ちながら価値を生む設計が求められます。
情報管理
競争上重要な情報を、どの株主へ、どの範囲で、いつ共有するかを決めます。
上場会社の未公表情報、顧客情報、技術情報には、目的別のアクセス管理が必要です。
共同出資者同士でも、すべての情報を無制限に共有できるとは限りません。
紛争と責任
製品保証、事故、環境、労務、税務、知財、訴訟を、金額と発生可能性で整理します。
既知の問題、潜在問題、通常運営上のリスクを分け、表明保証と補償へ反映します。
本件に特定の重大紛争があったとは、確認した一次資料から読み取れません。
一部持分売却の契約設計
株式譲渡契約は、株数と価格だけでなく、実行条件と責任分担を定めます。
一部持分取引では、取引後も株主関係が続くため、提携契約や株主間合意も重要です。
以下は一般的な設計論で、本件の非公表条項を再現するものではありません。
対象株式と価格
銘柄、株数、議決権比率、1株価格、総額、決済方法を一致させます。
本件の公開条件は、55,290,000株、26.0%、1株3,300円、約1,824.57億円です。
税金、手数料、端数、配当基準日等が価格へ与える影響も契約で確認します。
前提条件
社内承認、規制手続、重要承諾、表明保証の正確性等を実行条件に設定します。
条件が満たされない場合の延期、放棄、解除を明確にします。
公表予定日が変わった時に、誰が判断し、何を開示するかも準備します。
表明保証
株式の権原、会社の存続、財務、税務、契約、許認可、知財、紛争等を対象にします。
上場会社の持分取引では、公開情報と非公開情報の範囲も整理が必要です。
対象、期間、金額上限、免責、請求手続を曖昧にしないことが重要です。
誓約事項
契約から完了まで、通常運営を維持し、重要変更を制限する条項を検討します。
大型投資、借入、配当、組織再編、重要契約の変更等が対象になり得ます。
事業を止めるほど広い制限にせず、通常運営との境界を明確にします。
取引後の株主関係
取締役候補、情報権、重要事項、追加出資、希薄化、株式譲渡を設計します。
共同出資のHCJI側では、その内部の意思決定と資金負担も別に決める必要があります。
日立製作所が25.4%を残すため、継続保有者との協議方法も重要です。
出口と継続性
将来の追加売却、第三者譲渡、優先交渉、共同売却等は、持分取引の重要論点です。
本件の将来出口を、現在の資料だけから予測することはできません。
記事では、一般論の条項例と、本件で公表された事実を混ぜないようにします。
クロージングを完了させる実務
契約公表から株式移転までは、書類と資金だけでなく、複数の前提条件を管理します。
本件は2022年1月14日の公表後、2022年8月23日に完了しました。
当初の6月予定と実績が異なるため、計画日を完了日へ置き換えないことが重要です。
クロージング一覧
条件、担当者、証拠書類、期限、状態を一行ずつ管理します。
完了、未完了、放棄、完了後対応を色分けし、口頭確認だけで済ませません。
上場会社では、開示時刻、株主名簿、会計基準日との整合も確認します。
資金決済
送金口座、金額、通貨、時刻、着金確認、受領書を事前にリハーサルします。
本件の譲渡対価は182,457,000,000円と開示されています。
この金額と、取引費用や税金を同じ送金項目として扱わないようにします。
株式移転
資金決済と株式移転の順序を決め、双方の実行を同時に確認します。
株主名簿、振替記録、社内台帳、開示資料で、株数と比率を照合します。
55,290,000株と26.0%の両方を確認し、単位の取り違えを防ぎます。
会計と開示
売り手は対価、売却損益、残存持分、連結範囲を会計処理へ反映します。
日立製作所の四半期報告書は、完了日、対価、利益、関連会社化を後から確認できる資料です。
記事も発表時の予定だけで終えず、後続の法定開示で完了を確かめます。
デイワンの準備
一部持分取引では、社名や現場運営が直ちに変わらない場合でも、報告経路は変わり得ます。
誰が株主窓口となり、何を取締役会へ報告し、何を市場へ開示するかを決めます。
顧客、取引先、従業員へは、変わることと変わらないことを分けて説明します。
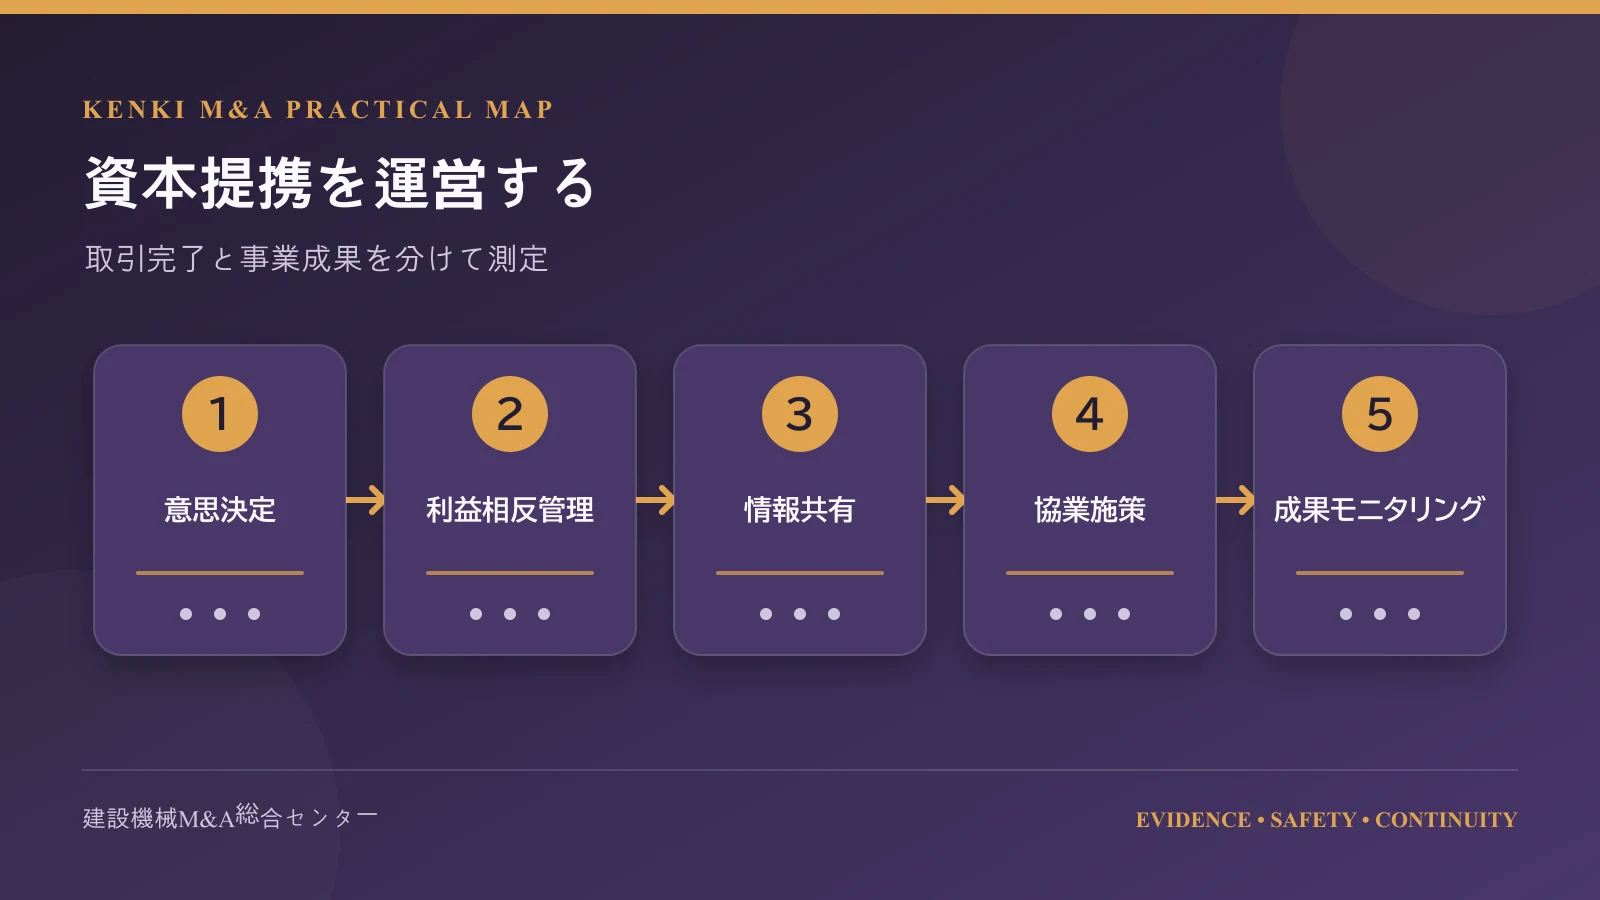
PMIではなく資本提携を運営する
100%買収のPMIは、組織や制度の統合が中心になることがあります。
本件のような上場会社の一部持分取得では、統合より協業とガバナンスが中心です。
そのため、何でも同じ仕組みにそろえる発想ではなく、共同で価値を作る範囲を決めます。
初日から百日まで
最初に、公式発表で掲げた目的を、担当、期限、指標へ変換します。
価値連鎖事業、顧客ソリューション、ネットワーク、資金協業を別の作業群にします。
公表目的をそのまま抽象語で残すと、後から成功を測れません。
協業テーマの選別
各テーマを、短期実行、要検証、長期開発、見送りの四つに分けます。
売上規模だけでなく、必要投資、競争法、利益相反、現場負荷も評価します。
公式資料が示した方向を起点にしつつ、具体策は検証後に承認します。
価値連鎖事業の作業単位
部品、サービス、レンタル、中古を一括せず、それぞれ責任者を置きます。
顧客、地域、データ、在庫、契約が異なるため、同じ成果指標では管理しにくいからです。
全体会議では、顧客生涯価値や継続接点という共通目的へ結び付けます。
伊藤忠との協業仮説
公式資料は、物流・建機・周辺事業の知見とネットワークへの期待を示しました。
PMIでは、対象地域、顧客、商品、契約、採算を一件ずつ検証する必要があります。
ネットワークの存在だけで売上を予算化せず、案件化率と利益を確認します。
これは実務上の提案であり、日立建機の実施内容を断定するものではありません。
JIPとの協業仮説
公式資料は、JIPの経営支援知見を期待要素として挙げました。
支援テーマを選ぶ際は、経営課題、現場責任者、必要データ、決裁期限を明確にします。
外部株主の提案を増やすだけでなく、現場が実行できる量へ絞ることが重要です。
日立との継続関係
日立製作所は25.4%を残し、完全な資本分離ではない状態が続きました。
既存のブランド、部品取引、研究開発等は、継続条件と独立性を整理します。
残す関係、変更する関係、新設する関係を一枚にすると、現場の混乱を抑えられます。
統合しない判断
上場会社の独立性を保つには、共有しない情報や統合しない制度も決める必要があります。
短期の効率化が、顧客中立性や従業員の専門性を損なう場合もあります。
統合率ではなく、提携目的に対する成果で評価する方が適しています。
提携後の成功を測るモニタリング
日立建機 HCJI 株式売却の完了は、資本提携運営の開始点です。
取引完了だけを成功とせず、公表目的に対する進捗を継続して確認します。
ただし、以下の指標は分析上の提案であり、各社が採用した公式指標ではありません。
目的を指標へ変える
「価値連鎖事業を強化する」だけでは、完了と未完了を判断できません。
部品、サービス、レンタル、中古の各領域で、量、利益、顧客、品質を設定します。
数字だけでなく、データ整備や契約締結等の先行指標も置きます。
顧客指標
顧客維持、追加利用、問い合わせ、応答、機械停止時間等は候補になります。
新たな提案数だけでなく、顧客が採用し、継続したかまで追います。
地域や製品で条件が異なるため、単一の全社平均だけに頼りません。
価値連鎖指標
新車以外の売上構成、部品供給、サービス継続、レンタル稼働、中古回転を分けます。
一つの領域の改善が、別領域の利益を減らしていないかも確認します。
例えば、値引きで売上が増えても、保証や物流を含む採算が悪化する場合があります。
協業指標
JIP側、伊藤忠側、日立側の協業案件を、提案、検証、承認、実行の段階で管理します。
件数だけでなく、責任者、期待価値、実績、課題、終了判断を記録します。
成果が出ない案件を止める基準も、開始時に決めておくことが重要です。
ガバナンス指標
取締役会資料の提出時期、重要課題の決定日数、利益相反審議等を確認します。
議論の回数を増やすだけでなく、意思決定が明確になったかを測ります。
一般株主への説明と、機密情報の保護が両立しているかも点検します。
財務指標の読み方
売上、利益、キャッシュフロー、投下資本を、提携施策と通常事業に分けます。
為替、市況、供給制約等の外部要因を、資本提携の成果と混同しないようにします。
因果関係を断定できない時は、相関と施策進捗を別に報告します。
公表事実との照合
公式発表は、取引当時の目的を確認する基準点です。
後続の決算、統合報告、適時開示を読み、目的に対応する実績を探します。
資料にない成果を、業界の一般的傾向から日立建機の実績へ置き換えてはいけません。
| 公表された方向 | 分析上の確認例 | 断定時の条件 |
|---|---|---|
| 価値連鎖事業の強化 | 部品・サービス・レンタル・中古の進捗 | 公式の後続数値がある |
| 顧客ソリューション | 採用、継続、顧客成果 | 具体施策と結果が開示済み |
| 伊藤忠のネットワーク | 共同案件、地域、販路 | 両社の公式発表で確認 |
| JIPの経営支援 | 施策、体制、意思決定 | 実施主体と成果が確認可能 |
| 資金面の協業 | 資金調達、投資、条件 | 金額と契約が公表済み |
建機業界への重要な示唆
本件は、建機OEMの競争力を製造能力だけで捉えない資本再編です。
公式資料は、部品・サービス、レンタル、中古、顧客ソリューションへ視野を広げました。
この方向は、建機会社の企業価値を考える際の分析枠として参考になります。
販売後の接点が資産になる
機械の納入後も、部品、整備、修理、更新、中古売却の接点が続きます。
接点の履歴が蓄積されれば、顧客需要と機械状態を理解しやすくなります。
ただし、データを持つだけで価値が生まれるわけではなく、品質と利用権が必要です。
メーカーと商社の補完
メーカーは製品・技術、商社はネットワーク・物流・周辺事業に強みを持つ場合があります。
本件の公式資料も、伊藤忠の物流、建機、周辺事業の知見を期待要素に挙げました。
補完関係を成果へ変えるには、地域、顧客、商品、責任を具体化する必要があります。
投資家の経営支援知見
資本参加者は、資金提供だけでなく、経営支援の知見を期待される場合があります。
JIPについても、その知見が公式資料で提携の意義として示されました。
現場への提案量ではなく、意思決定と実行が改善したかで評価すべきです。
上場維持型の資本再編
完全子会社化だけが資本再編ではなく、上場を維持して大株主を組み替える方法もあります。
市場規律と戦略株主の支援を併存させる一方、説明責任は複雑になります。
一般株主、大株主、経営陣の利益を整えるガバナンスが欠かせません。
少数持分でも準備は大規模
26.0%の取得でも、価格、規制、契約、会計、情報、ガバナンスを広く確認します。
取得比率が100%未満だからDDを簡略化できるとは限りません。
経営へ影響を与える持分ほど、取引後の関係設計へ多くの作業が必要です。
ブランドと独立性の両立
旧親会社とのブランドや技術関係を残しつつ、新株主の力を導入する設計があります。
残す範囲が曖昧だと、顧客や従業員は将来を判断しにくくなります。
名称、製品、保証、開発、販売の各場面で、継続と変更を説明します。
記事で避ける業界一般化
一件の取引から、すべての建機メーカーが同じ戦略を取るとは言えません。
地域、製品、株主、財務、顧客が異なれば、適切な持分構成も変わります。
日立建機の事例は選択肢を示す資料であり、唯一の正解ではありません。
日立建機 HCJI 株式売却と他の取引類型を比べる
本件の特徴を明確にするには、完全買収、増資、事業譲渡等との違いを確認します。
取引名が似ていても、代金の受領者、支配、上場、責任の移り方は異なります。
既存株式の一部譲渡
本件は、日立製作所が既に保有する日立建機株式の一部をHCJIへ譲渡した取引です。
譲渡対価の受領者は売り手であり、対象会社による資金調達とは異なります。
日立製作所は25.4%を残し、HCJIは26.0%を取得しました。
売り手と新株主がともに大株主として残る点が、契約と運営を複雑にします。
全株式取得
全株式取得では、買い手が対象会社の株式を100%持つことを目指します。
上場会社なら、TOBとスクイーズアウトを組み合わせる場合があります。
本件は全株取得でも、日立建機の完全子会社化でもありません。
そのため、一般株主が残り、上場会社としてのガバナンスが続きます。
第三者割当増資
増資では、対象会社が新株を発行し、原則として対象会社が払込資金を受け取ります。
既存株主の比率は希薄化し、調達資金を事業投資へ使える可能性があります。
本件は既存株式の譲渡であり、同じ26.0%でも資金の流れが違います。
資本参加という言葉だけで、売出しと増資を一緒に扱ってはいけません。
事業譲渡
事業譲渡では、対象資産、契約、負債、従業員等を選び、個別に移す設計が中心です。
会社の株主構成を変える株式譲渡とは、承諾や責任の移転方法が異なります。
日立建機の特定製品事業だけをHCJIへ譲渡した案件ではありません。
価値連鎖事業も、会社内の事業として強化する方向が公表されました。
合弁会社
合弁は、複数の当事者が特定事業のために会社へ共同出資する形です。
本件のHCJIは共同出資の受け皿ですが、日立建機自体の持分は26.0%です。
HCJI内部の50対50と、日立建機の株主構成を区別する必要があります。
一つの図で表すなら、出資者、受け皿、対象会社の三段に分けます。
会社分割や持株会社化
会社分割は、権利義務を会社法上の手続で包括的に移す方法です。
持株会社化は、事業会社の上に株主機能を置き、グループ管理を変える方法です。
本件の核心は既存株式26.0%の譲渡で、これらの再編とは区別します。
| 類型 | 主な資金受領者 | 支配への影響 | 本件との違い |
|---|---|---|---|
| 既存株式の一部譲渡 | 売り手株主 | 比率と契約による | 本件の基本類型 |
| 全株式取得 | 全株主 | 100%支配を目指す | 本件は26.0%のみ |
| 第三者割当増資 | 対象会社 | 既存株主が希薄化 | 本件は新株発行ではない |
| 事業譲渡 | 事業の売り手 | 対象事業だけ移転 | 会社株式の譲渡とは異なる |
| 合弁 | 合弁会社 | 共同支配等を設計 | HCJI内部と対象持分を分ける |
類型選択の五つの基準
第一は、誰が資金を必要としているかです。
第二は、売り手が経営へ残るか、完全に離れるかです。
第三は、対象会社の上場や法人格を維持する必要があるかです。
第四は、移したい資産と残したい責任を選べるかです。
第五は、取引後の意思決定を誰とどの比率で行うかです。
日立建機の事例は、これらを持分と提携で組み合わせたケースとして読めます。
公開記事で行う事実確認の設計
案件記事の信頼性は、数字の多さより、同じ言葉を同じ意味で使うことで高まります。
本件では、契約時資料と完了後資料を一つの証拠表へまとめる方法が有効です。
一つの主張に一つの根拠
株数、比率、価格、日付、会計変更ごとに、根拠資料とページを記録します。
一つの段落に複数の事実を詰めると、どの資料が支えるか分かりにくくなります。
110字以内の短い段落は、出典との対応を保つ上でも役立ちます。
予定と実績の二列
2022年1月の資料には、取引条件と当初の実行予定が記載されました。
後続の四半期報告書は、2022年8月23日の完了を確認する資料です。
予定列と実績列を分ければ、6月を完了日とする誤りを防げます。
当事者と受領者の確認
売り手、対象会社、取得者、取得者の出資者を、別の欄へ記載します。
譲渡対価を誰が受け取り、誰が株式を得たかも矢印で示します。
これにより、日立建機が約1,824.57億円を調達したとの誤記を防げます。
数字の単位を固定する
182,457,000,000円、約1,824.57億円、182,457百万円は同じ規模を示します。
記事内では主要単位を億円へそろえ、初出時に円単位の正確な値を併記します。
約39,211百万円の利益は約392.11億円で、対価とは別行に置きます。
比率の名称を付ける
26.0%と25.4%は、公式資料の議決権比率として表記します。
発行済株式総数に対する単純持株比率と、無条件に同一視しません。
50%ずつという数字には、HCJIへの出資予定という対象を必ず添えます。
禁止表現リスト
- 「HCJIが日立建機を100%買収した」
- 「伊藤忠が日立建機を子会社化した」
- 「日立製作所が日立建機から完全撤退した」
- 「約1,824.57億円が日立建機へ増資された」
- 「約1,824.57億円の売却益が発生した」
- 「2022年6月に取引が完了した」
- 「提携で価値連鎖事業の収益が必ず増えた」
推測を載せる時の型
最初に公式資料の事実を示し、その後に「一般論として」と分析を置きます。
次に、確認に必要な後続資料や指標を示し、結論の条件を明らかにします。
最後に、本件で実現したとは断定していないことを短く付記します。
この型を使えば、読者へ示唆を与えながら、事実関係を守れます。
公開直前の照合
タイトル、冒頭、表、FAQ、画像説明で、株式比率が一致するか確認します。
外部リンクを開き、資料名、公表日、完了日、会社名を再確認します。
内部リンク先と同じ一般論を長く転載せず、本件固有の数字を中心にします。
更新日を記録し、後続開示が出た場合は目的と実績を分けて追記します。
中堅・中小建機会社へ応用する方法
大企業の取引規模を、そのまま中小企業へ当てはめることはできません。
一方、全株売却か一部売却かを事業目的から決める考え方は応用できます。
以下は日立建機の取引事実から得る実務上の示唆で、各社の個別助言ではありません。
最初に目的を一文で決める
後継者確保、成長資金、販路、技術、信用、個人保証解消等から主目的を選びます。
目的が三つ以上ある場合は、優先順位と期限を付けます。
「高く売る」だけでは、残す持分や提携先を判断する基準になりません。
全株売却と一部売却を比べる
全株売却は経営権の移転が明確ですが、売り手の関与や将来価値の共有は小さくなります。
一部売却は関係を残せますが、株主間の意思決定と将来出口が複雑になります。
比率だけでなく、取締役、拒否事項、配当、情報、追加売却を同時に比較します。
誰を戦略株主にするか
価格の高い候補と、事業上の不足を補える候補が同じとは限りません。
顧客、地域、製品、整備、人材、資金のどこを補うかを候補別に採点します。
日立建機の公式資料のように、新株主へ期待する機能を具体語で示すことが有効です。
複数株主を並べる場合
二つの株主が近い比率を持つと、どちらか一方で決められない事項が増えます。
合意できない時の協議、第三者判断、売却、買い取り等の手順を設計します。
経営者の人間関係だけに頼らず、次の担当者でも運営できる文書を残します。
屋号とブランド
地域の建機会社では、屋号が顧客の信用や採用に強く結び付くことがあります。
一部売却後も使うなら、商標、商号、表示、品質責任、終了条件を定めます。
「今まで通り」と口頭で伝えるだけでは、将来の変更時に争いが生じます。
機材・部品・整備の価値連鎖
販売、レンタル、部品、整備、中古を会社別に分け過ぎると、顧客収益を見失います。
顧客と機械の識別子を共通にし、利用履歴をつなぐ方法があります。
個人情報、営業秘密、競争上の機密は、共有目的と権限を明確にします。
一部持分の価格
会社全体の評価額へ売却比率を掛けるだけでは、適切な価格にならない場合があります。
支配権、譲渡制限、配当、情報、将来売却等が持分価値へ影響します。
日立建機の3,300円を、規模の違う非上場会社の倍率へ転用してはいけません。
残る株主の生活設計
オーナーが持分を残す場合、役職、報酬、配当、保証、退任、相続を一緒に考えます。
会社の契約と、個人の雇用・委任・資産契約を分けます。
将来の追加売却価格を一つに固定すると、業績変化に対応しにくい場合があります。
従業員への説明
資本異動の理由、変わらない雇用、変わる報告先、今後の機会を順番に説明します。
情報が不足すると、「会社が全部売られた」等の誤解が広がりやすくなります。
日立建機の事例でも、26.0%と全株売却の違いを明確にすることが基本です。
取引後の会議体
月次株主会議、取締役会、事業協業会議を分け、同じ報告を三回繰り返さないようにします。
意思決定事項、共有事項、相談事項を議題の先頭で区別します。
議事録には結論だけでなく、前提、期限、責任者を残します。
中小企業での成功条件
成功は、契約日に代金を受け取ることと、事業が継続成長することの二段階です。
売り手が残る場合は、権限移管と役割終了の条件も成功指標に含めます。
買い手の知見が現場で使われ、顧客や従業員の価値へつながったかを確認します。
失敗を避ける重要10項目
日立建機 HCJI 株式売却を題材に、一部持分取引で起こりやすい誤りを整理します。
以下は本件で失敗が起きたとの指摘ではなく、同種案件の予防チェックです。
1 全社売却と誤解させる
会社名だけを見出しに置くと、100%買収や上場廃止と受け取られやすくなります。
対象株式55,290,000株、議決権26.0%、日立の残存25.4%をセットで示します。
2 筆頭株主と親会社を同一視する
最大持分を持つことだけで、単独支配や子会社化を断定してはいけません。
議決権、取締役会、契約、他株主、会計区分を合わせて判断します。
3 対価と売却益を混同する
約1,824.57億円は譲渡対価で、約392.11億円は日立側の認識利益です。
同じ「金額」でも、現金、損益、企業価値は別の概念です。
4 予定日を完了日と書く
2022年6月は当初予定で、実際の完了は2022年8月23日です。
発表資料だけで記事を終えず、後続の四半期報告書を確認します。
5 受け皿会社の構造を省く
HCJIの背後には、JIP系と伊藤忠系の特別目的会社が50%ずつ出資する予定でした。
HCJIの26.0%と、HCJI内部の50対50を同じ図に混ぜないようにします。
6 目的を実績として書く
価値連鎖強化やネットワーク活用は、公表時点の目的・期待です。
売上増や利益改善を断定するには、後続の公式数値と因果関係が必要です。
7 少数株主の視点を落とす
上場維持型では、一般株主が残り、説明責任も継続します。
相対取引価格を、そのまま全株主にとっての公正価格と断定しません。
8 残存持分を設計しない
売り手が25.4%を残すなら、情報、配当、意思決定、将来売却を管理します。
売却した26.0%だけを見て、残した資産と責任を忘れないことが重要です。
9 統合を急ぎ過ぎる
一部持分の資本提携では、全面統合より、独立性を保った協業が適する場合があります。
統合しない領域と情報を決め、上場会社としての中立性を守ります。
10 出典を二次情報だけにする
速報記事は案件発見に便利ですが、数字と完了事実は公式資料へ遡ります。
本件では、日立建機の発表と日立製作所の四半期報告書を組み合わせます。
一部持分売却の実務チェックリスト
次の40項目は、建機会社が一部持分の売却や資本提携を検討する際の確認用です。
日立建機の公表事実と、一般的な実務論点を区別しながら使ってください。
案件定義
- 売却目的を、承継、成長、資金、販路、技術等から一文で定義したか
- 株式譲渡、増資、事業譲渡、共同持株会社を比較したか
- 対象は会社全体か、既存株主の保有株式かを明記したか
- 売却株数、株式比率、議決権比率を別々に確認したか
- 取引後に売り手が残す持分と権利を一覧化したか
- 上場維持、完全子会社化、持分法適用等の着地点を確認したか
買い手と受け皿
- 直接の取得者と、その最終出資者を分けて表示したか
- 共同出資者の比率、資金負担、議決方法を確認したか
- 候補者が補える顧客、地域、製品、技術、資金を採点したか
- 買い手の投資期間を、根拠なく短期または長期と決め付けていないか
- 買い手側の社内承認と資金証明を確認したか
- 受け皿会社の定款、株主間契約、権限を確認したか
価格と財務
- 1株価格と対象株数の積が譲渡総額に一致するか
- 譲渡対価、企業価値、株主価値、売却益を区別したか
- 手数料、税金、決済調整を譲渡対価と分けたか
- 連結範囲の変更が売上、利益、資産の比較へ与える影響を見たか
- 残存持分の会計区分、帳簿価額、配当を確認したか
- 対象会社へ資金が入る取引か、売り手へ入る取引かを区別したか
建機事業DD
- 完成車、部品、サービス、レンタル、中古を別の収益単位で見たか
- 製品別、地域別、顧客別の売上と粗利を確認したか
- 部品供給、整備拠点、技術者、保証の継続性を確認したか
- レンタル資産の稼働、整備費、回送費、残存価値を確認したか
- 中古車の査定、再整備、在庫日数、販路を確認したか
- 主要販売・調達契約の株主変更条項を確認したか
- ブランド、知的財産、研究開発の継続条件を確認したか
- 重要人材の役割、定着、後継者、権限移管を確認したか
ガバナンスと少数株主
- 取締役候補の提案方法と人数だけでなく、責任を定めたか
- 重要事項の同意権が広過ぎて経営を止めないか検証したか
- 情報権と上場会社の機密管理を両立させたか
- 関連当事者取引の承認、比較価格、記録方法を決めたか
- 一般株主へ取引目的と利益を説明できるか
- 相対取引価格を公正価格と断定する根拠があるか
契約・クロージング・提携後
- 前提条件、期限、放棄、解除、延期を契約へ落としたか
- 表明保証の対象、期間、上限、免責、請求方法を決めたか
- 契約日から完了日までの通常運営義務を明確にしたか
- 予定日と実際の完了日を別に記録したか
- 資金決済、株式移転、開示、会計を同じクロージング表で管理したか
- 提携目的を責任者、期限、指標へ変換したか
- 統合しない領域と共有しない情報を決めたか
- 将来の追加売却、希薄化、共同売却、紛争解決を設計したか
チェック結果の使い方
「はい」の数だけで案件の可否を決めず、未確認項目の影響と解決期限を付けます。
重要度は、取引実行を止める項目、価格へ反映する項目、PMIで解く項目に分けます。
取引前に解けない問題は、補償、価格調整、誓約、条件、撤退のどれで扱うかを決めます。
公表記事では、内部チェックの結果を作り話にせず、開示された範囲だけを記載します。
資本再編を読むための重要用語集
同じ言葉でも、会社法、会計、契約、報道で意味がずれる場合があります。
本件を読む際は、次の用語を株数や当事者と結び付けて使ってください。
- 既存株式の譲渡
- 既存株主が保有株式を別の者へ移す取引で、代金は原則として売り手が受け取ります。
- 議決権比率
- 株主総会で行使できる議決権の割合です。本件の譲渡対象は26.0%と公表されました。
- 主要株主
- 一定以上の議決権を持つ株主を示す開示上の用語で、親会社と同じ意味ではありません。
- 筆頭株主
- 最も多い持分を持つ株主を指しますが、それだけで単独支配を意味するとは限りません。
- 連結子会社
- 親会社の連結財務諸表へ資産、負債、収益、費用等が取り込まれる子会社です。
- 持分法適用関連会社
- 重要な影響力を持つ投資先として、持分法により会計処理される会社です。
- 特別目的会社
- 特定の投資や資産保有等の目的で用いる会社です。本件では出資経路に登場します。
- 受け皿会社
- 株式取得の直接主体となる会社を指す実務的表現です。本件ではHCJIが該当します。
- 株式譲渡対価
- 株式を移す代わりに支払う金額で、売却益や対象会社の企業価値とは別の概念です。
- 売却益
- 対価と会計上の帳簿価額等を基に認識される損益で、入金額と一致するとは限りません。
- 資本提携
- 株式保有を伴う協力関係です。持分比率、事業協業、ガバナンスを一体で設計します。
- バリューチェーン事業
- 本件資料では、部品・サービス、レンタル、中古車等を含む領域として示されています。
- クロージング
- 前提条件を満たし、資金決済と株式移転等を実行して取引を完了させる手続です。
- PMI
- 取引後に事業、組織、制度等を整える活動です。一部持分取引では協業運営も中心になります。
- 少数株主
- 支配的持分を持たない株主です。上場維持型の再編では、説明と利益相反管理が続きます。
日立建機 HCJI 株式売却のよくある質問
Q1.日立建機はHCJIに買収されたのですか。
HCJIが取得したのは、日立建機の議決権26.0%に相当する株式です。
全株式の取得や完全子会社化ではないため、「会社全体を買収した」とするのは不正確です。
資本再編、主要株主の異動、26.0%持分取得と表現するのが適切です。
Q2.伊藤忠商事が日立建機の親会社になったのですか。
確認した公式資料は、そのようには説明していません。
伊藤忠系SPVはJIP系SPVとともにHCJIへ50%ずつ出資する予定でした。
そのHCJIが日立建機の26.0%を取得する二層構造です。
Q3.JIPが日立建機を単独で支配したのですか。
26.0%持分と公式資料だけから、JIPによる単独支配とは断定できません。
直接の株主はHCJIで、その出資者にはJIP系と伊藤忠系の二者があります。
支配を判断するには、議決権以外の契約や機関設計も必要です。
Q4.日立製作所は日立建機から完全撤退したのですか。
いいえ。日立製作所の議決権比率は、51.4%から25.4%へ低下しました。
取引後も25.4%を継続保有したため、資本関係は残りました。
完全撤退や全株売却という表現は、公式の比率と一致しません。
Q5.取引金額はいくらですか。
対象は55,290,000株、価格は1株3,300円です。
総額は182,457,000,000円で、約1,824.57億円となります。
これは26.0%分の譲渡対価で、日立建機全社の企業価値ではありません。
Q6.日立製作所の売却益も約1,824.57億円ですか。
違います。約1,824.57億円は受領した譲渡対価です。
日立製作所が認識した利益は、公式の四半期報告書では約392.11億円です。
対価と会計上の利益を分けて記載する必要があります。
Q7.いつ発表され、いつ完了しましたか。
株式譲渡契約等は2022年1月14日に公表されました。
当初は同年6月の完了予定でしたが、実際の完了日は2022年8月23日です。
遅れの具体的理由は、確認した資料だけでは断定しません。
Q8.日立建機は上場廃止になりましたか。
本取引は、日立建機の上場廃止を伴う全株取得として公表されたものではありません。
日立建機は上場を維持し、一般株主が残る構造でした。
そのため、少数株主への継続的な説明が重要になります。
Q9.日立建機の会計上の位置付けはどう変わりましたか。
日立製作所の連結子会社から、持分法適用関連会社へ変わりました。
これは日立製作所の財務諸表への取り込み方が変わったことを意味します。
日立建機の事業が消滅した、または資本関係がなくなった意味ではありません。
Q10.この資本再編の狙いは何ですか。
公式資料は、価値連鎖事業と顧客ソリューションの強化を方向として示しました。
JIPの経営支援知見、伊藤忠の物流・建機等の知見やネットワークも挙げられました。
これらは公表された目的であり、個別の成果は後続資料で検証します。
Q11.価値連鎖事業とは何を指しますか。
公式資料上、部品・サービス、レンタル、中古車等が含まれます。
完成車販売後も続く顧客接点を、複数の事業で支える考え方です。
各領域の具体的な売上や利益は、本件資料だけでは断定できません。
Q12.1株3,300円は割高ですか、割安ですか。
本稿の一次資料だけでは、価格の公正性を判断できません。
市場株価、支配権、流動性、事業計画、評価手法等の検討が必要です。
相対取引の価格を、一般株主にとっての公正価格と直ちに同一視しません。
Q13.26.0%を取得すれば会社を支配できますか。
比率だけでは判断できず、他株主、取締役会、契約、重要事項の権限を確認します。
筆頭株主であることと、親会社または単独支配者であることは同じではありません。
会計、会社法、契約で使う支配の意味も分ける必要があります。
Q14.中小の建機会社でも一部持分売却はできますか。
制度上の選択肢にはなりますが、会社ごとに適否が異なります。
後継者、資金、販路等の目的と、残す持分、経営権、将来出口を同時に設計します。
非上場株式は流動性が低いため、株主間契約の重要性がさらに高まります。
Q15.一部持分売却で最も重要な契約は何ですか。
株式譲渡契約に加え、取引後の株主関係を定める合意が重要です。
取締役、重要事項、情報、配当、追加出資、譲渡、紛争解決を検討します。
一つの条項だけでなく、事業提携の運営方法と整合させる必要があります。
Q16.取引の成功は何で判断すべきですか。
まず、合意条件どおり株式移転と資金決済を完了したかを確認します。
次に、価値連鎖事業、顧客提案、ネットワーク等の目的に成果が出たかを見ます。
本件の長期成果は、後続の公式資料を使い、外部環境と分けて評価すべきです。
Q17.記事で「成功」と書いてよいですか。
取引が2022年8月23日に完了したという手続上の成功は、公式資料で確認できます。
一方、事業シナジーが成功したと断定するには、別の公式実績が必要です。
何の成功かを明示し、取引完了と長期事業成果を分けてください。
Q18.日立建機 HCJI 株式売却の記事で最も避ける表現は何ですか。
「日立建機がJIPに完全買収された」という表現です。
26.0%、HCJI、共同出資、日立の25.4%継続保有という事実を落とします。
短い要約でも、部分譲渡と資本再編であることを明示してください。
公式一次資料と出典の読み方
本稿の案件固有の事実は、次の二つの公式資料を主な根拠としています。
リンクにはnofollowを付けていないため、通常の参照リンクとして公式原文へ移動できます。
日立建機の2022年1月14日発表
日立建機「主要株主の異動等に関するお知らせ」を確認してください。
株数、比率、価格、HCJIの構造、提携目的、当初予定を確認する基準資料です。
発表時点の計画が含まれるため、後日の完了事実とは分けて読みます。
日立製作所の2022年度第2四半期報告書
日立製作所「2022年度第2四半期報告書」を参照してください。
2022年8月23日の完了、譲渡対価、認識利益、持分法適用関連会社化を確認できます。
予定を実績へ更新するために欠かせない後続の法定開示です。
出典利用の原則
会社発表は、当事者が公表した目的と条件を確認する一次資料です。
目的が実現したかを判断する時は、後続の決算や開示で数値を確認します。
公表文の要約は行えますが、未公表の交渉、評価、成果を補ってはいけません。
リンク切れや資料更新の可能性があるため、記事公開直前に再確認してください。
日立建機 HCJI 株式売却のまとめ
日立製作所は、日立建機株式55,290,000株をHCJIへ譲渡しました。
対象は議決権26.0%、価格は1株3,300円、総額は約1,824.57億円です。
HCJIはJIP系と伊藤忠系の出資を受ける受け皿で、両者50%ずつの予定でした。
日立製作所は25.4%を残し、日立建機は連結子会社から持分法適用関連会社になりました。
取引は2022年1月14日に公表され、2022年8月23日に完了しました。
この案件は、完全買収ではなく、上場を維持しながら戦略株主を組み替えた資本再編です。
成功を評価する際は、取引完了と、価値連鎖事業の長期成果を分ける必要があります。
建機会社が応用するなら、売却率より先に、目的、相手、権利、残存持分を設計してください。
未公表のシナジーを断定せず、公式資料と後続数値で検証することが重要です。
個別案件では、法務、税務、会計、競争法等の専門家へ確認した上で判断してください。