中古建機販売会社 売却で価値を守る鍵は、決算書の在庫合計ではなく、一台ごとの状態、相場、所有権、輸出可否、販売先、回収条件を同じ記録でつなぐことです。
油圧ショベルがヤードに百台あっても、すぐ売れる百台なのか、修理費と船積費を払うと利益が消える百台なのかで企業価値は大きく変わります。
中古建機の商流では、商品、代金、船積書類が別々の速度で動きます。
仕入時の検品が不十分なら簿外修理が増え、輸出管理の確認が遅れれば成約後に出荷できず、海外買い手の審査が弱ければ送金保留や未回収が起きます。
M&Aでは、この三つの流れを個体番号で結び直さなければなりません。
本稿は、中古建機販売・輸出会社の経営者、後継者、譲受企業の実務担当者に向け、重要30項目を機械台帳、在庫評価、輸出管理、契約、船積み、海外債権、PMIの順に具体化します。
一般的なM&A手順は繰り返さず、この業態に固有の帳票、式、判断ゲートへ焦点を絞ります。
内容は2026年8月22日時点の公開情報に基づく一般的な実務整理です。輸出規制、経済制裁、廃棄物該当性、通関、税務、会計、契約、輸入国規制は貨物・仕向地・相手方・取引時点により結論が変わります。
個別案件は経済産業省・税関等の窓口に確認し、弁護士、税理士、公認会計士、通関士、金融機関その他の専門家へ相談してください。
自社へ当てはめて整理したい場合は、建設機械会社の譲渡を匿名で相談するをご利用ください。会社名を伏せた検討初期の相談にも対応しています。
目次
中古建機販売会社 売却で最初に守る5つの資産
資産1:売れる状態にある個体在庫
第一の資産は「油圧ショベル百台」ではなく、製造番号で識別され、現在地、稼働時間、仕様、検品結果、修理見積り、権利関係、販売可能国が分かる百件の個体データです。
写真だけが販売サイトにあり、会計台帳や現物とつながらない在庫は、買い手にとって数量ではなく調査負担になります。
同じメーカー・同じ型式でも、年式、アワーメーター、配管、アタッチメント、排出ガス仕様、足回り、塩害、事故歴、再塗装、仕向国の需要で価格は変わります。
したがってM&Aの評価単位は勘定科目ではなく個体です。部品取り機や修理待ち機を即売可能在庫と混ぜないことが出発点になります。
資産2:仕入れの再現性
第二の資産は、安く買えた過去ではなく、経営者が交代しても良質な機械を継続的に仕入れられる仕組みです。
建設会社、レンタル会社、リース会社、ディーラー、オークション、同業者、金融機関からの情報が、誰に、どの頻度で、どの条件で届くかを見ます。
社長の携帯電話だけに査定依頼が来る会社では、過去の粗利が高くても将来の仕入れは不安定です。
紹介元別の査定件数、成約率、平均仕入額、初回連絡から支払までの日数、再取引率を担当者別に記録できれば、個人的な信用を会社の営業資産へ移せます。
資産3:海外の実需へ届く販売網
第三の資産は名刺の枚数ではなく、最終需要地、実際の使用者、輸入者、決済者、荷受人まで追える販売網です。
海外ブローカーが介在すること自体は問題ではありませんが、契約相手と送金者と荷受人が毎回違う状態を説明できなければ、輸出審査と債権管理の両方が不安定になります。
国別売上だけでなく、顧客グループ別の粗利、前受比率、クレーム率、船積後の入金日数、キャンセル、第三国転売の有無を比較します。
売上が集中していても、前受金、長期継続、実需確認、代替販路が揃えばリスクは下がります。逆に高成長国でも一人の仲介者へ依存していれば価値を割り引く必要があります。
資産4:規制と船積みを止めない証拠
第四の資産は、担当者の「いつも出せている」という経験ではなく、型式、仕様、HSコード候補、該非判定資料、用途・需要者確認、制裁スクリーニング、輸出許可・承認の要否、通関書類を案件ごとに残す運用です。
規制は仕向国や法改正で変わるため、過去に出荷できた事実だけでは次回の根拠になりません。
経済産業省は公開ページで、該非判定は輸出者が行うものであり、同省が非該当証明を発給するものではないと案内しています。
メーカー資料、仕様書、法令マトリクス、取引審査記録を結び、誰がいつ承認したかまで残す会社は、規制変更後も再審査できます。
資産5:一台の最終利益を測る原価
第五の資産は売上総利益率ではなく、個体ごとの円換算回収額から、仕入、回送、洗浄、修理、部品、保管、検査、梱包、港湾搬入、海上運賃、保険、販売手数料、為替差損、クレーム、貸倒れを引いた最終利益です。
部署別の費用に散っていると、どの機械・どの国・どの顧客で稼いだかが見えません。
一般的な会社売却の流れや買い手選びは、既存の建設機械会社のM&A完全ガイドで確認できます。本稿では、その一般論を一台単位のデータへ落とすことを優先します。
五つの資産を支える人材と判断ログ
五つの資産は、査定、整備、輸出審査、船積み、回収を担う人が判断して初めて動きます。
資格や勤続年数だけでなく、担当機種、対応言語、取引国、承認権限、代替できる人を技能表にします。
ベテラン査定人には、価格だけでなく、見る順番、警戒する音、断る条件、追加写真の基準を聞き取ります。
輸出担当者には、法令確認の入口、通関業者へ渡す資料、保留時の相談先、過去の例外を記録してもらいます。
重要判断は「誰が何を決めたか」だけでなく、参照した仕様、相場、法令版、顧客説明を判断ログへ残します。
買収後に結論が変わっても、当時の根拠を追えれば、単なる失敗と統制違反を分けて改善できます。
輸出・在庫・相場を守る重要30項目
次の30項目は、売り手が資料を整える順番であり、買い手が質問する順番でもあります。すべてを完全にしてからM&Aを始める必要はありません。
欠けている項目を特定し、価格調整、成約条件、クロージング後の是正へ割り当てることが重要です。
| 番号 | 重要項目 | 最低限残す証拠 | 見落とした場合の影響 |
|---|---|---|---|
| 1 | 個体識別 | メーカー、型式、製造番号、社内ID、銘板写真 | 現物と帳簿を突合できない |
| 2 | 現在地 | ヤード区画、外部保管先、港、貸出先 | 簿外・二重計上を発見できない |
| 3 | 所有権 | 仕入契約、請求書、支払証憑、登録・抹消資料 | 他人物を売却する危険 |
| 4 | 担保・留保 | 融資、リース、所有権留保、動産譲渡登記等の確認 | 自由に処分できない |
| 5 | 稼働時間 | メーター写真、整備履歴、交換歴、異常有無 | 相場比較の前提を誤る |
| 6 | 状態等級 | 検品表、動画、油漏れ、足回り、作動試験 | 修理費とクレームを過小評価 |
| 7 | 仕様・付属品 | 配管、キャブ、排ガス、バケット、キー、取説 | 仕向国需要と合わない |
| 8 | 在庫年齢 | 取得日、入庫日、販売可能日、休眠理由 | 滞留在庫を通常在庫と評価 |
| 9 | 仕入原価 | 本体代、回送、検品、取得直接費の内訳 | 粗利を比較できない |
| 10 | 追加原価 | 修理、部品、洗浄、塗装、保管、再移動 | 個体利益を過大表示 |
| 11 | 観察相場 | 成約事例、オークション落札、見積、日付、条件 | 希望価格を時価と誤認 |
| 12 | 回収可能額 | 売価から今後費用とリスクを控除した算定表 | 在庫調整額が読めない |
| 13 | 仕入先継続性 | 紹介元別件数、成約率、担当関係、契約 | 社長交代後に在庫が枯れる |
| 14 | 販売先実在性 | 登記、所在地、ウェブ、担当者、過去受領実績 | 架空・迂回取引を見逃す |
| 15 | 最終用途 | 用途確認書、使用現場、産業、再販売予定 | キャッチオール審査ができない |
| 16 | 最終需要者 | 輸入者、荷受人、支払人、実使用者の関係図 | 制裁・需要者リスクを見落とす |
| 17 | HS分類 | 統計品目番号候補、仕様、通関士との確認記録 | 申告・規制確認を誤る |
| 18 | 該非判定 | メーカー資料、マトリクス、判定日、判定者 | 無許可輸出の危険 |
| 19 | 制裁確認 | 国・地域、法人、役員、実質支配者、船社、銀行 | 出荷・送金が停止する |
| 20 | 中古品性 | 再使用可能性、作動、外観、梱包、取引、市場の証拠 | 廃棄物と判断され返送される |
| 21 | 売買条件 | 個体、状態、価格、通貨、Incoterms、危険移転 | 費用負担と引渡しを争う |
| 22 | 検収・保証 | 検査地点、期限、許容差、現状有姿の範囲 | 到着後クレームが長期化 |
| 23 | 船積設計 | 寸法重量、荷姿、積載図、予約、締切、搬入票 | 予約変更・追加費用が発生 |
| 24 | 通関書類 | invoice、packing list、許可承認、輸出許可通知 | 出港・輸出免税の証拠を失う |
| 25 | 代金回収 | 前受、L/C等、支払期日、送金者、銀行確認 | 出荷後に回収不能 |
| 26 | 為替 | 受注時レート、予約、入金レート、差損益 | 売価が同じでも利益が変動 |
| 27 | 許認可 | 古物商、営業所、役員、ウェブ表示、変更手続 | クロージング後に仕入停止 |
| 28 | 権限分離 | 査定、仕入承認、輸出審査、出荷、返金の権限表 | 不正と誤出荷を防げない |
| 29 | データ移行 | 台帳・画像・メール・契約の保存場所とアクセス | 買収日に証拠が消える |
| 30 | 100日KPI | 在庫年齢、利益、審査滞留、入金、クレームの週次表 | PMIの成否を測れない |
30項目を赤・黄・緑で評価する
各項目は「緑=証拠があり継続運用」「黄=担当者は説明できるが記録が不十分」「赤=事実不明または法令・契約上の停止要因」とします。
点数を平均して安心するのではなく、赤が一つでも出荷停止や所有権紛争につながる項目は、価格交渉より先に解消します。
例えばHS分類が黄でも通関前に専門家確認を組み込めますが、所有権が赤の個体は売却対象在庫から一旦除外すべきです。制裁対象の可能性がある取引も同様に保留します。
リスクの大きさと是正期限を分けることで、資料不足を理由に案件全体を止めずに済みます。
売り手と買い手で評価根拠を共有する
売り手は「問題なし」、買い手は「証拠なし」と評価しがちです。そこでデータルームには結論だけでなく、参照したファイル、抽出日、母集団、例外、担当者を残します。
買い手が再計算できる資料なら、在庫ディスカウントを一律に掛ける必要が減ります。
重要30項目から調査サンプルを選ぶ
全取引を同じ深さで調べるのではなく、金額、古さ、規制、例外、担当者依存でサンプルを選びます。
在庫は上位金額だけでなく、365日超、不動、港搬入済み、委託、修理見積り未取得を必ず含めます。
輸出取引は、高リスク国、第三者送金、荷受人変更、用途説明が短い案件、許可照会案件を優先します。
通常案件も無作為に選びます。例外だけを見ても、平常時の台帳精度や承認漏れの発生率は測れません。
発見事項が同じ担当者や同じ期間へ集中した場合は母集団を広げ、影響額と是正範囲を再計算します。
サンプルの選定理由と抽出条件を保存すれば、売り手も買い手も調査結果を再現できます。
黄と赤を例外台帳へ移す
評価表で黄や赤を付けただけでは、案件が進むうちに未解決事項が埋もれます。
個体ID、論点、影響額、出荷可否、暫定措置、責任者、期限、解除証拠を例外台帳へ移します。
赤は原則として仕入れ、契約、出荷、精算の該当ゲートを止め、経営者承認だけで解除しません。
黄は追加資料が届くまで条件付きとし、条件、確認日、再審査者を台帳へ残します。
週次会議では件数でなく、滞留日数、影響額、同じ原因の再発、期限超過を確認します。
M&Aの交渉では未解決例外を価格調整、前提条件、誓約、補償のどこで処理するか対応表にします。
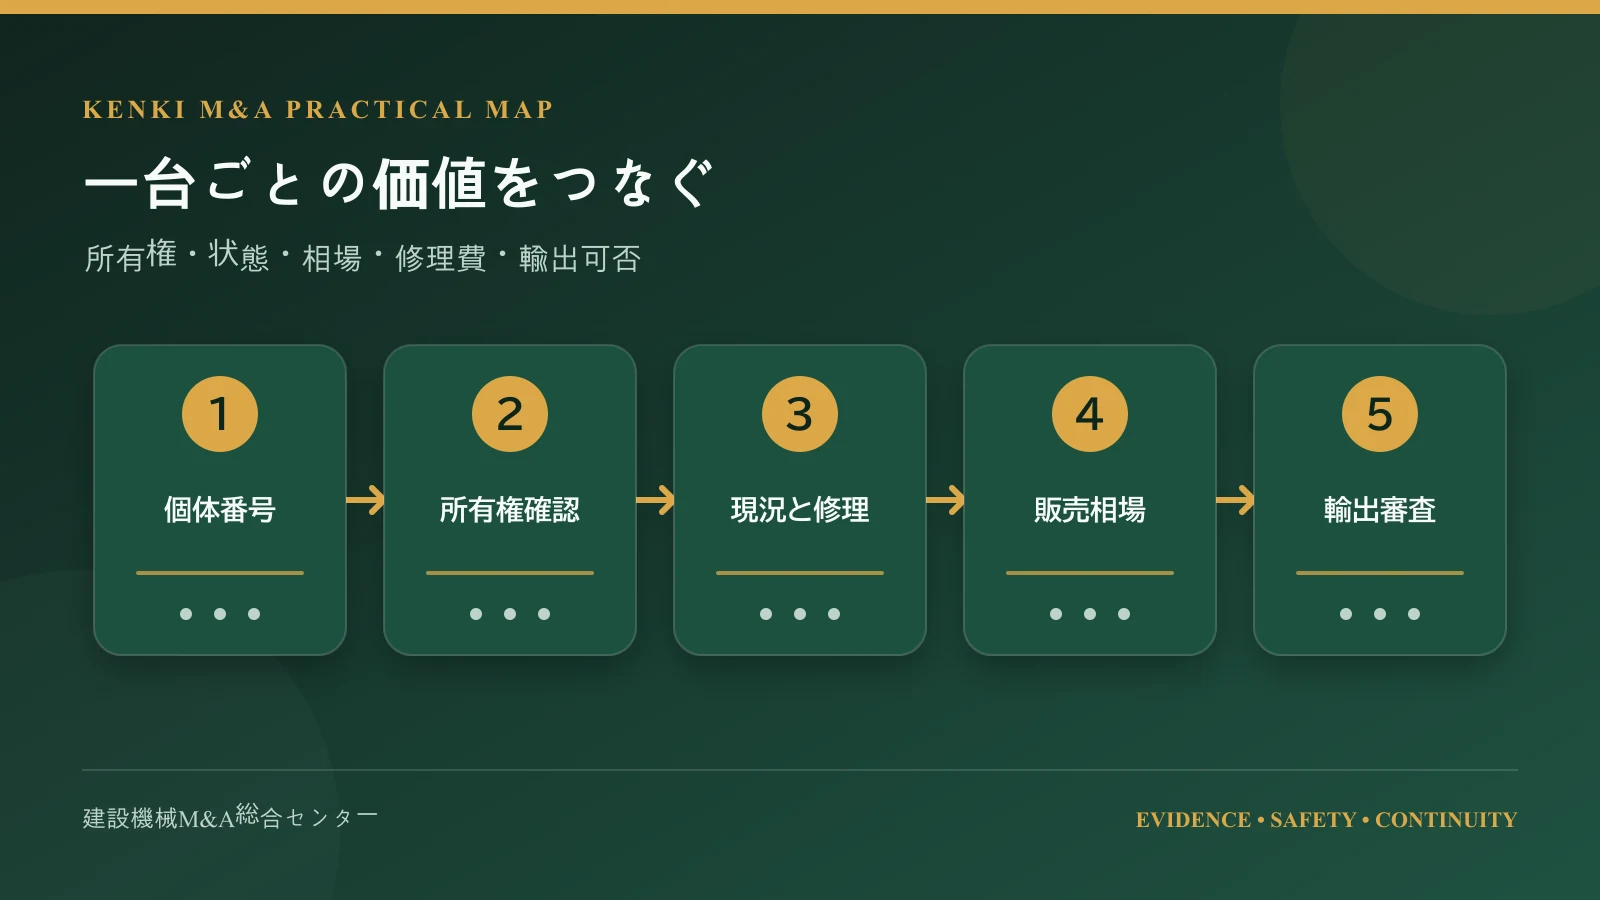
収益構造を四つの流れに分解する
中古建機販売会社 売却では、仕入、再生、在庫、販売の利益を混ぜずに把握します。
国内仕入れから国内販売まで
国内販売は輸出より単純に見えますが、査定、回送、整備、保証、下取りが一体となるため、粗利が本体売買だけに残りません。
下取り価格を高くして本体値引きを隠す、修理費を整備部門へ付け替える、回送費を一般管理費にする、といった処理があると顧客別・個体別の採算を誤ります。
取得から販売までを「査定日、仕入契約日、所有権移転日、入庫日、販売可能日、成約日、引渡日、入金日」に分けます。
日付間の滞留を測れば、査定承認、修理待ち、撮影待ち、買い手審査、配送のどこが運転資金を拘束しているかが分かります。
国内仕入れから輸出販売まで
輸出では販売価格が外貨でも、原価の多くは円で発生します。さらに港持込みまでを売り手が負担するのか、海上運賃・保険まで含めるのかで利益の境界が変わります。
営業担当がFOBやCFRとだけ記録し、実際の積込費、固縛、保管、書類費が別部門へ落ちると採算が歪みます。
ジェトロは貿易実務について、商品、代金、書類・情報という三つの流れを同時に管理する重要性を説明しています。中古建機ではこれに「個体状態」を加え、同一社内IDで四つの流れを結ぶ設計が有効です。
詳しくはジェトロ「貿易実務の流れ」を参照できます。
委託販売・仲介・オークションを分ける
自社在庫販売、売主から預かった委託販売、買い手と売り手をつなぐ仲介、オークション出品では、所有権、売上計上、保証、返品、代金保全が異なります。ヤードにあるから自社在庫とは限りません。
M&Aでは個体ごとに取引類型を付け、委託品を棚卸資産へ含めていないか確認します。
オークション落札価格もそのまま相場にはなりません。出品料、成約料、搬出費、輸送費、消費税区分、現状渡し条件、落札後の整備費を同じ基準へ直します。
自社の販売サイトの掲載価格は希望価格であり、成約価格ではないため、値下げ履歴と成約までの日数を併記します。
部品取り・再生・解体の収益を別管理する
一台を完成機として売らず、アタッチメント、エンジン、油圧部品、足回りへ分けて売ることがあります。
この場合、当初の個体原価を部品へ配賦し、解体費、保管スペース、売れ残り、廃油・廃バッテリー等の処理を含めないと利益を過大評価します。
完成機として再使用できない機械を「中古品」と表示して輸出することは、規制・契約・評判のいずれにも危険です。解体販売は販売可能部品、規制対象となり得る部品、廃棄物を明確に分け、完成機輸出とは別の承認フローにします。
粗利ブリッジで利益が消えた場所を示す
月次では、掲載価格から入金までを段階別に並べる粗利ブリッジを作ります。
掲載価格、値引き、外貨成約、円換算、修理追加、物流追加、手数料、為替、クレームの順に差額を示します。
価格交渉で失った利益と、見積漏れで失った利益は対策が違うため、同じ「粗利低下」にまとめません。
国別粗利が高くても船積変更と回収遅延が多ければ、資金コストを含む着地利益では順位が逆転します。
買い手は統合後の運賃や手数料を自社条件へ置き換え、相乗効果を個体別に再計算します。
実現前の相乗効果は在庫価値へ全額上乗せせず、対象機、実現時期、確率を分けて管理します。
個体別機械台帳を企業価値の根拠にする
一台一行ではなく一台一IDにする
表計算の一行だけでは、修理や写真の履歴を保持できません。変更されない社内IDを親キーにし、基本情報、仕入、状態、原価、販売、輸出審査、船積み、入金を子テーブルとして結びます。
製造番号は重要ですが、再打刻、読取不能、入力揺れに備え、社内IDを別に持ちます。
銘板写真、全周写真、アワーメーター、エンジン番号、車台番号、アタッチメント番号を撮影し、撮影日時と撮影者を付けます。画像ファイル名にも社内IDを入れます。
「IMG_1234.jpg」のまま共有フォルダーへ置く運用では、担当者退職後に証拠として使えません。
基本台帳に必要な列
| 区分 | 推奨項目 | 確認資料 |
|---|---|---|
| 識別 | 社内ID、メーカー、型式、製造番号、エンジン番号、年式 | 銘板、メーカー資料、仕入書 |
| 仕様 | 機種、重量、寸法、燃料、出力、配管、キャブ、排ガス表示 | 仕様書、実測、ラベル写真 |
| 稼働 | 表示時間、推定実働、メーター交換、始動・走行・作業試験 | 動画、整備記録、検品表 |
| 状態 | 外観、油漏れ、異音、シリンダー、旋回、足回り、電装 | 部位別写真、判定者署名 |
| 付属品 | バケット、フォーク、ブレーカー、キー、取説、予備部品 | 付属品リスト、個別番号 |
| 権利 | 所有者、取得根拠、支払、担保、リース、委託、差押え照会 | 契約、振込、登録、金融資料 |
| 保管 | 所在地、区画、入出庫、鍵管理、外部保管契約 | ヤード図、入出庫記録 |
| 販売 | 掲載日、価格履歴、商談、予約、成約、仕向国、引渡し | 販売サイト、見積、契約 |
状態等級を写真と試験に結び付ける
A、B、Cの記号だけでは担当者ごとに基準が変わります。
Aは「即使用可能」、Bは「通常整備後に使用可能」、Cは「重大修理を要する」、Dは「部品取り・再使用困難」など定義し、始動、走行、旋回、ブーム、アーム、バケット、ブレーキ、安全装置の試験結果へ結びます。
故障をゼロに見せるのではなく、既知不具合、未確認部位、想定修理費、販売条件を分けて記録します。「現状有姿」は何も説明しない免責ではありません。
買い手へ開示した写真、動画、検品表の版を保存し、後日のクレームで同じ状態を再現できるようにします。
アワーメーターを単独で信用しない
稼働時間は相場に影響しますが、メーター交換、故障、巻戻し、長時間アイドリングなどで実態とずれることがあります。
メーター写真だけでなく、整備履歴の日付と時間、摩耗、ペダル・シート、足回り、エンジン制御情報、前所有者の説明を合わせて確度を評価します。
確証がない場合は「実働3,000時間」と断定せず、「表示3,000時間、交換歴不明」のように事実と評価を分けます。M&Aの在庫査定でも、表示時間の全件を同じ信頼度で相場モデルへ入れないことが重要です。
排出ガス・安全表示も資産情報にする
日本国内で使用される公道外の特殊自動車には、機種や製作時期等に応じてオフロード法の枠組みがあります。環境省は油圧ショベル等を含む特定特殊自動車の排出ガス規制を案内しています。
ラベル、型式、原動機、改造履歴は国内再販にも海外の適合確認にも役立つため、写真で残します。
ただし日本の表示が輸入国の規制適合を保証するわけではありません。輸入国の排ガス、安全、車両登録、年式規制は現地輸入者が確認し、契約で責任分担と必要書類を決めます。
参考として環境省「特定特殊自動車排出ガス規制法」を確認できます。
テレマティクスと整備データを引き継ぐ
稼働位置、時間、故障コード、燃費を示すテレマティクスは、査定と販売説明を支える個体データです。
メーカーや通信端末ごとに、契約名義、管理者、対象機、保存期間、利用料、停止条件を一覧にします。
売却後も旧代表者の個人メールへ認証が届く状態では、故障履歴と位置情報を継続利用できません。
譲渡可否をサービス提供者へ確認し、必要なら買い手アカウントへの移行と顧客同意を準備します。
位置情報には顧客や委託先の情報も含まれるため、権限を絞り、目的外利用と不要な持出しを防ぎます。
通信が切れた期間は現物点検と整備票で補い、データがないことを「異常なし」と読み替えません。
中古建機在庫を回収可能額で評価する
中古建機販売会社 売却の在庫評価は、帳簿価額だけでなく個体ごとの回収可能性を見ます。
帳簿価額と売れる金額を混同しない
帳簿価額は採用する会計・税務処理に基づく数字であり、M&A時点の回収額そのものではありません。
中古建機は個体差が大きいため、取得原価の合計へ一律の掛け目を置くより、主要在庫を個別査定し、残りを機種・年式・状態・在庫年齢で層別する方が説明可能です。
国税庁は低価法に関する説明で、通常は見込売却価額から見積追加製造原価と見積販売直接経費を控除した正味売却価額を示しています。
M&A価格調整と税務上の評価は同一ではありませんが、売価から今後必要な直接費を引く考え方は在庫検証の出発点になります。個別処理は税理士・公認会計士へ確認してください。
個体別回収可能額の式
個体別回収可能額 = 保守的な成約見込額 − 未実施修理 − 洗浄・塗装 − 回送・港湾搬入 − 梱包・固縛 − 売り手負担の運賃・保険 − 販売手数料 − 保証・クレーム見込 − 回収・国リスク
保守的な成約見込額には、販売サイトの最高掲載額ではなく、比較可能な実成約、直近の落札、自社の値引後成約を使います。
外貨建ての場合は、評価日レートだけでなく、決済までの期間とヘッジ方針を反映した社内レートを使い、楽観的な円安前提で在庫価値を膨らませません。
算定結果と帳簿価額の差は、会計上直ちに損失となるかという論点と、M&A価格でどう調整するかという論点を分けます。価格調整用の「経済的在庫価値」は、会計方針を変更せずに買い手とリスク配分を議論する補助表として作れます。
相場比較の条件を七つ揃える
比較対象は、①メーカー・型式、②年式、③稼働時間の信頼度、④仕様・アタッチメント、⑤状態・修理歴、⑥販売地域・通貨、⑦取引条件を揃えます。
型式が同じでも、港持込み価格とヤード渡し価格、整備保証付きと現状渡しでは一致しません。
成約事例には日付を付けます。海上運賃、為替、現地需要、排出ガス・年式規制が変われば、半年前の相場でも調整が必要です。比較件数が少ない特殊機は、機械本体とアタッチメントを分け、代替機との価格差や想定販売期間を加味します。
在庫年齢を四段階で見る
例として、販売可能日から0〜90日、91〜180日、181〜365日、366日以上へ区分します。取得日ではなく、必要修理と撮影が終わり販売できた日も併記します。
修理待ちの半年を「販売開始前」として除外すると運転資金の問題を隠すため、取得からの日数も残します。
長期在庫だから必ず価値が低いとは限りません。希少機、災害対応機、季節機、受注生産に近いアタッチメントは販売期間が長くても粗利を保てます。
重要なのは滞留理由を「価格、状態、仕様、規制、販路、季節、権利、未掲載」に分類し、次の行動と期限が決まっているかです。
架空例で在庫調整を計算する
帳簿価額800万円の油圧ショベルについて、実成約を基にした売価1,050万円、修理120万円、洗浄・回送・港湾費50万円、販売・船積関連費40万円、保証・回収リスク30万円と見積もると、
回収可能額は810万円です。帳簿価額との差は10万円にすぎず、掲載価格1,200万円との差400万円を含み益とみなすのは危険です。
別の帳簿価額600万円の機械が、売価650万円、修理100万円、直接販売費70万円、リスク30万円なら回収可能額は450万円です。M&A交渉では150万円の経済的調整候補になります。
ただし実際の会計・税務処理、消費税、価格調整条項への反映は専門家と設計します。
平均粗利ではなくコホートを見る
仕入月、仕入先、機種、国、営業担当ごとに集団を作り、取得後90日、180日、365日時点の販売率と最終利益を比較します。売れた機械だけの粗利を見ると、売れ残りの資金拘束と将来値下げが抜けます。
未販売在庫を含むコホート利益で査定力を評価します。
レンタル会社では稼働収益が在庫保有を補う場合がありますが、純粋な販売在庫は時間とともに保管・金利・陳腐化負担が増えます。レンタル在庫との違いは建機レンタル会社の売却・事業承継も参照してください。
感応度表で在庫価値の幅を示す
相場は一点ではなく、売価、為替、修理、販売期間が動くため、基準・下振れ・早期処分の三ケースを作ります。
下振れでは売価低下、円高、追加修理、長期保管を同時に置き、都合のよい変数だけを変えません。
早期処分は値下げで現金化を早めた場合の資金回収と、保管・金利・相場下落の回避額を比較します。
主要在庫は個体別、残りは機種・年齢・状態の層別で計算し、総額と上位個体への依存を示します。
買い手固有の販売網で高く売れる部分は相乗効果とし、売り手単独の在庫価値と混ぜません。
価格条項にはケースそのものではなく、基準日、算定式、証拠、紛争時の専門家手続を定めます。
ヤード実査で所有権と現物を一致させる
棚卸し前にヤードを凍結する
M&Aの実査日は、入出庫を止める時間帯を設定し、止められない場合はカットオフ表を作ります。実査中に港へ出た機械、前日に入庫して未登録の機械、外部修理先にある機械、委託預かり品を別リストにします。
現物から台帳、台帳から現物の双方向で確認します。
ヤード図へ区画番号を振り、社内IDの札を見やすい位置に付けます。製造番号だけを泥や再塗装の中から探す棚卸しでは時間がかかり、見落としが増えます。
ドローンや全景写真は配置確認に役立ちますが、銘板と状態の個体確認を代替しません。
第三者所有物を色分けする
委託販売、修理預かり、下取り予定、キャンセル後未返却、リース、共同購入、すでに顧客へ販売済みで出荷待ちの機械を、自社在庫と物理的または札の色で分けます。
売上計上済みなのにヤード在庫へ残る個体、前受金を受けた予約品も識別します。
所有権は請求書だけでなく、契約上の移転時期、代金支払、検収、所有権留保を確認します。
建設機械登記、動産譲渡登記、集合動産担保、リース会社の権利等が関係する可能性があるため、重要個体は金融契約と登記・登録の調査範囲を弁護士・司法書士等と決めます。
部品とアタッチメントを本体から切り離す
バケットやブレーカーが「一式」とされ、別の本体に付け替えられる現場では二重計上が起きます。高額アタッチメントには個別IDを付け、適合機種、所有権、摩耗、配管・ピン、保管場所を記録します。
予備部品も新品、中古再使用、要修理、廃棄予定に分けます。
油、燃料、バッテリー、タイヤ、電子制御部品は船積み・環境規制にも関係します。機械に組み込まれた状態と、交換部品として単独出荷する状態で分類や規制確認が異なる場合があるため、輸出審査単位を明示します。
実査差異を金額より原因で追う
差異が一台でも、単なる入力遅れ、誤ったヤード、委託品混入、盗難、二重販売では対策が違います。差異表には発見日、個体、帳簿状態、現物状態、原因、金額、是正、再発防止、承認者を記載します。
差異を期末だけで相殺せず、月次循環棚卸しの対象へ戻します。
盗難・災害・保険をヤード単位で確認する
ヤードには本体だけでなく、取り外しやすいバッテリー、制御部品、アタッチメント、鍵もあります。
施錠、照明、カメラ、入退場、鍵の貸出し、夜間搬出、委託業者の権限を現場で確認します。
洪水、高潮、土砂、火災、台風では、一度に多数の在庫が損傷し、写真や書類も失われる可能性があります。
保険証券は対象所在地、対象物、評価方法、免責、屋外保管、輸送中、地震・水災、休業を確認します。
取得後に新ヤードへ移した在庫が申告されているか、保険金額が相場上昇後も十分かを見直します。
事故時の全景、個体写真、浸水線、搬出、修理見積りを残せるよう、平時から台帳を外部バックアップします。
仕入網・販売網・仲介者をデューデリジェンスする
仕入先を五つの型に分ける
建設会社・所有者からの直接買取り、レンタル会社の入替え、メーカー・ディーラー、リース・金融回収、オークション・同業者では、情報の早さ、品質、ロット、支払条件、瑕疵リスクが違います。
仕入先別に台数だけでなく、最終利益と在庫日数を比較します。
直接買取りは高粗利でも査定人への依存が強く、オークションは再現性が高くても競争で粗利が薄くなることがあります。買い手は「どの仕入先が良いか」ではなく、各チャネルをどの機種・価格帯で使い分けるルールがあるかを確認します。
紹介関係を会社へ移す
過去三年の査定依頼を紹介元別に並べ、社長だけが対応した割合、他担当へ引き継いだ後の成約率、秘密保持、支払速度を確認します。
クロージング前後に主要紹介元を一斉訪問するより、案件情報の守秘性を考慮し、開示時期と説明者を相手別に決めます。
競合でもある同業者からの仕入れは、M&A情報が漏れると取引が止まる可能性があります。買い手候補へ顧客・仕入先実名を早期に開示せず、匿名集計、上位先の属性、NDA、段階的開示を使います。
海外顧客を売上ではなく行動で評価する
顧客スコアには、取引年数、実在確認、最終用途の説明力、前受比率、送金者一致、入金遅延、書類修正回数、船積変更、検収クレーム、再販先の透明性を入れます。
売上上位でも、契約相手と第三国の送金者が頻繁に変わる顧客は審査を強めます。
外国ユーザーリストに載っていないことだけで安全とはいえず、載っていることだけで直ちに禁止と断定するリストでもありません。
相手企業、実質支配者、用途、需要者、仕向地、迂回兆候を総合し、最新の制裁リストと輸出規制を取引ごとに確認します。
販売代理店・ブローカー契約を見直す
口頭の地域独占、成功報酬、価格裁量、顧客情報の所有、再委託、制裁遵守、クレーム対応、契約終了後の案件帰属を確認します。
買い手が既に同地域へ販売網を持つ場合、二つの代理店が同じ顧客へ異なる価格を提示し、統合初日から信用を損なうことがあります。
代理店の価値は売上だけでなく、現地輸入手続、部品供給、整備、現場訪問、回収支援に分解します。横浜ゴムによる地域整備網の価値の見方は、業態は異なるものの横浜ゴムによる古沢商会の買収事例が参考になります。
紹介料と第三者支払を腐敗リスクから確認する
海外販売では、代理店、通訳、港湾関係者、検査支援者など複数の第三者が関わります。
紹介料は金額だけでなく、役務、相手の実在性、実質支配者、公務員との関係、請求根拠を確認します。
契約国と異なる国の個人口座、現金、成功報酬だけの請求、役務説明のないinvoiceは保留します。
販売先から指定された第三者でも自社の支払先になる以上、担当者の紹介だけで承認しません。
面談記録、契約、成果物、送金承認を案件番号で結び、会計科目を「雑費」へまとめないようにします。
M&Aでは過去の高額・例外支払を抽出し、未記録債務、当局対応、取引継続可否を専門家と判断します。
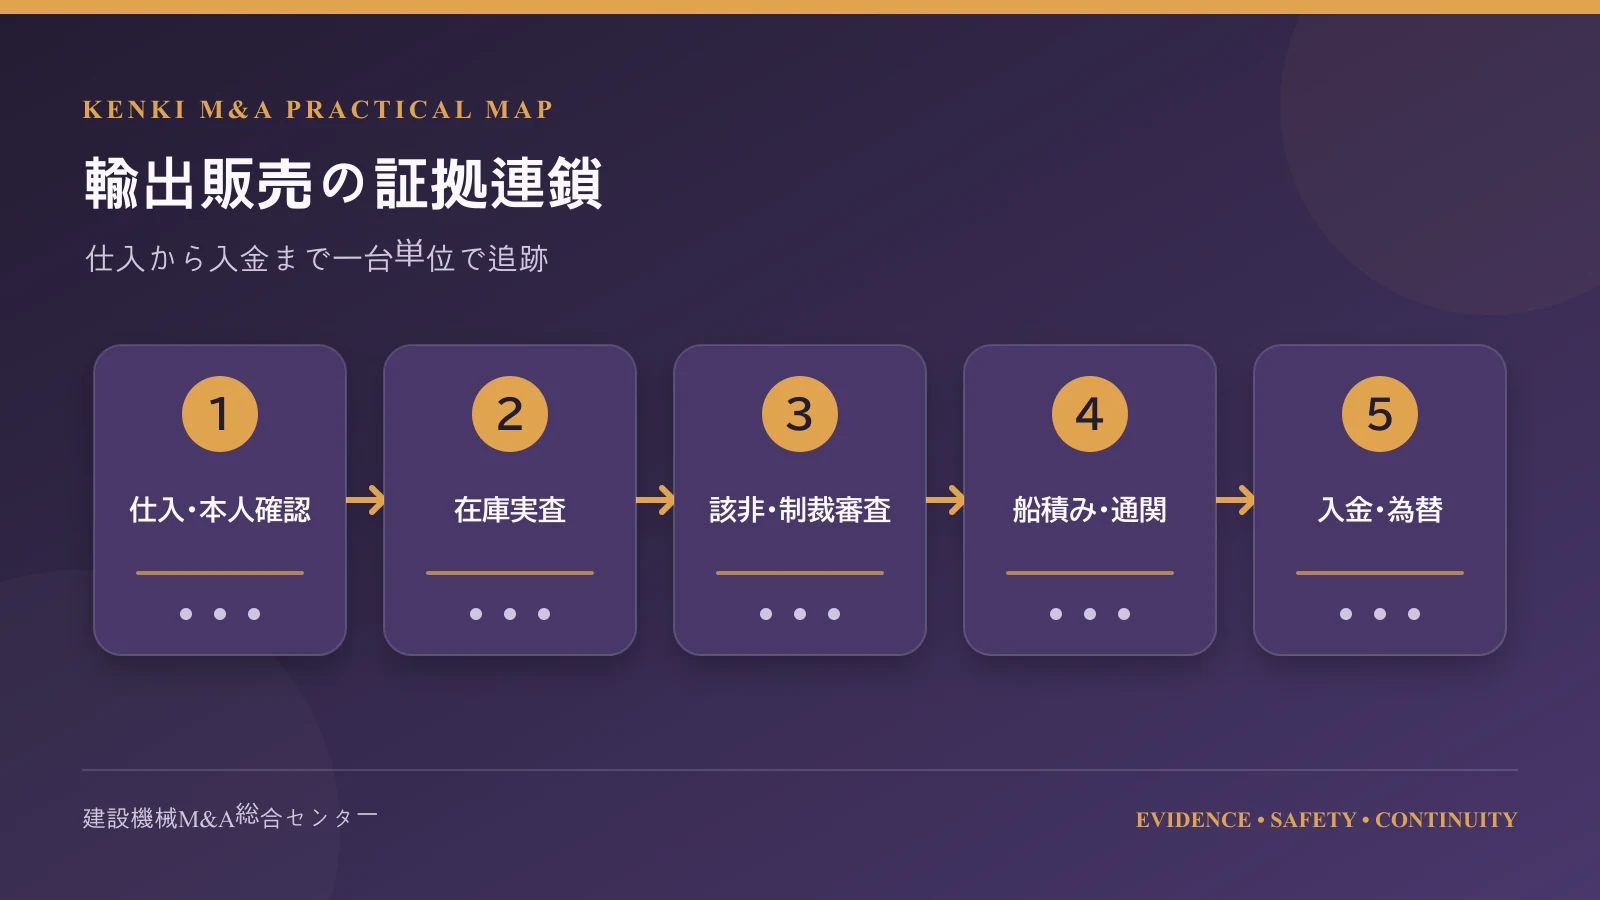
該非判定・キャッチオール・制裁を分けて審査する
中古建機販売会社 売却では、輸出審査の判断者、日付、根拠、承認記録も承継対象です。
この章は一般的な管理設計であり、特定の機械・部品・国・取引の輸出可否を判定するものではありません。法令、告示、通達、制裁対象は改正されます。出荷の都度、最新情報と個別仕様を確認してください。
HSコードと該非判定は別の作業
HSコードは税関申告や貿易統計、国別措置の品目確認で用います。一方、安全保障貿易管理のリスト規制では、輸出令別表第1や貨物等省令の品目・仕様を確認します。
HSコードが同じでも仕様で結論が分かれ、該非判定が非該当でもキャッチオールや国別制裁の審査は残ります。
台帳には「HS候補」「根拠資料」「確認した通関士・税関相談」「確認日」と、「輸出令項番」「判定結果」「仕様根拠」「判定者」「法令版」を別列で持ちます。
税関の2026年版輸出統計品目表と、経済産業省のリスト規制の説明・貨物マトリクスを混ぜない運用が必要です。
本体と搭載品・付属品を分けて確認する
中古建機にはエンジン、制御装置、通信端末、測量・位置情報機器、カメラ、暗号機能、無線機、アタッチメント、予備部品が含まれる場合があります。本体型式だけで一括判定せず、単独出荷する付属品や後付け装置を洗い出します。
メーカーの該非判定資料がある場合も、対象型式、オプション、発行日、法令版、輸出する現物との一致を確認します。中古機では後付け・取り外し・改造があるため、新品出荷時の資料だけで現在の構成を断定しません。
資料がない場合の調査責任者と出荷保留基準を決めます。
キャッチオールは用途と需要者を審査する
経済産業省は、リスト規制以外でも、用途要件、需要者要件、インフォーム通知等により許可が必要となる補完的輸出規制を案内しています。
2025年10月9日施行の見直し後を含む最新ページとQ&Aを参照し、古い社内フローをそのまま使わないことが重要です。
「建設現場で使う」という一文だけでは足りません。現場の国・地域、工事の種類、発注者、実使用者、機械の能力、再販売、軍・原子力・ミサイル等の懸念用途との関係、仲介者の役割を確認します。
説明が不自然、急な仕向地変更、仕様に不釣合いな用途、第三国経由などの赤旗があれば承認を止めます。
参考資料は経済産業省「補完的輸出規制」と、2026年3月版の帳票例を含む安全保障貿易管理ガイダンス[入門編]第三版です。
外国ユーザーリストを合否表として使わない
外国ユーザーリストは、大量破壊兵器等との関連が懸念される企業・組織の情報として取引審査を助けるものです。非掲載だから審査不要、掲載だから自動的に全取引禁止という単純な使い方ではありません。
社名の別表記、住所、親子会社、実質支配者も確認します。
スクリーニング結果には検索日、使用リストの版、検索語、候補一致、除外理由を残します。担当者が「ヒットなし」とだけ入力すると、後日リストが更新された際に再検証できません。
定期顧客も契約時、出荷承認時、送金受領時など重要時点で再確認します。
国・地域別措置を別ゲートにする
対ロシア等の措置では、民生用であることだけで規制対象外にはなりません。
経済産業省のFAQは、関税率表84類のクレーン、フォークリフト、ブルドーザー等を含む車両が広く規制対象となり得ること、HSコードと仕様の双方を確認する必要があることを説明しています。
ロシア、ベラルーシ、北朝鮮その他の国・地域や特定団体に関する措置は変わり得ます。輸出先を直接の荷受国だけで判断せず、最終仕向地、積替え、再販売、支払銀行、船舶を確認します。
詳細は最新の経済産業省「ロシア等への輸出入に関するFAQ」と対ロシア等制裁関連を確認します。
輸出審査票は三段階承認にする
第一段階は貨物審査で、個体と付属品、HS候補、リスト規制該非、許可・承認要否を確認します。第二段階は取引審査で、用途、需要者、仕向地、仲介者、制裁、赤旗を確認します。
第三段階は出荷審査で、契約時から相手・船・銀行・貨物構成が変わっていないかを再確認します。
営業が売上を作り、同じ営業が審査し、同じ営業が出荷解除する体制は避けます。小規模会社でも、営業起票、輸出管理責任者承認、代表者または別責任者による例外承認へ分けられます。
疑義が解けないときに売上予算より保留を優先できる権限を文書化します。
法改正を未出荷案件へさかのぼって反映する
法令や制裁リストが変わったとき、改正日以後の新規案件だけを直す運用では不十分です。
受注済み、前受済み、修理中、港搬入前、通関前、積載前を抽出し、施行日と取引段階で再審査します。
法令情報の取得元、確認頻度、社内通知、対象案件抽出、承認取消し、顧客説明の責任者を定めます。
メール配信を読んだ記録だけでなく、台帳の審査版と出荷解除日が更新されたことを監査します。
M&Aの契約日からクロージングまでにも改正は起こるため、重大変更の通知義務へ含めます。
買い手はクロージング直前に高リスク案件を再抽出し、旧承認を自動継承しない運用にします。
中古品と廃棄物の境界を証拠で管理する
「中古」と書けば中古品になるわけではない
一般的な中古品は、再使用でき、処分や再生・回収を目的としないことが前提です。
大破、不動、部品欠損、油やバッテリーの状態、販売価格、梱包、輸入国の市場、買い手の事業によっては、廃棄物・特定有害廃棄物等の該当性を慎重に確認する必要があります。
環境省は、バーゼル法上の特定有害廃棄物等または廃棄物処理法上の廃棄物に該当するかについて事前相談を案内しています。
相談は助言であり、法令遵守義務を緩和したり現物の適法性を証明したりするものではない点も明示されています。疑義品を出港直前まで放置せず、仕入れ段階で区分します。
五つの証拠を個体ファイルへ入れる
使用済み電気・電子機器の中古品判断基準は、年式・外観、正常作動性、梱包・積載、中古取引の事実、中古市場の五項目を示しています。
この基準がすべての建設機械へそのまま適用されると断定はできませんが、再使用目的を客観化する証拠設計として有用です。
- 外観・年式:銘板、全周、破損、汚れ、主要部の写真
- 作動性:始動、走行、作業装置、安全装置の検査と動画
- 荷姿:積載前後、固定、保護、付属品の分離状況
- 取引:中古機としての契約、価格、用途、検収条件
- 市場:輸入者の販売・整備能力、販売店、最終利用の説明
詳細は環境省「使用済み電気・電子機器の輸出時における中古品判断基準」と事前相談の案内を確認してください。
不動機・部品取り機を通常フローから外す
始動しない、構造部が破損、主要部品が欠損、修理費が売価を上回る機械は、営業判断だけで「現地修理前提の中古」としません。
修理計画、部品、修理者、費用負担、修理不能時の取扱い、輸入国の受入れを確認し、環境・貿易管理の専門窓口へ相談します。
特に使用済み鉛バッテリー、電子基板、廃油等を単独の価値物として混載する行為は、完成機の付属品とは異なる論点を生みます。不要品をコンテナの隙間へ積んで運賃を回収しようとせず、商品リストと廃棄・回収品を完全に分けます。
輸入国での返送リスクを契約に入れる
日本側で輸出許可を得ても、輸入国が中古品・廃棄物・年式・排出ガス・安全規制を別に判断します。輸入者が必要許可を取得する義務、虚偽情報を出さない義務、検査・保管・返送・処分費の負担、輸出者が協力する範囲を契約で定めます。
ただし契約で費用を輸入者へ転嫁しても、日本の輸出者としての法令上の責任が消えるとは限りません。個別案件で、責任分担条項と公法上の義務を弁護士・通関士等へ確認します。
洗浄・土砂・油の状態を出荷品質にする
足回りの土砂、植物片、油漏れ、残燃料は、港・船社・輸入国の検査や安全条件に影響します。
洗浄済みという一語ではなく、洗浄日、実施者、対象部位、再汚染防止、積載前写真を残します。
漏れは拭き取って隠さず、発生部位、修理、作動後の再確認を検品表へ記載します。
抜き取った油、燃料、バッテリーを別貨物として隙間へ混載せず、処理と保管の記録を分けます。
輸入国が土壌・植物防疫の洗浄証明を求める場合は、輸入者と必要様式・検査者を事前確認します。
商品価値を高める清掃と、廃棄物や不具合を見えなくする行為を混同しないことが重要です。
輸出売買契約と貿易条件を一台単位で固定する
契約対象を写真まで特定する
契約書または注文確認書には、メーカー、型式、製造番号、社内ID、表示時間、付属品、状態等級、既知不具合、写真・動画の版、価格、通貨を入れます。
「中古油圧ショベル1台」だけでは、同型在庫との入替えや付属品不足を争います。
商談後に修理、部品交換、アタッチメント変更をした場合、最終状態を再承認します。営業チャットで合意した追加作業も、変更注文として本体契約へ結びます。無料サービスでも、納期と検収に影響するため記録します。
現状有姿と説明義務を両立させる
中古機械では現状有姿や保証限定を用いることがありますが、既知の重大不具合を開示せず、何も保証しないという意味ではありません。
開示した状態、買い手が確認した資料、作動確認の範囲、未確認部位、輸送中損傷との境界を明確にします。
検収地点を日本のヤード、港搬入時、船積時、仕向港、買い手ヤードのどこにするか決めます。クレーム通知期限、必要証拠、修理前通知、救済方法、責任上限、間接損害、準拠法、紛争解決も個別案件に合わせます。
定型英文を流用せず弁護士へ確認します。
Incotermsだけで費用は決まらない
FOB、CFR、CIF等を使う場合は、Incoterms 2020の規則名と指定港・場所を明示します。
それでも、ヤード回送、港内横持ち、吊上げ、フラットラック固定、検査、デマレージ、書類訂正、荷下ろしなど個別費用を完全には決められません。費用表を別紙にします。
危険移転と所有権移転、支払期限は同じとは限りません。前受金を受けても所有権を留保するのか、船積時に移るのか、B/Lと引換えかを定めます。M&A時には既存契約ごとに、誰が費用と危険を負っているかを一覧化します。
キャンセルと相場変動を設計する
船腹不足、輸入許可遅延、規制変更、銀行審査、為替、買い手都合で船積みが延びることがあります。予約金の返還・没収、保管料、再販売権、価格再協議、制裁・輸出禁止時の解除、不可抗力、既発生費用の負担を決めます。
規制上輸出できないと判明した場合に、別国へ迂回することを営業判断で許さない条項が重要です。代替仕向地・荷受人への変更は、新規取引として再審査し、書面承認がない限り出荷しません。
多言語文書の優先順位と版を固定する
英文契約、現地語注文書、日本語社内稟議の数字や状態が違うと、どの文書が優先するかを争います。
正文と参考訳を定め、個体、価格、通貨、港、日付、検収、口座は署名前に対照表で確認します。
電子署名やメール承諾を使う場合は、署名権限、送信元、改変防止、時刻、最終版の保存を確認します。
チャットでの値引きや付属品追加は、番号付き変更注文へ移し、古い版を販売・整備・船積みから外します。
顧客が差し替えたinvoiceを送ってきても、通関価格や契約実態と異なる書類へ安易に署名しません。
翻訳の誤りは免責されるとは限らないため、重要条項は当該法域に詳しい弁護士へ確認します。
船積み・通関・書類を出港から逆算する
輸送方式を機械の仕様から選ぶ
RoRo、コンテナ、フラットラック、ブレークバルクでは、寸法制限、分解、積込方法、固定、濡損、盗難、港湾設備、費用が異なります。
掲載時の概算寸法ではなく、アタッチメントやキャブを含む実測値と重量で予約します。誤差が予約変更や安全問題につながります。
分解する場合は、取り外したピン、ホース、配線、ボルト、キー、取説を梱包番号で本体へ結びます。現地で復元できる手順、必要工具、吊点、締付情報を用意し、分解後の貨物構成で輸出審査とpacking listを更新します。
出港から逆算した案件カレンダー
| 時点 | 主な作業 | 出荷停止ゲート |
|---|---|---|
| 出港30〜21日前 | 個体確定、買い手・用途審査、輸入条件確認、船腹仮押さえ | 相手・用途・規制の疑義 |
| 20〜14日前 | 修理、作動検査、実測、写真、該非・HS確認、契約確定 | 不動、仕様不一致、許可未着 |
| 13〜7日前 | 梱包・分解計画、invoice、packing list、保険、搬入予約 | 書類と現物の不一致 |
| 6〜3日前 | 最終制裁確認、前受確認、搬入、積載前写真、通関 | 送金者変更、仕向地変更 |
| 2日前〜出港 | 船積、固縛写真、B/L draft確認、輸出許可通知保存 | 船・荷受人・個体の相違 |
| 出港後 | 書類送付、入金、到着追跡、検収、原価確定 | 不正な書類変更要求 |
通関書類を台帳へ戻す
商業送り状には売手・買手、個体、数量、価格、通貨、取引条件等を整合させ、packing listには荷姿、重量、寸法、梱包番号を記載します。輸出申告の統計品目番号、申告価格、仕向人と契約・現物が一致するかを確認します。
東京税関は、輸出者または委任を受けた通関業者が輸出申告を行い、他法令の許可・承認等が必要な貨物は申告時に当該書類を提出する旨を案内しています。基本は税関「輸出通関手続の概要」で確認できます。
記録保存をM&Aの引継ぎ対象にする
税関は、業として輸出する申告者について、品名、数量、価格、仕向人、輸出許可年月日・番号等の帳簿と、契約書、仕入書、包装明細書等の保存を案内しています。
輸出帳簿は許可日の翌日から5年間とされるため、M&Aで過去データを消さない移行が必要です。
電子保存では、個体ID、輸出申告番号、invoice番号、B/L番号を検索キーにします。退職者のメールボックスだけに書類がある状態を改め、アクセス権、バックアップ、版管理、削除禁止期間を決めます。
詳細は税関「帳簿書類の保存義務」を参照してください。
輸出免税の証拠を会計へ渡す
輸出取引の消費税処理では、実際の取引と輸出者名義、輸出許可通知等の保存を整合させます。通関担当が持つPDFと経理の売上伝票がつながらないと、輸出した事実の証明や消費税区分の検証に時間がかかります。
国税庁の2026年版「消費税のあらまし」は、輸出免税の適用に輸出許可書等の保存が必要であり、電磁的記録を含むことを案内しています。名義貸しや間接輸出は別論点があるため、国税庁資料を参照し、税理士へ個別確認します。
燃料・油・バッテリーは船社条件を確認する
燃料量、油漏れ、バッテリー接続、危険物、洗浄、土砂付着、燻蒸、木材梱包等の条件は、航路、船社、港、輸入国で異なります。過去便の経験を全便へ適用せず、予約時の書面指示を個体ファイルへ保存します。
漏れを止めるために出港直前に部品を外し、申告した仕様と変わることがないよう、整備担当と輸出管理担当が変更を共有します。積載前・積載後・固縛後の写真は、船積み品質と輸送中損傷の境界を示す証拠になります。
貨物保険と損傷対応を到着前に決める
保険金額、保険区間、免責、錆・擦傷・機械故障、甲板積み、積替え、共同海損の扱いを確認します。
中古機は船積前から傷があるため、部位別写真と検品表がなければ輸送中損傷との差を証明しにくくなります。
到着後の開梱、検査、損傷通知、サーベイヤー手配、修理前保存、保険会社への連絡期限を契約へ合わせます。
買い手が勝手に修理した後で請求する事態を避け、緊急安全措置と恒久修理の承認を分けます。
保険金を受け取る主体と顧客への返金・代替機提供の関係を、危険移転と整合させます。
M&A時には未決クレームを一覧化し、債権・保険金・顧客補償を同じ案件番号で引き継ぎます。
海外送金・為替・売掛金を利益へつなぐ
契約相手・送金者・荷受人を一致させる
三者が異なる取引には合理的な商流もありますが、理由、関係、実質支配者、資金の出所を説明できることが必要です。
急な第三者送金、複数回の小分け、過払いと第三国への返金依頼、契約と異なる通貨は、営業だけで処理せず金融・制裁審査へ戻します。
銀行は外為法上の経済制裁等を確認するため、送金目的、相手、原資、invoice等を求めることがあります。送金が着金表示になっても、取消し・組戻し・審査保留の可能性を契約と出荷基準へ反映します。
財務省の外国送金に係る確認の案内を社内教育に使えます。
前受金を利益と混同しない
前受金は回収リスクを下げますが、出荷義務、返金義務、特定個体の予約を伴います。顧客別前受残高を個体・契約へ充当し、未充当、過入金、長期滞留を管理します。
M&Aの基準日には、現金だけを引き継いで履行義務を見落とさないようにします。
予約後に相場が上がっても、前受契約を無視して別顧客へ販売すれば信用を失います。一方、買い手が残金を払わない場合の解除と保管料も必要です。個体別の予約状態を販売サイトへ反映し、二重販売を防ぎます。
為替差損益を営業成績へ戻す
受注時に1ドル150円で粗利を計算し、入金時が140円なら、1万ドルで10万円の差が出ます。会社全体の為替差損益へまとめると、営業が通貨・回収期間を意識しません。
見積レート、受注レート、ヘッジレート、入金レートを個体損益へ戻します。
為替予約等を使う場合、予約額、期日、対象債権との紐付け、キャンセル・延長費用を管理します。将来の円安を期待して売掛金を長く持つことを営業利益と混同しません。会計・税務上の処理は金融機関と公認会計士・税理士へ確認します。
国別ではなく顧客別に貸倒れを測る
同じ国でも、前受100%の長期顧客と、船積後60日払いの新規仲介者ではリスクが違います。延滞日数、過去の約束変更、紛争、担保、信用保険、L/C等を顧客別に見ます。
売上増加と同時に売掛金・前受不足が増えていないか確認します。
財務省のFAQでは、規制対象でない外国送金・外貨交換は原則自由である一方、一定の支払等には許可や報告の制度があることが説明されています。
金額基準や例外は変わり得るため、最新の財務省「日本と海外との間の送金」と金融機関の案内を確認します。
一台の着地利益を締める
着地利益 = 円換算入金額 − 取得原価 − 修理・商品化 − 国内物流・ヤード − 船積・保険・手数料 − 為替関連費用 − クレーム・貸倒れ
出港時に利益を確定せず、検収・入金・クレーム期限後に最終原価を締めます。見積時、成約時、出港時、入金時、最終時の五つを並べ、差異理由を「価格、追加修理、物流、為替、回収、クレーム」に分けます。
この差異が査定と営業の改善材料です。
決済手段を価格と顧客リスクで選ぶ
前受送金、信用状、取立て、掛売り等は、回収確実性、費用、書類、時間、顧客利便が異なります。
高額機や新規顧客を小口の継続顧客と同じ条件にせず、与信限度、前受率、出荷解除条件を段階化します。
信用状でも、条件不一致、銀行・国リスク、書類期限があるため、入手しただけで回収確定とは考えません。
信用保険や保証を使う場合は、対象顧客、限度額、事故通知、回収行為、免責を担当者が理解します。
値引きと支払条件を別に承認し、長期掛売りを受け入れた実質コストを見積価格へ反映します。
買収後に買い手の与信方針を一律適用すると顧客が離れるため、既存実績とリスクで移行期間を決めます。
取引スキームと最終契約に在庫リスクを反映する
中古建機販売会社 売却の契約では、在庫、前受金、輸送残件、保証の帰属を明記します。
株式譲渡では運用の連続性を確認する
株式譲渡では法人が続くため、契約、在庫、従業員、許認可、輸出記録を同じ器で承継しやすい一方、過去の輸出・税務・環境・契約リスクも法人内に残ります。
買い手は過去取引をサンプルで終えず、高リスク国、第三者送金、不動機、返品案件を重点抽出します。
古物商許可も法人に紐づくため、株主変更だけで直ちに別法人へ移る話ではありませんが、代表者・役員、営業所、商号、URL等の変更届出・書換が必要となる場合があります。
警視庁は2026年版の申請届出様式を公開しています。実際は主たる営業所を管轄する警察署へ事前確認します。
事業譲渡では在庫と許可を個別に移す
事業譲渡では、対象個体、契約、前受金、売掛金、保証債務、販売サイト、ドメイン、写真、顧客データ、従業員、ヤード契約を列挙します。
「中古建機販売事業一式」だけでは、港搬入済みの機械や委託品、キャンセル中の前受契約が漏れます。
譲受法人は自ら必要な古物商許可等をクロージング前に整える必要があります。許可取得まで仕入れを止めるのか、売り手が一定期間業務を受託するのかを決めます。
名義貸しとならないよう、実際の売買主体、代金、帳簿、表示を専門家と設計します。
事業譲受で業務を止めない考え方は、業態は異なりますがカナモトによるセントラルの事業譲受事例も参考になります。
在庫価格はロックドボックスにしない
交渉開始からクロージングまで機械が入れ替わるため、初期台帳の在庫額を固定すると、売れ筋だけが売却され滞留品だけが残る、または仕入れが止まり事業が痩せる問題が生じます。
通常運転の仕入・販売ルールと、基準日の個体別調整方法を合意します。
例として、基準日在庫を「適格在庫」と「除外在庫」に分け、適格在庫は帳簿価額と個体別回収可能額の低い方、除外在庫は別途合意額とします。
重要機はクロージング前に再実査し、欠品、重大故障、予約、担保、輸出不可が判明した場合の調整を定めます。
表明保証を台帳の精度へ合わせる
「全在庫が販売可能」と広く保証するより、開示台帳が基準日現在で重要な点において正確、所有権・担保・委託の例外を別紙開示、既知不具合を状態表に記載、といった証拠に結び付く条項が実務的です。
買い手は開示不足と通常の中古品リスクを区別します。
輸出管理では、過去の該非判定、許可、用途・需要者審査、制裁、通関記録、行政照会・違反の有無を確認し、既知事項を開示します。
表明保証だけで過去リスクが消えるわけではないため、高リスクサンプルの再審査、補償、エスクロー、特別補償の要否を弁護士と検討します。
成約条件に五つの運転準備を置く
- 買い手側の古物商その他必要な許認可・届出の準備
- 銀行、通関業者、船会社、保険、オークション等の口座・権限
- 高リスク出荷の再審査と、未承認案件の保留
- 個体台帳、画像、契約、輸出・税務証憑の移行テスト
- 前受金、予約在庫、港搬入済み貨物の顧客別引継ぎ
これらは価格以外の成約条件です。クロージング日に株式・代金だけを動かし、翌日から送金口座や通関委任が使えない事態を避けます。
基準日在庫を数と価値の二段階で確定する
クロージング価格の在庫調整は、台数だけでなく、基準日時点の所有権と回収可能額で計算します。
基準日前後の仕入れ、売上、返品、港搬入、船積み、委託返却をカットオフ表で一件ずつ確認します。
数量は共同実査で確定し、価値は合意した相場日、為替、状態、修理費、販売費の算式へ当てはめます。
調査時と状態が変わった機械には、再検品、写真、追加修理見積りを求め、古い評価を流用しません。
争いを減らすには、除外個体、資料提出期限、異議期間、独立専門家の選任と費用負担を契約へ置きます。
確定後の差額精算と、隠れた所有権問題への補償は別にし、二重回収を防ぐ規定も設けます。
クロージング後100日のPMI
初日〜10日:出荷を増やさず事故を止める
初日は、代表者・承認権限、銀行、通関、輸出管理、ヤード入出庫、販売サイト、返金権限を確認します。未審査の案件を売上のために急いで出荷しません。
向こう30日の船積予定を一覧にし、貨物・相手・用途・送金・書類の五点を再確認します。
主要ヤードを短時間で全数棚卸しするのではなく、高額、長期滞留、第三者所有、港搬入済み、予約済み、不動機を優先します。データの正しさを現場で確認し、差異の多い区分へ調査範囲を広げます。
11〜30日:二つの台帳を一つにする
買い手と対象会社の在庫コード、状態等級、原価範囲、顧客コード、国名、通貨、出荷状態を対応表にします。急いで買い手システムへ上書きせず、旧IDを永久キーとして残します。
写真URLやメール添付が失われない移行テストを行います。
輸出審査票は厳しい方へ合わせつつ、現場が入力できない項目を放置しません。営業、整備、通関、経理を一案件のレビューに参加させ、「誰がどこで情報を作るか」を決めます。入力の重複を減らし、承認の独立性は保ちます。
31〜60日:相場と原価を再学習する
統合後の成約データで、型式・状態・国別の売価、値引き、日数、追加費用を更新します。買い手の販売網へ流せば高く売れるという仮説は、十台程度の小さなテストで検証します。既存顧客の価格秩序を壊す一斉値上げ・値下げを避けます。
整備基準も一度に統一せず、重大安全、油漏れ、始動不能、輸送要件を先に揃えます。重機整備の技能・部品口座・履歴の承継は重機整備会社のM&A・事業承継も参考になります。
61〜100日:仕入れと販売の相乗効果を判定する
仕入紹介件数、査定成約率、販売期間、最終利益、国別前受比率、審査滞留、船積変更、クレームを統合前基準と比較します。売上だけが増え、在庫年齢、売掛日数、輸出審査の例外が悪化していれば、相乗効果ではなくリスクの先送りです。
100日目に、残すブランド、ヤード、システム、代理店、修理外注、銀行・通関業者を決めます。全てを買い手標準へ変えることを成功とせず、対象会社の相場感、仕入速度、顧客言語を保ちながら、証拠と統制を強めます。
100日KPIダッシュボード
| 領域 | KPI | 悪化の早期兆候 |
|---|---|---|
| 在庫 | 販売可能在庫日数、365日超比率、差異台数 | 修理待ち・未掲載が増える |
| 利益 | 個体別着地利益、見積差異、追加修理率 | 売上増でも物流・為替で赤字 |
| 仕入 | 紹介件数、査定成約率、上位紹介元継続 | 旧社長経由だけ減少 |
| 輸出 | 審査日数、保留、書類訂正、仕向地変更 | 例外承認が常態化 |
| 回収 | 前受比率、延滞、第三者送金、為替差 | 出荷済未収が増える |
| 品質 | 到着クレーム、部位、修理額、再発 | 同型・同担当で反復 |
売り手・買い手の実務チェックリスト
売り手が90日前から整える15項目
- □ 全個体へ不変の社内IDを付け、銘板写真と現在地を結んだ
- □ 自社在庫、委託品、販売済未出荷、リース・担保対象を分けた
- □ 取得日と販売可能日を分け、在庫年齢と滞留理由を付けた
- □ 状態等級の定義、作動検査、既知不具合、修理見積りを揃えた
- □ 仕入原価に回送・検品等を、着地利益に修理・船積・為替等を反映した
- □ 掲載価格ではなく実成約に基づく比較相場表を作った
- □ 上位仕入先・紹介元を担当依存と再取引率で分析した
- □ 海外顧客の契約相手、送金者、荷受人、最終需要者を対応させた
- □ HS候補と安全保障貿易管理の該非判定を別欄で記録した
- □ 用途・需要者・制裁・仕向地変更の承認記録を抽出できる
- □ 不動機、部品取り、バッテリー等を通常中古品フローから分けた
- □ 前受金を個体・契約へ充当し、未充当残高を説明できる
- □ 過去のinvoice、packing list、輸出許可、B/L、入金を検索できる
- □ 古物商、営業所、役員、ウェブ表示等の変更予定を整理した
- □ 重大な不足資料と是正計画を隠さずデータルームへ開示した
買い手が独占交渉前に確認する15項目
- □ 上位金額在庫だけでなく長期滞留・不動・港搬入済みを抽出した
- □ 現物から台帳、台帳から現物の双方向実査を行った
- □ 所有権留保、担保、委託、差押え、二重販売の確認範囲を決めた
- □ 個体別回収可能額を自社前提で再計算した
- □ 売れた在庫だけでなく未販売コホートを含めて査定力を見た
- □ 社長退任後も仕入れが続くか主要紹介元別に検証した
- □ 海外売上を顧客グループ、最終国、前受、延滞、クレームで分析した
- □ 高リスク国・第三者送金・用途不明案件を再審査した
- □ 輸出管理の法令版、判定者、例外承認、教育・監査を確認した
- □ 廃棄物・再使用可能性に疑義がある在庫を価格から除外した
- □ 売買契約の状態開示、検収、保証、Incoterms、制裁解除条項を見た
- □ 個体別着地利益へ物流・為替・貸倒れ・クレームを戻した
- □ 株式譲渡と事業譲渡で許認可・前受・過去責任の差を比較した
- □ 基準日までの通常仕入・販売と在庫価格調整を契約に反映した
- □ 初日から30日分の船積みを止めず再審査できる担当者を置いた
相談時に持参する一枚資料
会社概要より先に、在庫台数・帳簿額・個体別回収可能額の試算、365日超比率、年間仕入・販売台数、国内外売上、上位国・顧客、前受比率、個体別利益の把握率、輸出管理責任者、主要ヤード、社長依存の仕入割合を一枚にまとめます。
すべて正確でなくても、定義、対象期間、未確認範囲を書けば相談を始められます。譲渡を検討する方は譲渡企業向け問い合わせから、守りたい取引先・従業員・販路とともにご相談ください。
データルーム索引を個体・取引・制度で分ける
個体フォルダーには銘板、状態、原価、所有権、修理、相場、販売、船積み、入金をまとめます。
取引フォルダーには顧客審査、用途・需要者、契約、送金、invoice、通関、B/L、クレームを置きます。
制度フォルダーには許認可、社内規程、法令改正、教育、監査、銀行・通関委任、保険を置きます。
同じ書類を複製せず、個体IDと取引IDから一つの原本へリンクし、更新版と開示版を区別します。
顧客名、価格、本人確認、従業員情報はアクセスを限定し、候補者ごとの閲覧・ダウンロードを記録します。
質問回答は口頭で終えず、質問、回答、根拠、追加開示、回答日をQ&A台帳へ残します。
中古建機販売会社のM&Aでよくある質問
在庫・相場・企業価値
Q1.在庫が多いほど会社の価値は高くなりますか
必ずしも高くなりません。所有権が明確で、再使用可能で、販売国があり、回収可能額が帳簿価額を支え、合理的な期間に現金化できる在庫は価値になります。
長期滞留、不動、修理費未反映、輸出不可、委託品混入は、運転資金と調査負担として評価を下げることがあります。
Q2.オークションの落札価格を時価にできますか
有力な参考ですが、そのままでは足りません。型式、年式、時間、状態、仕様、地域、取引日、手数料、回送、税区分、保証条件を合わせます。希望価格ではなく成約価格を使い、対象在庫を同じ条件に直した調整表を残します。
Q3.古い機械はすべて評価を下げるべきですか
年式だけの一律控除は適切でない場合があります。電子制御が少なく修理しやすい旧型を好む市場、部品需要、特定作業での希少性もあります。
ただし輸入国の年式・排出ガス規制、部品供給、燃費、輸送費、再使用可能性を確認し、売れる根拠を実成約で示します。
輸出管理・制裁・中古品性
Q4.メーカーの非該当証明があれば輸出できますか
それだけで全審査が終わるわけではありません。資料が現物の型式・オプション・法令版に合うか確認し、キャッチオール、用途・需要者、仕向地、国別制裁、他法令、通関を別に審査します。後付け通信機器や単独出荷部品も確認します。
Q5.外国ユーザーリストに顧客がなければ安全ですか
非掲載は安全保証ではありません。実在性、実質支配者、最終需要者、用途、第三国転売、送金者、制裁リスト、赤旗を確認します。逆に名称が似てヒットした場合も、住所や法人番号等で同一性を調べ、担当者判断だけで解除しません。
Q6.ロシア向けでなければ建機輸出に規制はありませんか
その理解は危険です。リスト規制、キャッチオール、特定国・地域・団体への措置、廃棄物・他法令、輸入国規制があり得ます。
ロシア向けには建設機械を含む広い規制があるため特に注意が必要ですが、他国向けも案件ごとに最新確認が必要です。
Q7.不動機でも現地で直す契約なら中古品ですか
契約の文言だけでは決まりません。実際に再使用可能か、修理者・部品・費用・市場があるか、処分・再生目的でないか、梱包や有害物を含め個別判断が必要です。
疑義があれば環境省・経済産業省の事前相談等を利用し、出港を急がないでください。
契約・決済・回収条件
Q8.前受100%なら海外顧客の信用調査は不要ですか
不要にはなりません。制裁、用途・需要者、第三者送金、過払い返金、輸入許可、クレーム、評判の問題は残ります。入金済みでも出荷できない場合の返金先が制裁対象となる可能性もあるため、契約前と出荷前に審査します。
Q9.FOBと書けば港までの費用分担は明確ですか
完全には明確になりません。指定港とIncotermsの版を示し、ヤード回送、港内費用、吊上げ、固縛、保管、検査、書類訂正、遅延費用を別紙で決めます。危険移転、所有権、支払期限、検収も別条項で整理します。
許認可・引継ぎ・価格条件
Q10.株式譲渡なら古物商許可は何もしなくてよいですか
法人は継続しますが、代表者・役員、商号、住所、営業所、URL等の変更に届出・書換が必要となる場合があります。変更内容と時期を管轄警察署へ確認します。事業譲渡で別法人が営業する場合は、譲受法人側の許可準備を別に行います。
Q11.M&A価格は在庫の帳簿価額を足せば決まりますか
決まりません。個体別回収可能額、所有権、滞留、修理、輸出・販売可能性を確認し、通常運転に必要な在庫と余剰・除外在庫を分けます。さらに仕入網、販売網、人材、ブランド、正常収益等を別に評価します。
会計・税務・価格条項は専門家と設計します。
Q12.社長しか海外顧客を知らなくても売却できますか
売却は可能でも、引継ぎリスクが価格や条件に反映されやすくなります。契約相手、担当者、言語、最終需要地、支払・クレーム履歴をCRMへ移し、第二担当を同席させます。
秘密保持を守りながら、クロージング後の共同訪問・オンライン面談を計画します。
書類・修理・問題発見後の対応
Q13.輸出書類は通関業者が持っていれば十分ですか
自社の保存義務、輸出免税、取引審査、クレーム対応、M&A後の監査に必要です。
通関業者任せにせず、自社の個体IDと申告番号でinvoice、packing list、許可・承認、輸出許可通知、B/L、入金を検索できるようにします。
Q14.在庫評価を上げるため買収前に修理すべきですか
修理費を上回る売価上昇や販売期間短縮が見込める個体へ絞ります。全台を塗装して見栄えだけ整えるより、始動・安全・油漏れ・重大機能を優先し、修理前後の費用と成約差を記録します。問題を隠す化粧は信頼を下げます。
Q15.輸出管理に問題が見つかるとM&Aは中止ですか
事実、重大性、期間、件数、是正、当局相談の要否によります。疑義案件を直ちに保留し、対象取引を特定し、専門家と対応します。隠したまま成約するより、調査範囲、是正計画、補償、成約条件を明確にした方が判断可能です。
まとめと一次資料
中古建機販売会社 売却は、現物と台帳と輸出証拠を一台単位でそろえることから始まります。
中古建機販売会社 売却の要点
中古建機販売会社 売却の成否は、台数ではなく、一台の仕入れから最終入金までを証拠でつなげられるかで決まります。
個体別回収可能額、仕入れの再現性、実需へ届く販売網、輸出審査、船積み、着地利益を同じIDで結べば、在庫ディスカウントを感覚ではなく根拠で交渉できます。
まず高額・長期滞留・不動・第三者所有・高リスク輸出の個体を抽出してください。次に30項目を赤・黄・緑で評価し、赤を出荷停止・価格調整・成約条件へ割り当てます。
一般論を増やすより、自社の五台を最後まで追える台帳を作る方が企業価値の説明になります。
個別判断に関する注意
本稿は法的・税務・会計・通関・投資助言ではありません。
輸出可否、HS分類、該非判定、許可・承認、制裁、廃棄物該当性、海外送金、輸出免税、在庫評価、契約、古物商許可、M&A価格は個別事情と最新法令で変わります。
必ず所管官庁・金融機関と適切な資格を持つ専門家へ確認してください。
確認した主な一次資料
- 経済産業省「安全保障貿易管理」(2026年の改正・最新情報を含む入口)
- 経済産業省「安全保障貿易管理ガイダンス[入門編]」(2026年3月第三版)
- 経済産業省「リスト規制」
- 経済産業省「補完的輸出規制(キャッチオール規制)」
- 経済産業省「ロシア等への輸出入に関するFAQ」
- 税関「輸出通関手続の概要」
- 税関「輸出統計品目表」(2026年版)
- 税関「帳簿書類の保存義務と電子帳簿等保存制度」
- 環境省「バーゼル法・廃棄物処理法に係る事前相談」
- 環境省「使用済み電気・電子機器の輸出時における中古品判断基準」
- 財務省「日本と海外との間の送金を行う際に必要な手続」
- 国税庁「棚卸資産の評価の方法」
- 国税庁「消費税のあらまし(令和8年版)」
- 警視庁「古物商・古物市場主の申請届出様式」
- 環境省「特定特殊自動車排出ガス規制法」