建機アタッチメント会社 売却では、棚にある部品と工場設備だけを引き継いでも、事業は同じように動きません。
本当の価値は、機種別の互換情報、図面、加工条件、品質記録、仕入先、販売店、修理ノウハウに分散しています。
油圧ショベル用のバケット、ブレーカ、グラップル、圧砕具は、同じ外観でも重量、油圧、取付寸法が異なります。
適合確認を誤れば、返品だけでなく、機械の転倒、作業具の脱落、油圧系統の故障につながるおそれがあります。
そのため、買い手は「何台在庫があるか」より、「安全に選び、作り、売り、支え続けられるか」を確認します。
この記事は、製造、卸売、輸入、販売、取付、修理を行う中小企業のM&Aを、実務の順番で解説します。
法律、税務、会計、安全、許認可の最終判断は、弁護士、税理士、公認会計士、所管機関へ確認してください。
自社へ当てはめて整理したい場合は、建設機械会社の譲渡を匿名で相談するをご利用ください。会社名を伏せた検討初期の相談にも対応しています。
目次
建機アタッチメント会社 売却で最初に押さえる結論
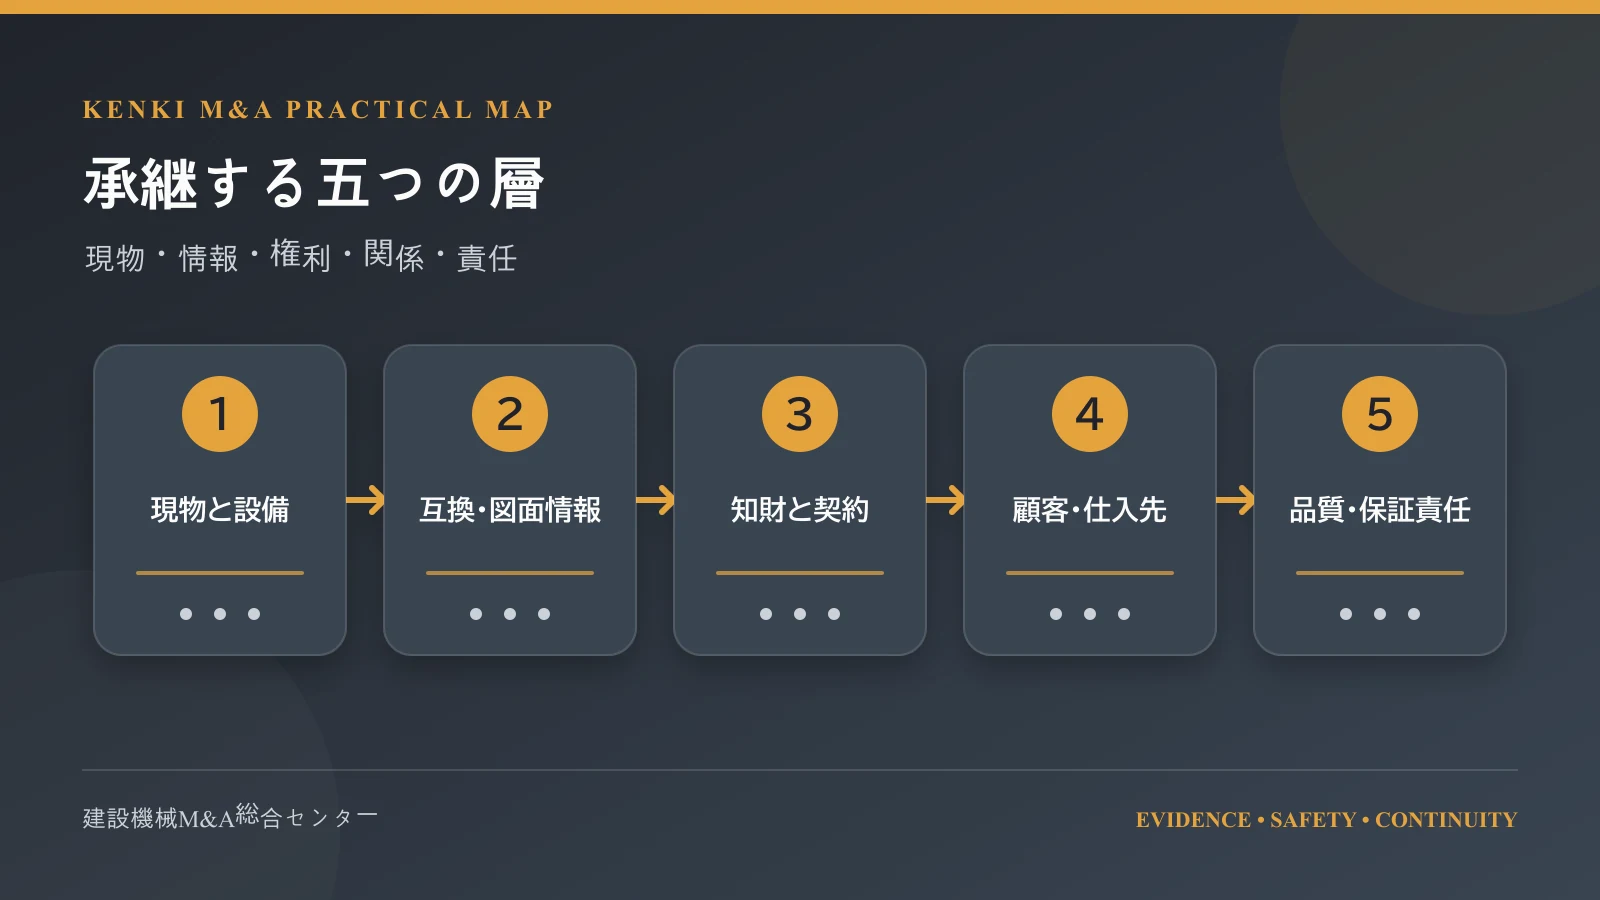
結論は、現物、情報、権利、関係、責任の五層を、同じ基準日でそろえて説明することです。
現物とは、完成品、部品、材料、仕掛品、治具、金型、溶接機、試験設備、修理品を指します。
情報とは、互換表、図面、部品表、原価表、加工条件、検査記録、販売履歴、故障履歴です。
権利とは、商標、特許、意匠、ソフトウェア、取扱説明書、写真、代理店権、図面の利用権です。
関係とは、メーカー、素材商社、加工外注、販売店、修理店、運送会社、主要顧客との取引です。
責任とは、保証、返品、クレーム、PL、事故対応、未完了修理、長期供給約束、廃棄義務です。
この五層が一致しないと、帳簿上の在庫が多くても、買い手は値引きや補償を求めやすくなります。
反対に、適合判断と品質保証が再現できれば、小規模でも地域で欠かせない供給拠点として説明できます。
売り手が最初に作る一枚
最初の一枚は、売上構成、粗利構成、在庫構成、顧客構成、商品群、拠点、人員を同じ年度で示します。
「製造会社」だけでは、設計型か、加工型か、輸入卸型か、修理型かが分かりません。
売上だけでなく、粗利と必要運転資金を商品群別に並べると、事業の稼ぐ構造が見えます。
価格より先に守る条件
建機アタッチメント会社 売却では、従業員、屋号、拠点、在庫、保証、主要商流の承継条件を先に決めます。
売却価格だけを先に競わせると、在庫の処理、保証の帰属、図面利用の範囲が後から争点になります。
希望条件には優先順位を付け、絶対条件、調整可能条件、相手提案を聞く条件に分けてください。
重複しない情報設計
一般的な建機会社の売却準備は、建設機械会社のM&A完全ガイドで確認できます。
本稿は、作業具と補修部品の会社に固有の互換、在庫、図面、品質、PL、商流へ範囲を絞ります。
同じ説明を繰り返さず、買い手が現物確認で使える粒度まで、判断資料を具体化します。
事業類型を分けて建機アタッチメント会社 売却を設計する
一社の中に複数の事業が混在すると、売上成長率や粗利率だけでは強みとリスクを読み違えます。
製造、輸入、卸売、小売、取付、修理、レンタル、中古再生を、まず別の事業単位として分けます。
設計・製造型
設計・製造型は、顧客仕様を図面へ落とし、材料、溶接、機械加工、組立、検査まで管理します。
価値の中心は、技術者、図面、部品表、治具、加工条件、外注ネットワーク、品質保証です。
社長が全図面を承認している会社では、承認権限の移管と設計判断の言語化が重要になります。
輸入・総代理店型
輸入型は、海外メーカーとの契約、独占範囲、最低購入量、価格改定、為替、部品供給が価値を左右します。
契約に支配権変更条項があれば、株式譲渡でも相手方の承諾が必要になる場合があります。
英文契約、注文残、前払金、海上輸送、関税、保証部品の負担を一つの一覧にしてください。
卸売・地域販売型
卸売型は、品揃え、即納在庫、地域の販売店網、機種を特定する回答速度が競争力になります。
同じ商品でも、電話一本で正しい部品を届ける能力が、価格差を超える価値を生みます。
担当者の携帯電話だけに受注履歴が残る状態は、買い手が継続性を評価しにくい状態です。
取付・修理・再生型
取付・修理型では、現場診断、油圧配管、溶接補修、ピン・ブッシュ交換、出張対応が収益源です。
資格だけでなく、作業手順、使用材料、測定値、締付確認、試運転記録まで見える化します。
重機整備の承継論点は、重機整備会社のM&Aも参照してください。
レンタル・中古型
レンタル型は、保有点数、貸出単価、稼働日数、摩耗、輸送、回収、再整備の循環で評価します。
中古型は、仕入時の状態判定、再生原価、販売までの日数、返品条件、輸出先規制が重要です。
レンタル一般の稼働率は、建機レンタル会社の売却ガイドで確認できます。
| 事業類型 | 主な価値 | 主要リスク | 最初に出す資料 |
|---|---|---|---|
| 設計・製造 | 図面、技術者、治具、品質 | 属人設計、製造欠陥 | 図面台帳、工程表、検査基準 |
| 輸入・代理店 | 契約、ブランド、調達条件 | 解除、為替、供給停止 | 英文契約、発注残、価格表 |
| 卸売・販売 | 在庫、互換回答、販売網 | 滞留在庫、顧客集中 | SKU別在庫、顧客別粗利 |
| 取付・修理 | 技能、出張力、履歴 | 事故、再修理、資格偏在 | 作業票、資格表、クレーム表 |
| レンタル・中古 | 稼働、再生力、販路 | 摩耗、評価差、輸出規制 | 個体台帳、稼働履歴、写真 |
企業価値を三つの視点で考える
建機アタッチメント会社の価値は、利益倍率だけでも、純資産だけでも決まりません。
収益力、保有資産、買い手固有の相乗効果を分け、前提と感応度を示すことが大切です。
収益力から見る方法
正常化したEBITDAや営業利益へ倍率を掛け、余剰現預金や有利子負債などを調整します。
正常化では、オーナー費用だけでなく、必要人員、修繕、保証、在庫評価も反映してください。
好況期一年度だけを使わず、受注循環と材料価格の影響を複数年度で見ます。
資産から見る方法
現預金、債権、在庫、設備、不動産から、債務と潜在負担を差し引く考え方です。
帳簿価格をそのまま使わず、回収可能性、処分価値、継続使用価値、税効果を確認します。
図面、顧客基盤、ノウハウは帳簿外でも価値を持ちますが、再現性を証拠で示す必要があります。
市場比較を使う方法
類似上場会社や公表取引の倍率を参照しますが、規模、地域、製品、利益率をそろえます。
取引価格が非公表の案件を、推測値で比較対象へ混ぜないようにしてください。
上場会社倍率には流動性や多角化の差があるため、中小企業へ機械的に当てはめません。
相乗効果は買い手ごとに違う
販売網、海外拠点、製造能力、仕入量、レンタル資産、デジタル基盤の組合せで価値は変わります。
売り手は市場拡大の余地を示せますが、買い手固有の相乗効果を全額価格へ求めるのは困難です。
誰が実行費用とリスクを負うかを分け、実現時期と確度を交渉材料にします。
運転資金とネットデット
株式価値を決める際は、企業価値からネットデットを調整する方式がよく使われます。
借入金だけでなく、リース、未払設備、役員借入、退職給付などの扱いを定義します。
在庫が多い業態では、正常運転資金の定義が最終価格へ大きく影響します。
感応度表を作る
正常利益、倍率、在庫評価、更新投資、運転資金が変わると株式価値がどう動くかを示します。
一点の価格を正解とせず、前提別の範囲を共有すると、交渉の争点が明確になります。
試算は税理士、公認会計士、M&A専門家と確認し、個別事情を反映してください。
| 価値要因 | 上振れ材料 | 下振れ材料 | 証拠 |
|---|---|---|---|
| 収益 | 高粗利製品の継続 | 一時受注、材料高 | 製品別月次実績 |
| 顧客 | 分散、反復購入 | 一社・一担当依存 | 顧客別推移 |
| 技術 | 図面と権利が明確 | 属人化、権利不明 | 台帳・契約 |
| 在庫 | 機種別需要が確認可能 | 滞留、現物差異 | 実棚・販売履歴 |
| 設備 | 余力と保全実績 | 更新先送り | 能力表・投資計画 |
株式譲渡か事業譲渡かを選ぶ
売却方法は税務だけでなく、契約承継、許認可、従業員、在庫、責任の範囲を左右します。
早い段階で一案へ固定せず、目的と制約を専門家と比較することが重要です。
株式譲渡の特徴
会社の株主が変わり、原則として会社が持つ資産、契約、従業員、債務はそのまま残ります。
事業継続はしやすい一方、過去の品質、税務、労務、環境などの潜在債務も会社に残ります。
重要契約の支配権変更条項や、経営者保証の解除を確認してください。
事業譲渡の特徴
対象資産、在庫、知財、契約、従業員、債務を個別に定めて移す方法です。
切り分けやすい反面、契約相手の承諾、名義変更、従業員同意、税務、移行作業が増えます。
どの図面とどの部品が対象か曖昧だと、クロージング後に出荷できなくなります。
会社分割という選択肢
複数事業を持つ会社では、対象事業を会社分割で切り出して株式を譲渡する案もあります。
法定手続、債権者保護、契約、許認可、税制適格性など専門的な検討が必要です。
手続期間を逆算し、取引だけでなく分割後の運営体制まで設計してください。
不動産を残すか
工場用地と建物を売却対象に含めるか、オーナー側へ残して賃貸するかで価値は変わります。
賃貸なら、賃料、期間、更新、修繕、原状回復、設備、担保、売却時の扱いを決めます。
土壌、境界、接道、用途、増改築、耐震、消防の問題も事前に確認してください。
少数持分を残す場合
売り手が一部株式を持ち続けると、将来成長を共有できますが、意思決定の摩擦も生じます。
取締役指名、重要事項、情報権、追加出資、譲渡、配当、将来売却の条件を契約で定めます。
出口価格の算式と評価手続を曖昧にすると、数年後の紛争原因になります。
経営者の継続期間
創業者が製品設計、顧客、仕入先、採用を握る会社では、一定の移行期間が必要です。
在任期間、役割、権限、報酬、競業、引継項目、完了判定を具体的に決めます。
長く残るほど安心とは限らず、次の責任者が意思決定できる状態を目標にしてください。
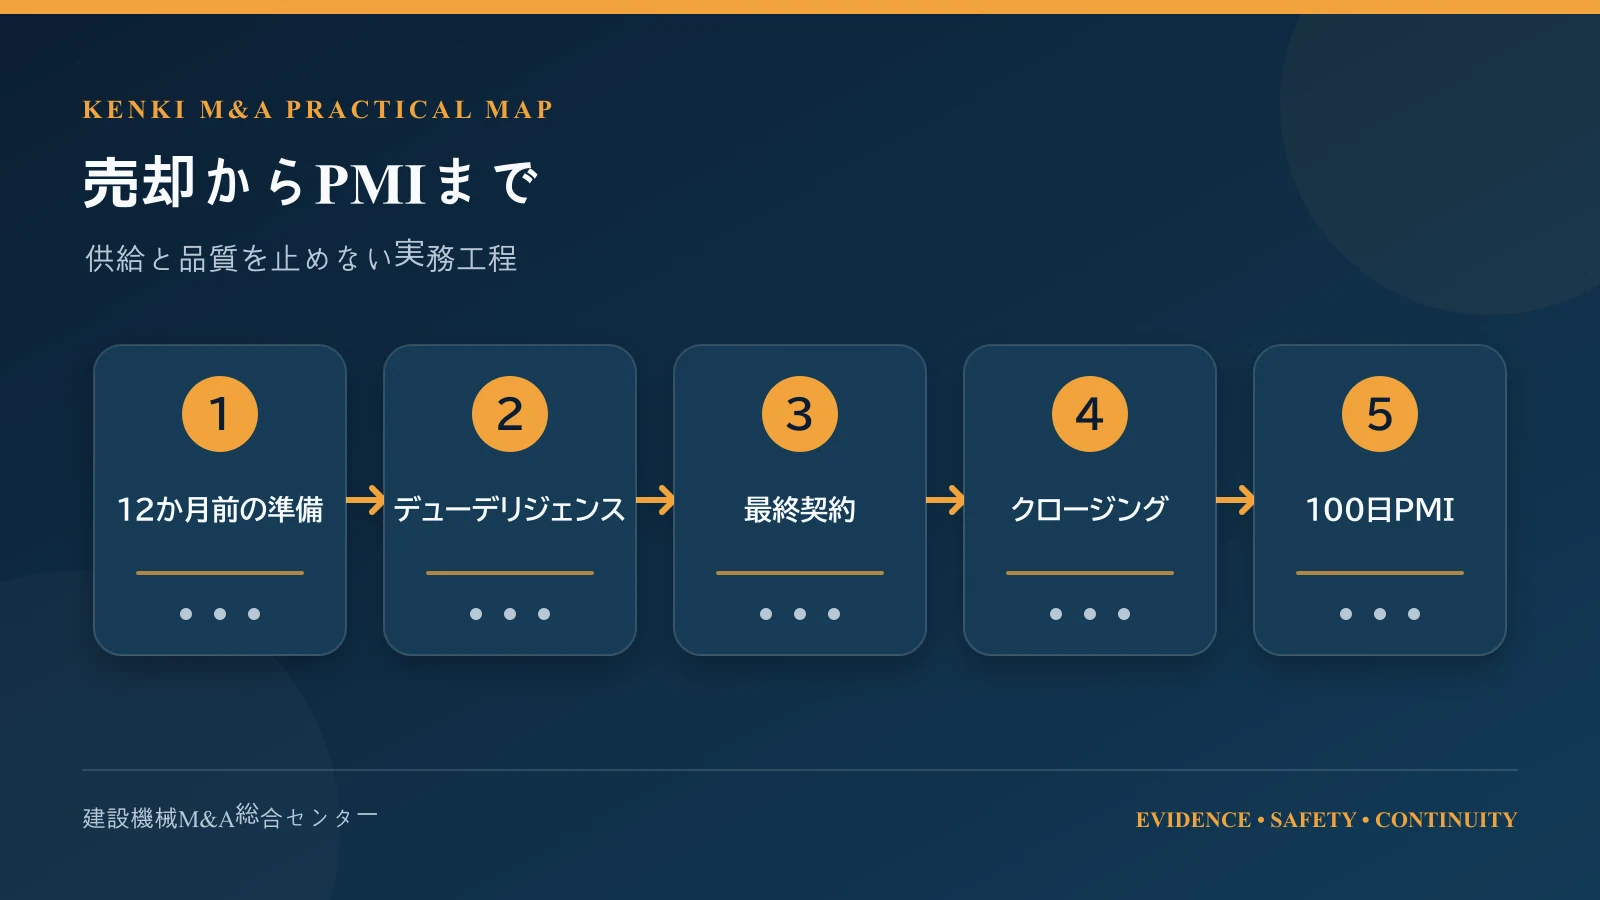
売却準備を12か月前から進める
準備期間は会社の規模や課題で変わりますが、資料整備と是正には時間がかかります。
建機アタッチメント会社 売却を成功へ近づけるには、急な装飾より日々の証拠を積み上げます。
12か月前までの優先事項
株主、定款、登記、事業範囲、売却目的、希望時期、経営者の引退条件を確認します。
月次決算、製品別粗利、顧客別売上、在庫年齢、図面台帳の基礎データを作ります。
重大事故、未払残業、税務、環境、許認可など、取引を止め得る課題を早期に洗い出します。
9か月前までの優先事項
重要顧客、仕入先、技術者への依存を測り、複数担当化と文書化を始めます。
滞留在庫、遊休設備、長期債権、簿外資産を現物確認し、会計記録を整えます。
特許、商標、図面、ソフト、ドメイン、契約名義を会社へそろえます。
6か月前までの優先事項
候補買い手の業種、地域、製品、顧客、相乗効果、競争上の懸念を比較します。
企業概要書に使う数字を元資料へ結び付け、質問へ一貫して答えられるようにします。
機密情報を段階別に分け、競合候補へ顧客単価や図面を早く渡し過ぎない運用を設けます。
3か月前までの優先事項
データルームの索引、版、責任者、更新日、質問回答、追加資料の履歴を整えます。
工場見学の動線、安全装備、撮影ルール、説明者、稼働設備、整理整頓を確認します。
取引が漏れた場合の従業員、顧客、仕入先、金融機関への連絡方針も準備してください。
改善と粉飾を混同しない
不要費の削減、在庫整理、契約更新は改善ですが、売上前倒しや修繕先送りは問題です。
通常と違う取引は、理由、金額、相手、継続性を明記し、買い手が調整できるようにします。
短期的な数字より、透明性と管理能力が長期的な交渉力を支えます。
アドバイザーを選ぶ
建機製品、製造業、在庫、品質、知財の論点を理解し、利益相反を説明できる候補を比較します。
着手金、中間金、成功報酬、最低報酬、専任、直接交渉禁止、契約期間を確認します。
税務、法務、会計、環境、ITは、必要に応じて各専門家の役割を明確にしてください。
買い手のデューデリジェンスに備える
デューデリジェンスは欠点探しではなく、価値、リスク、契約条件、統合計画を確認する工程です。
回答の速さだけを求めず、正確さ、根拠、版管理、機密性を保って進めます。
事業DD
市場、顧客、用途、競合、価格、製品寿命、代替技術、販売網、受注残を検証します。
経営者の説明を、受注明細、見積、顧客分析、製造能力、現場観察で裏付けます。
成長計画は数量、単価、粗利、営業人員、設備、開発費までつなげてください。
財務・税務DD
利益の正常化、運転資金、ネットデット、簿外債務、設備投資、税務申告を確認します。
在庫は会計データだけでなく、現物、年齢、需要、欠損、所有権、保管場所を照合します。
グループ内取引やオーナー関連取引は、第三者条件へ置き換えた影響を示します。
法務DD
会社、株式、契約、許認可、知財、紛争、個人情報、保証、担保、反社会的勢力を確認します。
顧客と仕入先の基本契約は、解除、補償、独占、譲渡、支配権変更の条項を重点的に見ます。
書面がない長期取引は、注文書、請求、メール、慣行を整理して実態を説明します。
人事・労務DD
雇用契約、就業規則、勤怠、残業、賃金、賞与、退職金、社会保険、安全衛生を確認します。
熟練溶接、設計、サービス、営業の重要人材は、役割、代替者、定着策を個人情報に配慮して示します。
退職意向を憶測で記載せず、情報開示時期と面談方法を売り手と買い手で決めます。
技術・品質DD
製品仕様、図面、部品表、変更、試験、不具合、保証、事故、認証、説明書を確認します。
サンプル製造番号を選び、受注から設計、購買、製造、検査、出荷、修理まで追跡します。
文書と現場が違う場合、理由と是正計画を示し、形式的な品質体系に見せないことが大切です。
環境・安全DD
塗料、溶剤、油、溶接ヒューム、粉じん、騒音、廃棄物、排水、土壌、消防を確認します。
許可、届出、測定、教育、健康診断、保護具、事故、是正、委託先を証拠でたどります。
工場の古い埋設物や油漏れ跡は、必要に応じて専門調査を検討してください。
IT・サイバーDD
販売、在庫、CAD、会計、勤怠、保守のシステムと、端末、サーバー、クラウドを棚卸しします。
管理者権限、多要素認証、バックアップ、復旧試験、更新、退職者アカウントを確認します。
古い加工機や測定器と接続するPCは、停止影響を考えながら分離と更新を計画します。
| DD領域 | 主要質問 | 代表資料 | 現場確認 |
|---|---|---|---|
| 事業 | 受注は再現するか | 顧客・案件分析 | 営業会議 |
| 財務 | 利益と在庫は実在するか | 元帳・在庫台帳 | 実地棚卸 |
| 法務 | 契約と権利は承継可能か | 契約・登録簿 | 原本照合 |
| 労務 | 人材と義務を引き継げるか | 勤怠・規程 | 運用ヒアリング |
| 技術 | 安全品質を再現できるか | 図面・試験・苦情 | 製番追跡 |
| 環境 | 潜在負担はないか | 届出・測定・委託 | 工場巡回 |
基本合意と最終契約の論点
契約は価格だけでなく、リスクを誰が、いつまで、どの範囲で負うかを定めます。
具体的な条項は取引ごとに異なるため、必ずM&Aに詳しい弁護士へ相談してください。
基本合意書
想定価格、取引方法、対象範囲、独占交渉、調査、秘密保持、日程、費用を整理します。
法的拘束力がある条項とない条項を明示し、独占期間を必要以上に長くしないようにします。
価格が前提条件付きなら、何を確認すると変更されるかをできるだけ具体化します。
価格調整
クロージング時の現預金、負債、運転資金、取引費用などで価格を調整する場合があります。
勘定科目名ではなく、個別項目、会計方針、基準日、例示、二重計上防止を定義します。
在庫評価と運転資金を別々に調整し、同じ滞留在庫を二重に減額しないよう注意します。
表明保証
売り手が会社、財務、税務、契約、労務、知財、品質、環境などの事実を表明します。
すべてを無条件に保証せず、重要性、知る限り、開示資料、期間、対象を交渉します。
例外事項は開示別紙へ具体的に記載し、データルームへ置いただけで済ませない方法も検討します。
補償
表明保証違反や特定リスクが生じた場合の補償範囲、上限、免責、請求期限を定めます。
既知の重大事故、税務調査、未払残業などは、一般補償と別の特別補償になる場合があります。
保留金、エスクロー、分割払いを使う時は、解除条件と資金回収の実務を確認します。
誓約事項
契約締結から実行まで通常どおり事業を運営し、重要行為には同意を得る条項があります。
在庫積増し、設備投資、値上げ、採用、賞与など日常運営まで止まらない基準を設けます。
承諾取得、借入返済、担保解除、役員辞任、許認可手続を実行条件へ整理します。
競業避止と従業員勧誘
売り手が同種事業を始めない範囲は、地域、製品、顧客、期間を合理的に定めます。
広過ぎる制限は売り手の将来活動へ重大な影響を与えるため、専門家と有効性を確認します。
従業員や取引先の勧誘禁止も、対象と通常の求人活動の扱いを明確にしてください。
アーンアウト
将来の売上や利益達成に応じて追加代金を払う仕組みは、価格差を埋める手段になります。
指標、会計方針、買い手の運営裁量、配賦、設備投資、異常事象、確認権を定義します。
製品統合で売上計上先が変わる場合でも測定できるよう、案件や顧客の追跡方法を決めます。
100日で技術・在庫・商流を統合する
契約が成立しても、顧客への供給、安全品質、人材の定着が損なわれれば成功とは言えません。
PMIはクロージング後に考え始めず、調査中から優先順位と責任者を設計します。
初日の必須事項
取締役、決裁権、銀行、支払、印章、システム権限、緊急連絡、社内説明を切り替えます。
品質事故、労災、サイバー障害、顧客停止時の報告先を全員へ周知してください。
既存受注と納期を確認し、統合行事によって製造や出荷を止めないことを優先します。
30日までの重点
重要顧客、仕入先、金融機関を訪問し、担当者、契約、供給方針の継続を説明します。
重要人材と面談し、期待役割、権限、処遇、懸念、引継事項を双方向で確認します。
現金、在庫、受注残、品質残件、事故、情報権限の基準日残高を確定してください。
60日までの重点
製品コード、顧客コード、仕入先コード、部品表、会計科目の対応表を作ります。
購買や販売を急に一本化せず、品質承認、顧客合意、システム準備を経て順次切り替えます。
相乗効果は売上、粗利、費用、投資、責任者、期限、リスクを施策ごとに記録します。
100日までの重点
統合後の組織、予算、設備投資、製品開発、販売地域、在庫方針を経営会議で承認します。
未達施策は責任追及だけで終えず、前提の誤り、顧客反応、能力制約を見直します。
安全、品質、納期、人材、顧客の先行指標を月次で追い、財務成果へつなげます。
ブランドを急に変えない
製品名や色を変えると、顧客認知、部品注文、保証照会、現場識別へ影響します。
旧新型式の対応、移行期間、表示、説明書、Web、在庫、補修部品を一つの計画で管理します。
ブランド統合の効果と、既存顧客が失う安心を比較して決定してください。
図面と部品表の統合
ファイルを同じサーバーへ移すだけでなく、番号重複、版、承認権限、関連付けを整理します。
統合前後の製品を追跡できるよう、旧番号を消さず、相互参照と変更理由を残します。
変換後の図面をサンプル検証し、寸法、文字、レイヤー、部品表リンクの欠落を防ぎます。
在庫方針の統合
同じ部品に見えても、材質、精度、承認、仕入先、品質履歴が違うことがあります。
共通化前に技術承認を行い、旧型補修の必要数量と保有期限をサービス部門と決めます。
統合効果を急ぐあまり、補修部品を処分して顧客機を止めないようにしてください。
営業統合の順序
顧客重複、価格差、代理店権、担当者、競合製品、地域制限を整理してから共同提案します。
買い手の顧客基盤へ紹介する際は、用途適合、供給能力、保守範囲を確認します。
紹介件数ではなく、商談化、試験、採用、反復注文、粗利まで追うと相乗効果を測れます。
| PMI時期 | 守るもの | 主要施策 | 指標 |
|---|---|---|---|
| 初日 | 安全と事業継続 | 権限・緊急連絡 | 停止・事故件数 |
| 30日 | 顧客と人材 | 訪問・面談・残高確定 | 解約・退職・納期 |
| 60日 | データ整合 | コード・部品表対応 | 差異・変換不良 |
| 100日 | 成長基盤 | 予算・投資・開発 | 受注・粗利・品質 |
企業価値を構成する八つの資産
建機アタッチメント会社 売却の価値は、貸借対照表に載る資産と、載りにくい運営資産を合わせて説明します。
八つの資産を個別に評価し、相互に依存する関係を示すと、買い手は再現性を判断しやすくなります。
一 商品・個体資産
完成品、部品、材料、仕掛品、修理預り品、貸出品、デモ品を、所有者と保管場所ごとに分けます。
現物に管理番号がなくても、写真、寸法、重量、対応機種、状態を付ければ再識別できます。
預り品を自社在庫へ含める誤りは、実査で信用を大きく損なうため、最優先で直してください。
二 互換・商品情報資産
同じクラスの油圧ショベルでも、メーカー、型式、仕様、クイックヒッチで適合が変わります。
判断根拠が担当者の記憶だけなら、退職と同時に販売力が失われるおそれがあります。
過去照会、採寸記録、返品理由、改造例を商品マスターへ戻す仕組みが、情報資産を育てます。
三 設計・製造資産
図面だけで製品を再現できるとは限らず、材料代替、溶接順序、熱処理、仕上げの勘所が必要です。
標準時間、加工条件、治具番号、検査点、合否基準を工程票へ結び付けます。
外注先が保有する金型や治具は、所有権、保管責任、返還条件を確認してください。
四 品質・履歴資産
材料証明、溶接記録、寸法検査、油圧試験、出荷検査、取付確認を、製造番号へ関連付けます。
事故がない事実だけでは足りず、異常を早く見つけ、是正した記録が品質体制の証拠になります。
クレームを隠すより、原因、対象範囲、処置、再発防止を示す方が、買い手の不確実性は下がります。
五 顧客・商流資産
エンドユーザー、販売店、建機ディーラー、レンタル会社、輸出商社では、期待する機能が異なります。
請求先だけでなく、指定者、使用者、問い合わせ者、納入先を分けると、顧客関係が見えます。
担当者交代後も受注できる割合は、のれんの継続性を測る大切な指標です。
六 仕入・外注資産
特殊鋼、鋳物、油圧部品、ピン、ブッシュ、ホース、シール、ボルトは、納期と代替性が異なります。
一社購買でも、図面、代替候補、安全在庫、発注点があれば、供給停止への耐性を説明できます。
外注先の高齢化や廃業意向は、買収後の生産能力を左右するため、早めに確認します。
七 人材・組織資産
営業、設計、購買、製造、検査、取付、修理の各工程で、代替できない人を特定します。
在籍年数や資格数だけでなく、判断できる範囲、教育できる範囲、顧客との関係を記載します。
重要人材へ売却を早く知らせ過ぎず、必要な時点で役割と処遇を具体的に説明します。
八 信用・対応資産
現場が止まった時の即答、代替品の提案、緊急配送、修理判断は、価格表に載らない価値です。
電話応答時間、見積時間、納期遵守率、初回修理完了率などへ置き換えると比較できます。
「昔から信頼されている」を、測れる運営指標へ変えることが、売り手の説明力を高めます。
商品・互換マスターを整える
商品マスターは、建機アタッチメント会社 売却の情報デューデリジェンスで中心になる資料です。
SKUだけでなく、適合、物理、油圧、販売、仕入、品質、保証の属性を、一つの識別子へ集約します。
最低限必要な項目
- 自社商品コード、旧コード、仕入先コード、メーカー型式
- 商品群、用途、新品・中古・再生、販売・レンタル・修理の区分
- 対応するベースマシンのメーカー、型式、仕様、重量クラス
- ピン径、アーム幅、ピン間距離、取付方式、必要アダプタ
- 作業具の自重、容量、最大荷重、推奨流量、推奨圧力
- 製造者、製造年月、製造番号、材料、主要部品表
- 標準売価、仕入原価、標準工数、物流費、保証条件
- 保管場所、在庫数、引当数、最終入出庫日、状態、写真
互換の根拠を残す
「以前付いたから適合」とするだけでは、仕様変更や改造機に対応できません。
メーカー資料、採寸、現車写真、過去納入、取付確認のどれを根拠にしたかを記録します。
確定、条件付き、要現車確認、非対応の四段階にすると、営業が過度に断定することを防げます。
改造機とクイックヒッチ
中古機は、アーム、配管、カプラ、クイックヒッチが純正状態と異なることがあります。
機械型式だけで自動判定せず、必要な写真と採寸箇所を標準質問にしてください。
誤適合の返品履歴を互換マスターへ戻し、同じ誤りを別担当者が繰り返さないようにします。
データ品質を測る
全SKUのうち、寸法、重量、写真、原価、最終販売日が入力済みの割合を算出します。
欠損率が高い項目は、売却前に全件を埋めるか、重要SKUから段階的に整備します。
買い手へは、完成率、未整備範囲、補完計画を一緒に示し、実態以上に完成を装わないでください。
在庫を実態評価する
在庫は資産である一方、適合機が減った部品や長期滞留品は、将来の保管費と処分費にもなります。
帳簿価額をそのまま譲渡価値とせず、販売可能性、追加費用、保証負担を踏まえて層別します。
在庫を七区分に分ける
- 通常販売できる現行完成品
- 現行機向けの回転部品と消耗品
- 受注済みまたは引当済みの在庫
- 旧型機向けだが継続需要がある補修部品
- 再加工、再塗装、検査で販売できる在庫
- 用途変更、部品取り、セット販売で回収できる在庫
- 販売困難で廃棄またはスクラップ処分が必要な在庫
回転日数だけに頼らない
最終販売から三年経っていても、旧型機の重要部品なら、緊急時に高い価値を持つ場合があります。
反対に、半年以内の仕入でも、誤発注、仕様変更、契約終了で売れなくなることがあります。
経過日数、対応機の稼働台数、代替品、販売実績、粗利、保管費を合わせて評価します。
正味売却価額を説明する
国税庁は低価法の期末時価について、売却価額から追加製造原価と販売直接経費を控除する考え方を示しています。
国税庁の棚卸資産評価の解説を参照し、会計・税務の適用は専門家へ確認してください。
M&Aでは、会計評価と取引価格調整の目的が異なるため、同じ金額になるとは限りません。
著しい陳腐化と単なる滞留を分ける
長く保有しているだけで、直ちに税務上の評価損が認められるわけではありません。
国税庁の棚卸資産評価損に関する通達は、陳腐化や特別の事実を例示しています。
販売困難の根拠、価格履歴、後継機、破損、品質変化、処分見積を在庫ごとに残してください。
実地棚卸の手順
買い手候補へ開示する前に、自社でロケーション別の実地棚卸を行います。
所有区分、数量、製造番号、状態、引当、預り、貸出、修理中を確認し、差異理由を記録します。
大型作業具は重量と移動リスクがあるため、写真と標識を使い、安全な確認動線を作ります。
| 評価区分 | 確認証拠 | 評価の考え方 | 売却前の対応 |
|---|---|---|---|
| 通常販売 | 直近販売、注文、価格表 | 通常売価と販売費 | 欠品と引当を確認 |
| 旧型補修 | 稼働機、照会、代替性 | 需要確率と保有期間 | 対象機種を明示 |
| 再生可能 | 再生工程、見積、検査 | 売価から再生費を控除 | 試作で回収性を検証 |
| 部品取り | 利用可能部位、実績 | 回収部品の正味価値 | 分解費と保管費を算定 |
| 処分対象 | 破損、規格外、無需要 | 処分費またはスクラップ | 産廃区分と見積を確認 |
図面・知財・技術を承継する
図面ファイルが存在しても、会社が自由に使い、変更し、買い手へ渡せるとは限りません。
作成者、委託契約、秘密保持、共同開発、顧客支給図、ライセンスを図面単位で確認します。
図面台帳の作り方
図面番号、品名、版数、作成日、承認日、作成者、権利者、関連部品表、適用製品を記載します。
最新版だけでなく、旧版の適用期間と変更理由を残すと、過去製品の修理判断に使えます。
紙図面とCADで内容が違う場合は、正本を決め、移行時に勝手な上書きを防いでください。
顧客支給図を分ける
顧客から受け取った図面は、自社設計と同じフォルダへ混ぜず、利用目的と返却条件を管理します。
売却時に第三者へ開示できない図面は、データルームから除外し、必要なら承諾を取ります。
買い手が同業者なら、競争上重要な顧客情報の段階開示も検討してください。
職務発明と外注設計
従業員が生み出した発明や設計の社内規程、届出、対価、権利帰属を確認します。
外注設計では、成果物の納品だけでなく、著作権、改変権、再利用、第三者譲渡の条項を見ます。
契約がない案件は、重要度を評価し、必要な権利確認を専門家と進めてください。
特許・意匠・商標を棚卸しする
登録番号、名義、存続期限、年金、使用商品、共同権利者、ライセンス、係争の有無を一覧化します。
登録がないノウハウも、秘密として管理して初めて、承継すべき営業秘密として説明しやすくなります。
特許庁の知的財産戦略事例集も、知財DDを考える入口になります。
CAD・解析ソフトのライセンス
買い手へPCを渡しても、CADや解析ソフトの利用権が自動で移るとは限りません。
契約主体、ユーザー数、保守期限、クラウド保存、外部プラグイン、移管条件を確認します。
古い図面を開けるバージョンや変換手順も、事業継続に必要な技術情報です。
製造品質と安全を確認する
建機アタッチメントは、強い荷重、衝撃、摩耗、粉じん、泥、水、温度変化の中で使われます。
外観検査だけでなく、想定荷重、材料、溶接、油圧、取付、使用条件を一つの品質体系で管理します。
設計入力を固定する
ベースマシン、作業内容、対象物、使用頻度、最大荷重、油圧条件、取付方式を設計入力にします。
営業が受注した特注条件を、口頭のまま工場へ流すと、設計漏れと責任範囲の曖昧さが生まれます。
標準外条件は承認者を決め、見積書と図面へ同じ注意事項を表示してください。
材料とトレーサビリティ
主要鋼材、鋳物、ピン、ボルト、油圧部品は、仕入ロットと使用製品を追える状態にします。
材料証明が必要な製品群と、代替材料を使える条件を、品質基準で分けてください。
仕入先変更時は、価格だけでなく、材質、寸法、熱処理、表面処理、検査方法を再確認します。
溶接工程を見える化する
溶接方法、材料、開先、予熱、パス順、歪み対策、補修基準、検査を工程票へ記載します。
技能者ごとの対応範囲と教育記録を整理し、熟練者一人へ全工程が集中しないようにします。
外注溶接も、自社製品の品質責任から切り離せないため、受入基準と是正履歴を確認します。
アタッチメント重量と取付表示
厚生労働省は、構造上定められた重量を超える作業具を装着しないことなどを案内しています。
車両系建設機械に関する安全情報を確認し、最新規則は所管機関へ照会してください。
製造者、製造番号、重量などの表示実態は、現物、図面、検査記録で照合します。
取付・交換作業の安全
作業具の装着や取り外しでは、倒壊や挟まれを防ぐため、架台や手順が必要です。
取付後は、ピン、抜止め、カプラ、配管、干渉、表示、試運転をチェックシートで確認します。
売却時には、安全手順の文書だけでなく、現場で実際に使われているかを観察してください。
特定自主検査との関係
車両系建設機械などは、労働安全衛生法に基づく特定自主検査の対象です。
厚生労働省の特定自主検査制度で対象と基準を確認できます。
個別の作業具がどの検査項目へ影響するかは、検査業者や有資格者へ確認してください。
変更管理
材料、仕入先、寸法、工程、外注先、ソフト、表示を変える時は、影響範囲を評価します。
変更前後の製造番号を区切り、旧品との混在、補修部品の誤出荷、説明書の不一致を防ぎます。
買い手は変更履歴から、品質問題へ組織的に対応できる会社かを判断します。
製造物責任・保証・事故対応を整える
安全に関わる製品では、過去の売上だけでなく、将来発生し得る責任まで企業価値へ影響します。
建機アタッチメント会社 売却では、事故を隠さず、事実と対応履歴を時系列で示すことが重要です。
事故・不具合台帳を一つにする
営業、修理、品質保証に分散した苦情を、製造番号、発生日、現象、原因、処置で統合します。
人的被害、物損、作業停止、軽微な油漏れを区分し、重大性と再発可能性を評価してください。
口頭で解決した案件も、顧客名を保護しながら、発生事実と合意内容を記録します。
原因と責任を早合点しない
破損には設計、製造、取付、整備、誤使用、ベースマシン側など複数の原因があり得ます。
写真だけで製品欠陥と断定せず、現物保全、使用条件、荷重、改造、保守履歴を確認します。
調査中、原因確定、顧客合意済みという状態を分けると、買い手が残余リスクを判断できます。
製造物責任法の視点
製品の欠陥によって生命、身体、他の財産に損害が出た場合、製造物責任が問題になります。
消費者庁の製造物責任法Q&Aで制度の概要を確認できます。
個別案件の責任判断は、契約、証拠、使用状況に左右されるため、専門家へ相談してください。
取扱説明書を製品と結び付ける
説明書の版、対象型式、対象製造番号、配布日、改訂理由、旧版回収の要否を管理します。
警告表示は、危険の内容、回避方法、想定される結果が利用者へ伝わるかを見直します。
外国語版は直訳で終えず、販売地域の法令、単位、現場用語、表示慣行を確認してください。
保証条件を数値化する
保証期間、対象部品、工賃、出張費、運送費、消耗品、誤使用、再生品の扱いを明示します。
無償修理の売上比率、型式別件数、平均費用、最大費用を集計し、将来負担を見積もります。
営業判断で保証範囲を広げた例は、正式な約款と分け、例外承認の記録を残してください。
リコール判断の手順
同一原因が複数製品へ及ぶ可能性を把握したら、出荷先と製造番号を速やかに特定します。
使用停止、点検、部品交換、現地改修、回収の選択肢を、危険性と実行可能性で評価します。
通知文、連絡記録、未対応顧客、対策完了証拠を保存し、買い手へ残件を引き継ぎます。
保険の実効性を確認する
PL保険の保険会社、期間、支払限度額、免責額、対象地域、対象製品を保険証券で確認します。
過去の事故を通知していない場合、後から保険金請求できるとは限らない点に注意が必要です。
表明保証保険を使う場合も、既知の品質問題が当然に補償されるとは考えないでください。
| PL確認項目 | 必要資料 | 買い手が見る点 | 売り手の準備 |
|---|---|---|---|
| 事故履歴 | 台帳、写真、報告書 | 重大性と再発性 | 状態別に整理 |
| 苦情 | 受付票、メール、修理票 | 未処理と傾向 | 製造番号へ接続 |
| 保証 | 約款、費用実績 | 将来負担 | 例外承認を分離 |
| 説明書 | 版管理、配布記録 | 警告の妥当性 | 型式と版を対応 |
| 保険 | 証券、通知、請求 | 補償範囲 | 対象外を明記 |
顧客・商流・販売力を評価する
優れた製品があっても、顧客との接点、提案力、納期回答、修理対応が弱ければ成長しません。
買い手は売上高だけでなく、受注が再現できる仕組みと、顧客が継続する理由を確認します。
顧客を用途で分ける
建機レンタル、販売店、土木会社、解体会社、林業、港湾、資源、自治体などに分類します。
同じ製品でも、利用頻度、価格感度、納期、保守、請求条件は顧客群によって異なります。
顧客名を並べるだけでなく、用途別の売上、粗利、継続率、提案件数を集計してください。
エンドユーザーと販売店を区別する
販売店経由では、最終使用者、使用機種、現場条件が自社へ十分届かないことがあります。
直販と代理店販売を分け、値引き権限、地域、競合取扱い、在庫負担、保証窓口を確認します。
口頭の独占権や長年の慣行は、買い手の販売戦略と衝突しやすい論点です。
上位顧客依存を測る
上位一社、五社、十社の売上構成と粗利構成を、最低でも三期分で比較します。
一時的な大型案件が比率を押し上げたのか、構造的依存なのかを受注明細で分けます。
特定担当者だけが窓口の場合は、後継担当と複数接点を作ることが売却準備になります。
見積案件の歩留まりを見る
引合日、見積日、製品、用途、金額、競合、結果、失注理由を案件台帳へ残します。
受注率だけでなく、見積回答日数、設計確認回数、値引率、納期変更も販売力の指標です。
失注理由が価格に偏る場合でも、納期、適合情報、説明不足が真因でないか検証します。
価格表と実売価を比べる
標準価格が古く、担当者ごとに値段が違う会社では、買い手が将来粗利を予測できません。
型式別の標準原価、目標粗利、最低価格、承認者、特注費、運送費を一つの表にします。
値上げ後の失注、駆込み、旧価格受注を区分すると、価格改定の効果を正しく説明できます。
受注残の質を確認する
受注残は将来売上の根拠ですが、仕様未確定、材料未手配、納期未合意なら確度が下がります。
注文書、契約条件、前受金、キャンセル権、進捗、採算、出荷予定を案件ごとに確認します。
赤字受注や長納期品を隠すと、クロージング後の紛争につながるため、早期開示が重要です。
デモ機と貸出機を管理する
デモ機は販売促進資産ですが、所在不明、無償長期貸出、損傷未記録なら評価を下げます。
製造番号、顧客、貸出日、返却日、稼働時間、整備、運送費、商談結果を管理します。
買い手は、デモ費用がどの程度の受注と粗利につながったかを確認します。
海外販売の責任分担
輸出では、販売地域、規格適合、通関、輸送、据付、教育、保証、部品供給を整理します。
代理店が規格確認を担う契約でも、製造者側の責任が完全になくなるとは限りません。
現地語の説明書、製品表示、苦情窓口、事故報告経路を販売開始前に設計してください。
| 販売指標 | 計算単位 | 読み取れること | 注意点 |
|---|---|---|---|
| 顧客継続率 | 顧客数・売上 | 関係の安定性 | 休眠顧客を分ける |
| 見積受注率 | 件数・金額 | 提案の競争力 | 案件難易度を区分 |
| 平均値引率 | 型式・担当者 | 価格統制 | 旧価格案件を除く |
| 受注残粗利 | 案件・納期 | 将来採算 | 原価上昇を反映 |
| 保証再訪率 | 型式・原因 | 品質と対応力 | 同一案件を統合 |
仕入先・外注先・供給網を守る
鋼材、油圧部品、鋳物、ピン、シール、加工、熱処理、溶接の供給網は製品競争力の一部です。
安い仕入先があることより、品質、納期、代替可能性、取引承継を証明できることが重要です。
重要品を定義する
金額が大きい品だけでなく、安全機能、長納期、専用品、単一購買品を重要品に指定します。
部品表から重要品を抽出し、仕入先、リードタイム、最小ロット、在庫月数を結び付けます。
小額の専用シール一つが欠けても出荷できない場合、その品は重要管理の対象です。
単一調達の理由を分ける
品質優位、顧客指定、金型保有、図面権利、少量、価格、単なる慣行では対策が異なります。
代替候補があっても、試験、顧客承認、図面変更、在庫切替に時間がかかる点を見込みます。
買い手には、切替費用と所要期間を含む事業継続計画を示してください。
基本契約と発注実態を照合する
契約書の価格改定、検収、瑕疵、知財、支給品、秘密保持、解除、譲渡制限を確認します。
実際の注文書や検収方法が基本契約と違う場合、どちらが運用されているかを明示します。
チェンジ・オブ・コントロール条項があれば、売却前後の通知や承諾が必要か検討します。
金型・治具の所有権
外注先に置いた金型や治具は、費用負担だけで所有権を判断できない場合があります。
資産台帳、発注書、契約、銘板、保管確認書、写真を突き合わせ、返還条件を整理します。
顧客所有の型を自社資産へ計上していないか、自社所有の型を除却していないかも確認します。
品質監査を実態で見る
仕入先評価票だけでなく、不良率、納期遅延、是正回答、再発、受入検査の実績を見ます。
重要外注工程は、作業標準、設備能力、技能者、材料保管、測定器、変更管理を現地確認します。
監査で指摘したまま閉じていない項目は、クロージング前の是正計画へ移してください。
価格上昇の転嫁力
鋼材や油圧部品の値上げを、いつ、どの顧客へ、何割転嫁できたかを案件別に確認します。
仕入価格の上昇から販売価格改定までの遅れは、運転資金と粗利を圧迫します。
価格スライド条項、見積有効期限、材料サーチャージを整えると収益の説明力が高まります。
災害と供給停止への備え
地震、水害、火災、停電、サイバー障害、輸送停止を想定し、重要品の代替手段を決めます。
安全在庫は日数だけでなく、需要変動、復旧時間、品質承認期間を含めて設定します。
緊急連絡先と代替発注手順が個人の携帯電話だけにある状態は解消してください。
財務を製品・在庫・案件別に読み直す
試算表の利益だけでは、アタッチメント会社の正常収益と必要運転資金は判断できません。
製品別粗利、棚卸資産、仕掛品、個別原価、保証費、設備投資を実務データへ結び付けます。
月次決算を早める
売上、仕入、工数、棚卸、外注費、運賃、保証費を締め、翌月の早い段階で粗利を確定します。
遅延する資料と担当者を明らかにし、暫定値から確定値への差異を毎月分析してください。
買い手は、数字の良し悪しと同じくらい、数字が再現可能に作られるかを確認します。
個別原価の粒度
材料費、外注費、直接工数、機械時間、設計工数、運送費を製造番号や案件へ集計します。
標準品と特注品を分け、見積原価と実際原価の差を、数量、単価、工数、手戻りで説明します。
共通費を一律配賦するだけでは、製品ごとの稼ぐ力を誤って評価する可能性があります。
進行品と売上計上
長期製作案件では、契約、検収条件、出荷、据付、顧客承認と売上計上時点を照合します。
請求書を出した時点と、会計上の履行義務を満たした時点が同じとは限りません。
期末前後の大型案件は、注文書、納品、検収、入金をサンプル確認してください。
正常運転資金を測る
売掛金、在庫、仕入債務を月別に並べ、繁忙期、長納期品、前受金の影響を確認します。
滞留在庫を評価減しただけで、現物が倉庫に残るなら、保管費と処分費も必要です。
買収価格調整では、通常必要な運転資金水準と、クロージング時点残高の差が論点になります。
私的費用と一過性費用
オーナー関連費、過大役員報酬、遊休不動産、訴訟、移転、災害などの調整候補を整理します。
調整後利益へ足し戻すには、継続しない根拠と、買い手が負担しない証拠が必要です。
将来も必要な人件費や修繕を一過性として除くと、信頼を損なうため慎重に判断します。
設備投資と修繕を分ける
加工機、溶接機、試験設備、クレーン、塗装設備、集じん設備の年齢と保守履歴を確認します。
利益が出ていても、更新投資を先送りしていれば、買い手は将来支出を価格へ反映します。
維持更新、能力増強、安全対応、環境対応に分けた五年計画を作ると判断しやすくなります。
| 財務論点 | 元データ | 調整例 | 検証証拠 |
|---|---|---|---|
| 製品粗利 | 売上・部品表・工数 | 材料高、再作業 | 伝票と作業実績 |
| 棚卸資産 | 在庫台帳 | 滞留、欠損、簿外 | 実地棚卸と写真 |
| 保証費 | 修理票・経費 | 将来発生見込 | 型式別発生率 |
| 正常利益 | 総勘定元帳 | 一過性と私的費用 | 契約・請求書 |
| 更新投資 | 固定資産台帳 | 先送り投資 | 保守履歴・見積 |
買い手の類型ごとに提案を変える
建機アタッチメント会社 売却では、買い手の事業、地域、顧客、保有設備で評価する資産が変わります。
候補数だけを増やさず、自社の強みを実行できる相手かを個別に確認してください。
建機メーカー
純正製品の拡充、機械本体との最適化、安全品質、海外販売、データ連携が主な関心になります。
一方で、競合メーカー向け売上や社外品ブランドが統合後も続くかを慎重に見ます。
製品ロードマップ、認証、開発能力、供給能力を、機種別の成長仮説へ結び付けて示します。
建機レンタル会社
保有機へ作業具を組み合わせ、稼働率、客単価、用途提案、修理速度を高める可能性があります。
レンタル現場では、耐久性、交換時間、誤装着防止、個体管理、全国補修が重視されます。
試験導入のデータや貸出履歴があれば、購入販売とは違う収益モデルを説明できます。
販売会社・商社
既存顧客へ製品を追加できるため、地域販路、営業教育、在庫配置、与信が相乗効果になります。
ただし、仕入ブランドとの競合、代理店地域、最低購入量、在庫負担を事前に確認します。
営業所別の対象顧客数と必要在庫を試算し、単なるクロスセルという言葉で終えません。
部品・油圧機器会社
油圧部品、シリンダ、配管、制御、鋳鍛造、機械加工との技術統合が評価される場合があります。
内製化による原価低減だけでなく、設計自由度、納期、品質、補修供給の改善を検討します。
既存仕入先との関係を急に切ると供給リスクが高まるため、移行試験と承認が必要です。
同業アタッチメント会社
製品群、地域、顧客、設備、技術者を補完しやすく、相乗効果を具体化しやすい買い手です。
反面、顧客別価格、図面、原価などの競争情報を開示する危険が最も高い類型でもあります。
初期は集計情報を使い、確度が上がってから限定者へ詳細を見せる仕組みを検討します。
海外企業
日本市場参入、品質、顧客基盤、現地仕様への適合、調達多様化が買収目的になり得ます。
言語だけでなく、意思決定速度、会計基準、製品責任、輸出管理、データ移転の差があります。
通訳を介しても誤解しないよう、用語集、図、型式対応、未確定事項を明文化してください。
投資会社
単独で事業を保有する場合と、既存投資先へ追加する場合で経営体制や相乗効果が異なります。
経営者の継続、次世代幹部、成長投資、追加買収、将来の資本政策を具体的に確認します。
投資期間だけを見て判断せず、製造業支援の実績と意思決定者を面談で確かめてください。
| 買い手類型 | 期待価値 | 確認リスク | 有効な資料 |
|---|---|---|---|
| 建機メーカー | 本体最適化・世界販路 | 競合向け売上 | 機種別適合・開発表 |
| レンタル | 稼働・用途・補修 | 耐久性と全国対応 | 貸出・故障・交換時間 |
| 商社 | 顧客と地域展開 | 代理店競合・在庫 | 地域別顧客・粗利 |
| 部品会社 | 技術・内製・納期 | 切替品質 | 部品表・試験・仕入 |
| 同業 | 製品・設備・地域補完 | 競争情報 | 段階別集計資料 |
| 投資会社 | 経営支援・追加投資 | 経営体制と出口 | 中期計画・幹部表 |
月次で追う20の経営指標
建機アタッチメント会社 売却の直前だけ数字を作らず、毎月同じ定義で推移を追います。
指標は多ければよいのではなく、異常を見つけ、担当者が行動を変えられるものを選びます。
1 受注金額
標準品、特注品、部品、修理へ分け、前年同月、予算、見積残と比較します。
2 受注粗利率
将来の採算を早期に把握し、値引き、材料高、工数不足を出荷前に是正します。
3 見積回答日数
受付から提出までを測り、適合確認、設計、原価、承認のどこで滞留するかを見ます。
4 見積受注率
件数と金額を分け、製品、顧客群、担当者、失注理由の差を分析します。
5 受注残月数
売上予測だけでなく、製造能力を超える納期遅延や特定工程の過負荷を発見します。
6 納期遵守率
当初納期と合意変更後納期を分け、材料、設計、製造、外注、運送の遅延原因を記録します。
7 製品別粗利率
売上原価の配賦方法を固定し、標準と特注、製造と仕入、販売と修理を比較します。
8 材料差異
見積や標準に対する数量差と単価差を分け、設計変更、歩留まり、価格改定へつなげます。
9 工数差異
予定と実績の差を工程別に測り、習熟、手戻り、段取り、設備停止の影響を確認します。
10 再作業時間
不適合を廃棄金額だけで見ず、修正、再検査、再塗装、再訪問の時間も集計します。
11 一次合格率
手直しなしで検査に合格した割合を、製品、工程、担当、外注先ごとに追います。
12 保証費率
無償部品、工賃、出張、運送、代替機を売上に対する割合で測り、発生時期も考慮します。
13 苦情再発率
同一または類似原因が是正後に再び起きた割合から、対策の実効性を確認します。
14 在庫回転日数
商品群と需要目的を分け、通常在庫と旧型補修在庫を同じ基準で処分しないようにします。
15 滞留在庫比率
無移動期間だけでなく、稼働機、代替品、受注確率、再生可能性を併せて評価します。
16 仕入納期遵守率
仕入先別と重要品別に測り、単一調達品の供給停止を早く発見します。
17 設備総合効率
稼働時間だけでなく、停止、速度、良品率を分け、真のボトルネックを確認します。
18 労働災害・ヒヤリハット
件数を減らすため報告を抑えず、重大性、工程、原因、是正完了まで追跡します。
19 売掛金回収日数
顧客別の条件と遅延理由を見て、売上成長が資金不足を招いていないか確認します。
20 重要人材の代替可能率
重要業務のうち、二人以上が手順に沿って実行できる割合を定期的に試験します。
指標の定義を途中で変えた場合は、変更日と理由を残し、過年度比較を補正してください。
買い手へ良い月だけを見せず、悪化時に原因を見つけ、是正した過程を示すことが信頼になります。
売却で起きやすい15の失敗と回避策
建機アタッチメント会社 売却の失敗は、一つの事件より小さな準備不足の連鎖で起きます。
次の例を自社へ当てはめ、発生可能性、影響、責任者、期限を決めてください。
失敗1 売上だけで価値を説明する
売上が増えていても、低粗利の特注、保証費、材料高、長期在庫が利益を圧迫する場合があります。
製品、顧客、案件別の粗利とキャッシュ回収を示し、成長の質を説明してください。
失敗2 在庫台帳を過信する
帳簿数量が正しくても、錆、欠品、旧型化、所有権、保管場所によって価値は変わります。
実地棚卸と需要分析を組み合わせ、継続販売、補修、再生、処分へ分類します。
失敗3 互換情報が担当者の記憶だけにある
ベースマシンとの適合を一人しか判断できないと、退職や休職で受注と安全確認が止まります。
メーカー、型式、仕様、例外、確認根拠をマスター化し、承認手順を複数人へ移します。
失敗4 図面の権利を確認しない
図面がサーバーにあっても、顧客支給、外注作成、共同開発なら自由に承継できない場合があります。
権利者、利用目的、改変、再利用、第三者提供を契約と作成経緯で確認します。
失敗5 事故や苦情を小さく見せる
後から重要情報が判明すると、価格より深刻な信頼問題となり、取引中止や補償へつながります。
未確定事項も状態を明示し、原因調査、顧客対応、再発防止、保険通知を開示します。
失敗6 特注品を標準品と同じ利益で見る
設計変更、少量購買、段取り、試験、現地対応を集計しないと、特注品の採算を過大評価します。
見積工数と実績工数を比べ、共通化できる設計と個別費用を分けてください。
失敗7 主要顧客へ早過ぎる説明をする
取引が確定する前の連絡は、機密漏えい、競合介入、従業員不安を招くことがあります。
誰へ、いつ、誰が、何を伝えるかを契約と事業継続の両面から決めます。
失敗8 競合買い手へ情報を出し過ぎる
顧客別価格、原価、図面、開発計画を初期から開示すると、取引不成立時の損失が大きくなります。
匿名化、集計、段階開示、クリーンチーム、閲覧制限を情報の機密度に応じて使います。
失敗9 設備更新を隠す
故障頻度や安全上の問題が現地調査で判明すると、利益調整以上の不信を生みます。
設備年齢、能力、保守、停止、更新見積を示し、投資の優先順位を共有してください。
失敗10 経営者保証の解除を後回しにする
株式を売却しても、借入や賃貸借の個人保証が自動でなくなるとは限りません。
対象契約を早期に列挙し、金融機関と買い手を含めた解除手続を実行条件へ入れます。
失敗11 従業員説明を一度で終える
初回説明で理解されても、処遇、上司、勤務地、ブランドへの疑問は時間とともに生まれます。
質問窓口、面談、定期更新を設け、分からない事項は分からないと期限付きで回答します。
失敗12 買い手の相乗効果を無条件で信じる
販路があっても、認証、供給能力、競合契約、営業優先順位が障害になることがあります。
顧客群、対象製品、責任者、試験、投資、期限を施策へ落とし、仮説として検証します。
失敗13 契約の例外開示が曖昧
大量資料のどこかに問題が書かれているだけでは、十分な開示と扱われない可能性があります。
表明保証の項目ごとに例外事実、金額、期間、相手、現状、対応を開示別紙へ記載します。
失敗14 PMIを買い手だけに任せる
旧会社の製品、顧客、現場を理解する人が参加しないと、統合判断を誤りやすくなります。
売り手側の責任者、技術者、現場リーダーを選び、期間と意思決定権を明確にします。
失敗15 投稿や資料を他社からコピーする
他社記事の言い換えでは、検索価値も専門性も高まらず、事実誤認や権利問題も生じます。
自社の一次資料、現場データ、公的情報を基に、固有の判断手順として整理してください。
売却前に確認する重要30項目
建機アタッチメント会社 売却の初回面談前に使える一覧です。該当しない項目には理由を記録します。
「ある」「ない」だけでなく、資料名、保存場所、更新日、責任者、是正期限を付けてください。
- 売却目的:承継、成長、選択集中、資金化の優先順位を株主間で共有している。
- 株主関係:株主名簿、株券、過去の移動、質権、相続、種類株式を確認している。
- 月次決算:売上、原価、棚卸、保証費を毎月締め、前年差を説明できる。
- 製品別粗利:標準品、特注品、修理、部品の採算を同じ基準で比較できる。
- 顧客構成:上位顧客依存、用途、地域、販売経路、継続率を三期で示せる。
- 受注残:契約、仕様、納期、原価、キャンセル条件を案件単位で確認している。
- 価格統制:標準価格、最低粗利、値引権限、特注費、運送費を定めている。
- 商品マスター:型式、仕様、重量、寸法、油圧条件、版を一元管理している。
- 互換マスター:ベースマシン、取付、例外、確認根拠、承認者を追跡できる。
- 図面台帳:図面番号、版、権利者、部品表、対象製造番号が結び付いている。
- 知的財産:特許、意匠、商標、ノウハウ、外注成果の権利帰属を確認している。
- ソフト権利:CAD、解析、制御、クラウドの契約主体と移管条件を把握している。
- 実地棚卸:全保管場所で数量、状態、所有権、年齢、予約を現物確認している。
- 滞留評価:通常販売、補修、再生、部品取り、処分へ在庫を分類している。
- 仕掛品:工程、完成費用、注文、採算、納期を案件ごとに評価している。
- 重要仕入:単一調達、長納期、専用品、金型、代替承認の計画がある。
- 品質記録:材料、工程、検査、製造番号、出荷先を双方向に追跡できる。
- 変更管理:材料、図面、工程、仕入先、表示の変更前後を識別できる。
- 事故・苦情:受付、原因、処置、再発防止、顧客合意、残件を台帳化している。
- 保証負担:保証条件と実績費用を型式別に集計し、将来費用を見積もれる。
- 説明書:対象型式、版、警告、配布、外国語版を製造番号と対応させている。
- 保険:PL、財物、休業、輸送、サイバーの対象と免責を証券で確認している。
- 設備能力:加工、溶接、塗装、試験、搬送の能力とボトルネックを測っている。
- 更新投資:設備の年齢、故障、保守、安全、五年更新費を一覧化している。
- 環境安全:化学物質、廃棄物、排水、土壌、消防、労災の記録を整えている。
- 人材承継:設計、溶接、営業、サービスの重要業務に代替者と手順がある。
- 契約承継:顧客、仕入、賃貸、借入の譲渡制限と支配権変更を確認している。
- データルーム:索引、版、更新日、閲覧権、質問回答を管理している。
- 価格調整:ネットデット、運転資金、在庫、取引費用の定義を検討している。
- PMI:初日、30日、60日、100日の事業継続と統合責任者を想定している。
未完了が多くても、すべてを隠す必要はありません。重要度と実行可能性で順序を決めます。
是正できない課題は、事実、金額、影響、代替策を明確にし、契約条件へ反映します。
建機アタッチメント会社 売却のよくある質問
Q1 赤字でも売却できますか
可能性はあります。顧客、技術、図面、在庫、設備、人材など、利益以外の価値を確認します。
赤字原因が一過性か構造的か、買い手が改善できるかを証拠と実行計画で示してください。
Q2 売却準備には何か月必要ですか
課題が少なくても資料整備には数か月、在庫や品質、権利の是正には一年以上かかることがあります。
希望時期から逆算し、取引を止める課題と価値を高める課題を分けて着手します。
Q3 在庫が多いほど評価は上がりますか
数量だけでは決まりません。需要、状態、適合機種、回転、所有権、処分費が重要です。
補修供給に必要な旧型部品は、販売速度が遅くても戦略的価値を持つ場合があります。
Q4 図面が紙だけでも問題ありませんか
直ちに売却できないとは限りませんが、検索、版管理、権利、劣化、災害のリスクがあります。
重要図面から索引化と電子化を進め、紙とデータのどちらを正本とするか決めます。
Q5 社長しか分からない互換情報はどうしますか
主要製品と主要機種から聞き取り、根拠資料、例外、判断手順をマスターへ移します。
別担当が同じ結論へ到達できるかを試験し、承認権限を段階的に委譲してください。
Q6 事故歴があると売却できませんか
事故の重大性、原因、再発可能性、対応、残存責任によって評価は異なります。
隠すより、調査と是正、顧客合意、保険、関連製品の範囲を明確にすることが重要です。
Q7 特許がない会社にも技術価値はありますか
あります。設計判断、材料選定、加工条件、顧客適合、修理知見なども競争力になります。
秘密管理、文書化、教育、再現試験によって、会社が保有するノウハウとして示します。
Q8 従業員へいつ伝えるべきですか
取引段階、漏えいリスク、必要な協力、法的手続、定着への影響を考えて計画します。
一律の正解はないため、買い手、専門家、限定された経営陣で対象と時期を決めます。
Q9 主要顧客の承諾は必要ですか
取引方法と契約内容によります。譲渡制限や支配権変更条項があれば確認が必要です。
法的承諾が不要でも、供給継続と関係維持のため、適切な時期の説明が重要です。
Q10 工場不動産は必ず一緒に売りますか
必須ではありません。事業と一緒に売る、売り手が保有して賃貸するなどの選択肢があります。
賃料、修繕、期間、設備、土壌、担保、将来売却を含む長期条件で比較してください。
Q11 買い手候補は同業だけですか
同業のほか、建機メーカー、販売会社、レンタル会社、部品会社、商社、投資会社も考えられます。
候補ごとに相乗効果と競争上の情報リスクが違うため、開示方法も変えます。
Q12 企業価値は利益の何倍ですか
一律の倍率はありません。規模、成長、顧客、製品、在庫、技術、人材、リスクで変わります。
正常利益と資産を検証し、複数方法と複数前提で価値の範囲を考えてください。
Q13 借入金があると売れませんか
借入がある会社も取引されていますが、株式価値の計算や金融機関手続へ影響します。
残高、担保、保証、財務制限、返済条件を整理し、価格調整と解除手続を確認します。
Q14 個人保証は自動で外れますか
自動解除とは限りません。金融機関や契約相手の手続と承諾が必要になる場合があります。
保証一覧を作り、解除または代替保証をクロージング条件へ明記してください。
Q15 従業員の雇用は守れますか
希望条件として交渉できますが、取引方法と契約、将来計画を具体的に確認する必要があります。
抽象的な「雇用維持」だけでなく、期間、勤務地、処遇、役割、説明方法を検討します。
Q16 事業譲渡と株式譲渡はどちらが有利ですか
対象範囲、潜在債務、契約承継、許認可、従業員、税務によって答えが変わります。
売り手だけで決めず、買い手の要望も踏まえて法務・税務の専門家と比較します。
Q17 売却後も社長は残る必要がありますか
属人性と買い手体制によります。数か月の引継ぎから複数年の共同経営まで幅があります。
期間だけでなく、役割、権限、目標、報酬、退任条件を合意してください。
Q18 競合へ相談しても安全ですか
秘密保持契約があっても、情報流出や取引不成立時の競争リスクはゼロになりません。
匿名資料、段階開示、閲覧制限、情報隔離を使い、必要性と危険を比較します。
Q19 品質認証がなくても評価されますか
認証の有無だけで品質は決まりませんが、工程と記録の再現性を別の証拠で示す必要があります。
顧客要求、事故履歴、検査能力、是正運用を確認し、必要な認証の計画を検討します。
Q20 売却後にブランドは残せますか
交渉可能です。ブランドの顧客価値、商標権、買い手のブランド戦略を確認します。
残す期間、表示方法、品質責任、旧製品の保証、変更通知を具体的に決めてください。
Q21 古い補修部品は処分すべきですか
稼働機数、故障頻度、代替性、供給義務、保管費を確認する前の一括処分は危険です。
対象機種と必要数量をサービス記録から見積もり、保有期限と最終供給方針を決めます。
Q22 海外売上は必ず高評価になりますか
成長余地になる一方、規格、代理店依存、為替、回収、保証、部品供給のリスクもあります。
国別、顧客別、製品別の粗利と回収を示し、継続可能性を評価してください。
Q23 売却前に設備を更新すべきですか
安全上必要な投資は先送りできませんが、買い手の統合計画と重複する投資もあります。
必要性、金額、時期、停止影響を開示し、契約締結前後の意思決定ルールを作ります。
Q24 相談しただけで情報が漏れませんか
相談先の守秘義務、情報管理、再委託、候補先への接触手順を契約前に確認します。
初期相談では社名を伏せ、必要な段階で情報を増やす方法もあります。
Q25 まず何から始めればよいですか
売却目的と株主の意思を確認し、直近三期の財務、顧客、在庫、図面、事故を整理します。
自社だけで判断せず、秘密保持の下で建機業界とM&A実務を理解する専門家へ相談してください。
公的資料と本記事の読み方
本記事は一般的な実務整理であり、特定会社の価値、法令適合、税務、取引成立を保証しません。
制度や安全基準は改正されるため、取引時点の原文と、所管機関や専門家の見解を確認してください。
- 厚生労働省:車両系建設機械に関する安全情報
- 厚生労働省:特定自主検査制度
- 消費者庁:製造物責任法Q&A
- 国税庁:棚卸資産の評価方法
- 国税庁:棚卸資産の評価損に関する取扱い
- 特許庁:経営における知的財産戦略事例集
リンク先名称やURLが変更される場合があります。閲覧日と資料版を社内記録へ残してください。
出典の文章をそのまま転記せず、自社製品と取引条件へ照らして判断することが重要です。
まとめ|技術を証拠へ変えて承継する
建機アタッチメント会社 売却の核心は、現場の技術と顧客の信頼を買い手が再現できる状態です。
商品・互換マスター、図面権利、在庫実態、品質記録、事故対応、個別原価を一つにつなげます。
課題があっても、隠さず、影響と是正策を示せば、買い手は価格と契約へ反映できます。
準備、調査、契約、PMIを別々にせず、初日から100日後の事業継続まで逆算してください。
具体的な進め方は、当センターの譲渡・売却の無料相談からご相談いただけます。
買収を検討する企業は、買収相談窓口から希望地域と製品分野をお知らせください。
秘密保持に配慮し、会社名を伏せた初期相談から、必要資料と優先課題を一緒に整理します。