ダイキン デュプロマティック 買収は、油圧部品と欧州事業基盤を同時に捉える海外M&A事例です。
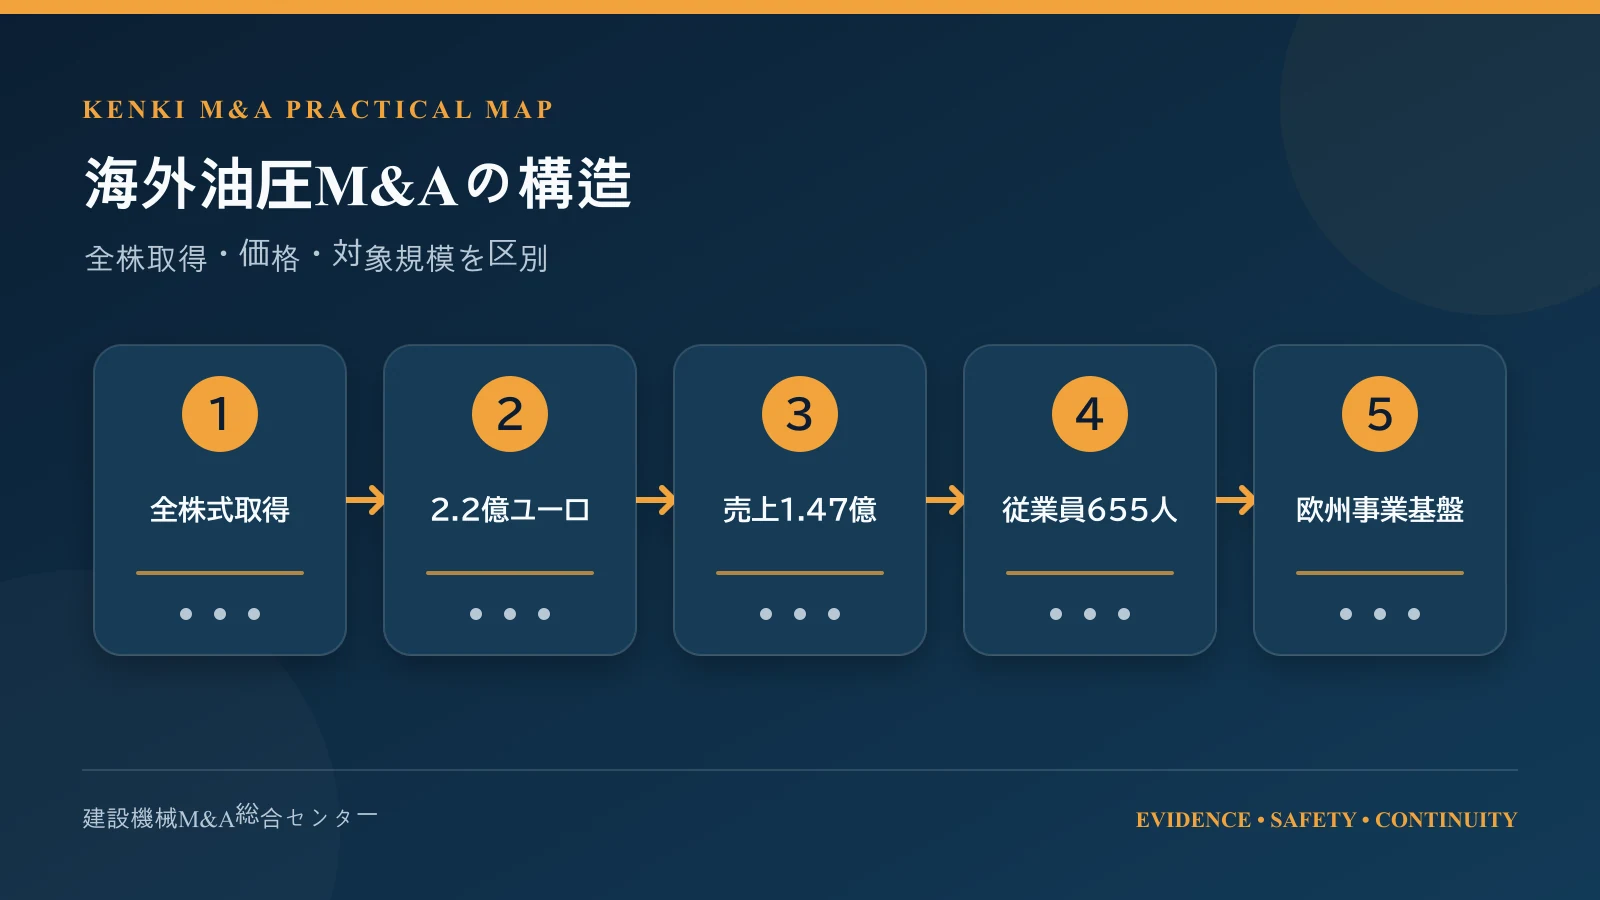
ダイキン工業は2022年4月28日、Duplomatic MS S.p.A.の全株式を取得する契約締結を公表しました。
買収価格は2億2,000万ユーロで、対象会社の2021年度売上高は1億4,700万ユーロ、従業員は655人です。
ただし、本件を「建機専業会社の買収」と要約すると、産業機械を含む総合油圧機器事業の実像を狭めます。
本稿は公式一次資料に基づく独自分析であり、当センターの仲介実績を示すものではありません。
自社へ当てはめて整理したい場合は、建設機械会社の譲渡を匿名で相談するをご利用ください。会社名を伏せた検討初期の相談にも対応しています。
目次
ダイキン デュプロマティック 買収で最初に押さえる結論
第一の結論は、本件がイタリアの総合油圧機器メーカーを対象にした全株式取得契約だということです。
対象会社の製品には、油圧バルブ、ポンプ、シリンダ等が含まれます。
用途は産業機械に広がり、その中に建機車両向け用途も含まれると公式発表は説明しています。
したがって、「建機事業だけを買った」と理解するのは正確ではありません。
建機との接点は明確ですが、対象会社の全体像は産機と建機車両をまたぐ油圧機器事業です。
公表事実と実務分析を分ける
公表事実は、契約日、売り手、全株式取得、価格、対象会社概要、取得目的等です。
欧州販路の活用や省エネ技術との融合は、ダイキンが示した取得目的として扱います。
一方、売上増、利益率改善、顧客獲得数、二酸化炭素削減量は、確認資料だけでは確定できません。
本稿が述べる統合方法やDD項目は、案件固有の公表実績ではなく、一般的な実務上の分析です。
この線引きを保つことで、案件の魅力を過大評価せず、学べる論点を具体化できます。
成功を一語で断定しない
株式取得契約の締結と、取得後の事業成果は、異なる段階の成功です。
統合報告書はDuplomaticを2022年度に買収した会社として扱っています。
同報告書は、取得後の欧米販売増への寄与にも言及しています。
ただし、案件単独の売上増加額や利益改善額までは、確認した資料から特定できません。
よって、本稿では「契約」「取得年度」「公表された寄与」と「未開示成果」を分けます。
上流部品M&Aとして読む
完成車メーカーの買収ではなく、機械の動作を支える油圧製品群の取得が中心です。
部品M&Aでは、製品名だけでなく、圧力、流量、制御、用途、販売地域の補完性が重要です。
さらに、設計者、試験設備、品質記録、供給網、顧客承認が価値の再現性を左右します。
公開資料にない技術仕様を本件の事実として補わず、評価の枠組みとして整理します。
建機部品会社の売却でも、製造設備だけでなく、採用継続の仕組みを説明する必要があります。
この記事から得られる実務の視点
金額の読み方、海外DD、契約、クロージング、技術PMI、販売PMIを一つの流れで確認できます。
特に、2.2億ユーロを売上高だけで割り、割高・割安を断定しない姿勢が重要です。
部品会社の価値は、利益だけでなく、製品補完、地域基盤、設計対応力にも現れます。
一般的な建機会社の準備は、建設機械会社のM&A完全ガイドも参照してください。
数字を読む順序
まず契約の対象と当事者を確認し、次に価格、売上、従業員、製品を並べます。
その後、欧州基盤と省エネ技術という取得目的を、実行仮説へ分解します。
最後に、後続資料で取得年度と公表された寄与を確認します。
この順序なら、予定を実績へ置き換えたり、目的を成果へ置き換えたりしません。
読めない数字は未開示とし、必要なDD資料として残すことが実務的です。
事例記事でも投資判断でも、同じ検証順序を使うと説明の一貫性が保てます。
ダイキン デュプロマティック 買収の案件概要と時系列
ダイキン工業は2022年4月28日、Duplomatic MS S.p.A.に関する契約締結を公表しました。
契約の相手方は、イタリアのプライベートエクイティファンドAlcedoと対象会社の経営陣です。
ダイキンが取得する対象はDuplomaticの全株式で、買収価格は2億2,000万ユーロでした。
発表資料の換算レートは1ユーロ125円で、円換算額は275億円です。
換算額は公表時の前提による表示であり、実際の資金決済差額を推定する材料ではありません。
対象会社の公表プロフィール
Duplomaticは1952年設立の会社として紹介されています。
資本金は480万ユーロ、2021年度売上高は1億4,700万ユーロです。
同じ公表資料では、売上高を184億円へ換算しています。
従業員数は655人で、イタリア、英国、ドイツ、米国等に生産拠点を持つとされました。
「等」という公表表現を超え、未確認の全拠点名や拠点別人員を補うことは避けます。
2022年4月28日は契約公表日
この日は、全株式を取得する株式譲渡契約を締結したことが公表された日です。
契約締結と株式移転の完了は、海外M&Aでは同じ日とは限りません。
記事の日付を書くときは、「契約締結を公表」と「買収を完了」を混同しないことが必要です。
公表資料が示した完了予定は2022年6月であり、特定の実行日は記載されていません。
完了日は作らない
確認した公式発表だけでは、「2022年6月何日」に完了したかを特定できません。
そのため、本稿は6月の任意の日付をクロージング日として記載しません。
後年の統合報告書は、Duplomaticを2022年度に買収した会社として扱っています。
確認できる範囲は「2022年度の買収」であり、正確な日付の推定には広げません。
予定月と取得年度を組み合わせても、特定日を導けない点に注意が必要です。
後続資料で確認できること
ダイキンの統合報告書2023は、取得後の欧米販売増への寄与に言及しています。
これは、後続資料が取得後の事業文脈を示したものとして重要です。
ただし、Duplomatic単独の増収額、利益率、投資回収期間は同記述だけで分かりません。
数値がないところへ架空の成果を置かず、確認できる言及の範囲にとどめます。
| 項目 | 公式資料で確認できる内容 | 表現上の注意 |
|---|---|---|
| 公表日 | 2022年4月28日 | 契約締結の公表日 |
| 買い手 | ダイキン工業 | 対象会社自身による取得ではない |
| 売り手 | Alcedoと経営陣 | 個別持分は確認資料で未特定 |
| 対象 | Duplomaticの全株式 | 一部製品事業だけの取得ではない |
| 価格 | 2億2,000万ユーロ | 発表換算で275億円 |
| 完了予定 | 2022年6月 | 正確な完了日は断定しない |
| 後続確認 | 2022年度の買収として掲載 | 取得後成果の詳細は限定的 |
全株式取得の取引構造を正しく読む
ダイキン デュプロマティック 買収は、対象会社の全株式を取得する契約として公表されました。
本件は、上場株式のTOBや、事業譲渡ではなく、既存株主から全株式を取得する契約です。
株式取得では、対象会社の法人格を維持しながら、その株主を入れ替える形が基本になります。
ただし、本件の個別的な法的手順は、公表資料に書かれた範囲を超えて断定できません。
以下は、公開事実と海外株式取得で一般に確認すべき実務を分けて説明します。
買い手・対象会社・売り手
買い手はダイキン工業、対象会社はイタリアのDuplomatic MS S.p.A.です。
売り手はAlcedoと経営陣で、ダイキンは両者から全株式を取得する契約を締結しました。
この三者を分けると、誰が対価を払い、誰の株式が動き、誰が事業を続けるかが明確です。
対象会社の資産を個別取得したと書くと、株式取得との違いが失われます。
全株式取得が意味する範囲
全株式取得とは、対象会社の株主権を100%取得する契約であることを示します。
一方、個々の顧客契約、許認可、知的財産が無条件で同じ状態を保つとは限りません。
株主変更時の同意条項や解除条項は、契約単位でDDするのが一般的です。
本件で特定契約に同意が必要だったかは未開示なので、事実としては記載しません。
事業譲渡との違い
事業譲渡では、選んだ資産、負債、契約、人員等を移す設計が中心になります。
株式取得では、原則として対象会社が持つ権利義務は法人内に残ります。
その代わり、買い手は対象会社に残る偶発債務や過去の問題も精査する必要があります。
この一般論は本件の隠れ債務を示すものではなく、取引類型から生じる確認軸です。
PEファンドと経営陣からの取得
売り手にPEファンドと経営陣が含まれる点は、公表された事実です。
ただし、各売り手の保有比率、取得原価、投資収益は確認資料では開示されていません。
経営陣が取得後も全員残留したか、再投資したかも、資料なしに推定すべきではありません。
契約実務では、経営継続、引継ぎ、競業避止等を検討しますが、本件の条件とは区別します。
支払額と取得後資金を混同しない
2億2,000万ユーロは、公表された買収価格です。
対象会社への増資額、運転資金枠、設備投資枠が同額に含まれるかは、確認資料から分かりません。
買収価格を、そのまま対象会社が受け取る成長投資資金と説明するのは避けるべきです。
株式対価と、取得後に事業へ投じる資金は、資金計画上別の欄で管理します。
| 構造要素 | 本件で公表されたこと | 公表されていないこと |
|---|---|---|
| 取得対象 | Duplomaticの全株式 | 売り手ごとの持分比率 |
| 売り手 | Alcedoと経営陣 | 各売り手の投資収益 |
| 買収価格 | 2億2,000万ユーロ | 価格調整の詳細 |
| 経営 | 公表資料に事業目的を記載 | 個人別の残留条件 |
| 資金 | 発表時の円換算275億円 | 取得後投資枠の詳細 |
2.2億ユーロと1.47億ユーロをどう比較するか
ダイキン デュプロマティック 買収の価格と売上高は、単純比較の限界を明示して読みます。
本件で目立つ数字は、買収価格2億2,000万ユーロと、対象会社売上高1億4,700万ユーロです。
両者を割ると約1.50倍ですが、この比率だけで価格の妥当性は判断できません。
さらに、ネットデット等が確認できないため、この値をEV/Sales倍率とは呼びません。
正確には、買収価格と直近売上高を単純比較した参考値です。
単純比較の計算
2億2,000万ユーロを1億4,700万ユーロで割ると、約1.4966となります。
小数第2位で丸めれば約1.50倍です。
分子は公表された買収価格、分母は対象会社の2021年度売上高です。
この計算は規模感をつかむ補助であり、株式価値や企業価値の精密評価ではありません。
EV/Salesと呼べない理由
一般に企業価値倍率を計算するには、価格の定義と負債・現預金等の扱いをそろえます。
本件の確認資料だけでは、ネットデット、リース負債、類似項目の調整を再現できません。
価格調整条項や取引費用を、どこまで2.2億ユーロへ含めるかも特定できません。
したがって、専門的な倍率名を付けるより、単純売上比較と明記する方が誠実です。
割高・割安を断定できない理由
売上高が同じ会社でも、粗利率、成長性、継続収益、技術資産、地域基盤は異なります。
設備更新の必要額、運転資金、製品保証、顧客集中も、価値へ影響します。
1.50倍という一つの比率には、これらの質的差異が反映されません。
比較会社や将来計画の詳細なしに、「高い」「安い」と結論づけるべきではありません。
円換算の読み方
公式発表は1ユーロ125円を使い、買収価格を275億円へ換算しています。
同じ換算により、対象会社売上高1億4,700万ユーロは184億円と表示されました。
発表換算額は日本の読者が規模を理解する助けになります。
一方、実際の決済レート、為替ヘッジ損益、換算差額は、この表示だけでは分かりません。
ダイキン油機事業との粗い規模比較
ダイキンの油機事業は、2021年度の売上規模が約400億円と公表されていました。
Duplomaticの公表売上184億円は、その約46%に相当します。
計算は184億円を400億円で割った粗い比較です。
年度、換算、連結範囲が完全に一致するとは限らないため、合算売上の予測には使えません。
それでも、対象会社が油機事業に対して無視できない規模だったことを把握する補助になります。
| 数字 | 計算・意味 | してはいけない解釈 |
|---|---|---|
| 2.2億ユーロ | 公表された買収価格 | 対象会社へ全額増資された |
| 275億円 | 1ユーロ125円での換算 | 実決済円額と断定する |
| 1.47億ユーロ | 2021年度の対象会社売上高 | 利益や企業価値とみなす |
| 約1.50倍 | 価格÷直近売上の単純比較 | EV/Salesや割高・割安と断定 |
| 約46% | 184億円÷400億円の粗い比較 | 同一範囲の連結比率と断定 |
評価で追加確認したい数字
実務では、製品別売上、地域別売上、顧客別売上、粗利、EBITDA、設備投資を確認します。
受注残、在庫回転、売掛金回収、保証費、研究開発費も、利益の再現性に関係します。
これらは一般的な評価項目であり、本件の具体値が公表されたという意味ではありません。
数字が未開示なら、記事側で穴埋めせず、未開示と明記することが重複回避にもつながります。
売上高の比較条件をそろえる
売上倍率を比べる前に、対象期間、会計基準、連結範囲、通貨換算をそろえます。
対象会社の2021年度売上と、買い手油機事業の売上規模は、同一範囲とは限りません。
内部取引の消去や、取得後の会計方針統一でも、連結表示は変わり得ます。
受注高、出荷高、売上高を混同せず、検収と返品条件も確認します。
比較できない差は無理に補正せず、注記した上で規模感に限定します。
約46%という数字も、この条件付きの粗い比較としてのみ利用します。
株式価格と事業価値を橋渡しする
精密評価では、株式への支払額と、事業から生じる価値を別表で管理します。
現預金、借入、リース、年金、偶発債務等の扱いを一項目ずつ確認します。
取得後に必要な設備更新、開発、人材、在庫投資も、投資総額へ加えます。
シナジー価値は、単独価値と分け、実現費用と税効果を反映します。
買い手だけが実現できる価値を、すべて売り手へ価格で渡すとは限りません。
本件の詳細な評価表は未開示なので、この橋渡しを推定で再現しません。
為替感応度を三つに分ける
第一は、ユーロ建て買収対価を円へ換算するときの取引為替です。
第二は、取得後の現地損益を連結表示へ換算するときの会計為替です。
第三は、販売通貨と調達通貨の差が事業利益へ与える経済的な為替です。
三つを混ぜると、価格差、換算差、実力成長の区別がつきません。
公表時の1ユーロ125円は、主に規模説明の換算前提として扱います。
ヘッジの有無を確認せず、円安・円高の得失を本件の成果へ結び付けません。
取締役会資料で残す判断
承認資料には、単独価値、シナジー、取得費用、下振れ、撤退条件を並べます。
約1.50倍だけでなく、その数値が答えない項目も明記します。
技術補完、欧州基盤、人材、設備、品質の評価根拠を証憑へつなぎます。
重要前提が外れた場合の価格影響と、契約上の保護策を示します。
承認時の仮説は、取得後KPIの基準値としてPMIチームへ引き継ぎます。
後から成功を評価できるよう、意思決定時点の情報と限界を保存します。
油圧バルブ・ポンプ・シリンダと事業範囲
ダイキン デュプロマティック 買収の対象は、建機専業ではなく総合油圧機器メーカーです。
Duplomaticの公表製品には、油圧バルブ、ポンプ、シリンダ等が含まれます。
これらは、流体の圧力と流量を使い、機械の力、速度、方向を制御する要素です。
以下の機能説明は一般的な油圧技術の整理であり、本件の個別型式や性能値ではありません。
特定の顧客、搭載機種、採用数量は公表資料にないため、推測しません。
油圧バルブの評価軸
バルブは、作動油の方向、圧力、流量を制御する役割を担います。
M&Aの技術DDでは、製品系列、制御方式、応答性、耐久性、漏れ、適合規格を確認します。
設計図面だけでなく、試験条件、不具合履歴、変更管理、代替部品の有無も重要です。
Duplomaticの個々のバルブがどの性能を持つかは、確認資料の範囲外です。
油圧ポンプの評価軸
ポンプは、機械的な入力を油圧エネルギーへ変え、回路へ流量を供給します。
評価では、効率、圧力範囲、騒音、耐久、保守性、調達部材を製品系列ごとに見ます。
省エネを論じる際も、単体効率とシステム全体の負荷制御を分ける必要があります。
本件で具体的な改善率が公表されたわけではないため、数値効果は置きません。
油圧シリンダの評価軸
シリンダは、油圧を直線運動と力へ変換するアクチュエータです。
内面加工、シール、ロッド、溶接、表面処理、耐圧試験が品質の安定性へ関係します。
用途ごとに荷重、速度、環境、取付条件が異なり、標準品と個別設計の比率も評価対象です。
公表資料は製品分類を示しますが、工程能力や不良率までは示していません。
産業機械と建機車両の双方を見る
公式発表は、Duplomaticの製品用途として産業機械と建機車両を挙げています。
よって、建機だけに対象市場を限定せず、複数用途への展開可能性を読むべきです。
用途分散は機会になり得ますが、景気感応度や顧客認証の違いも生みます。
用途別売上比率が未開示なら、どちらが主力かを記事側で断定しません。
ダイキン油機事業との接点
ダイキンの油機事業は、産業機械向け油圧機器・ユニットを扱っていました。
さらに、建設機械向けトランスミッション、集中潤滑機器等も事業範囲に含みます。
この既存範囲とDuplomaticの油圧製品群が、技術・用途・地域でどう補完するかが焦点です。
補完関係は公式発表の目的から読めますが、重複製品の整理実績は未開示です。
| 製品・領域 | 一般的な機能 | M&Aで確認する主な資料 |
|---|---|---|
| 油圧バルブ | 方向・圧力・流量の制御 | 系列表、試験記録、変更履歴 |
| 油圧ポンプ | 回路への流量供給 | 効率曲線、耐久試験、部材表 |
| 油圧シリンダ | 油圧を直線運動へ変換 | 図面、工程能力、耐圧記録 |
| 産業機械用途 | 多様な生産設備での動作 | 用途別売上、仕様、顧客承認 |
| 建機車両用途 | 車両・作業機の駆動や制御 | 耐環境条件、保証、供給体制 |
部品会社の価値は図面だけではない
部品会社の価値には、設計知識、試験方法、製造条件、顧客との仕様調整能力が含まれます。
図面が存在しても、熟練者の判断や設備条件が文書化されていなければ再現性は下がります。
売り手は、製品台帳と図面だけでなく、工程・検査・変更承認の流れを整理すべきです。
建機整備側の事業評価は、重機整備会社M&Aの実務解説も参考になります。
欧州の産業機械分野へ本格参入する意味
ダイキン デュプロマティック 買収の公表目的には、欧州産業機械市場への参入があります。
ダイキンは、本件の目的として欧州の産業機械分野への本格参入を挙げました。
Duplomaticの欧州事業基盤、品揃え、エンジニアリング力を組み合わせる構想です。
ここで重要なのは、製品を輸出するだけでなく、地域の事業基盤を取得する発想です。
以下は、公式目的を実行へ落とすための一般的な分析で、実施済み施策の断定ではありません。
地域基盤という無形資産
地域基盤には、販売組織、技術対応、供給体制、顧客接点、現地運営の知識が含まれ得ます。
公表資料はDuplomaticの欧州事業基盤を取得目的の一部として示しています。
ただし、顧客名、代理店数、契約条件、地域別売上は、確認資料からは特定できません。
そのため、基盤の価値はDDで構成要素へ分け、更新可能性まで検証する必要があります。
欧州生産拠点の読み方
公表資料は、イタリア、英国、ドイツ、米国等に生産拠点を持つと説明しています。
拠点の存在は、顧客に近い供給や技術対応の可能性を示します。
一方、各拠点の稼働率、設備年齢、製品分担、採算性は公表情報だけでは分かりません。
拠点数の多さをそのまま競争力とせず、役割と固定費を合わせて評価します。
販売チャネルと技術営業
油圧部品は、価格表を渡すだけでなく、機械仕様へ合わせる技術対話が重要になり得ます。
欧州参入では、現地言語、設計慣行、納期、試作、認証対応を販売プロセスへ織り込みます。
既存チャネルへ新製品を載せる場合も、営業担当者が価値を説明できる状態が必要です。
本件で具体的な販売教育や代理店再編が行われたかは未開示です。
クロスセルを成果と混同しない
既存顧客へ補完製品を提案するクロスセルは、M&Aの代表的な仮説です。
しかし、商品をカタログへ追加しただけでは、顧客採用や売上計上まで進むとは限りません。
対象市場、候補顧客、評価試験、採用決定、量産開始を段階別に追う必要があります。
統合報告書の欧米販売増への寄与を、個別クロスセル件数へ置き換えてはいけません。
欧州参入の指標設計
実務では、案件数、見積額、試作件数、顧客評価中件数、採用件数、量産売上を分けます。
短期は活動指標、中期は採用指標、長期は売上・利益・継続率を追う設計が有効です。
既存売上と買収後の新規売上を分ければ、取得による増分を検証しやすくなります。
これらは推奨管理指標であり、本件の公表KPIではありません。
| 段階 | 確認する指標例 | 誤りやすい評価 |
|---|---|---|
| 接点形成 | 候補顧客、商談、技術相談 | 商談数を売上とみなす |
| 仕様検討 | 見積、試作、評価試験 | 試作を量産採用とみなす |
| 採用 | 承認、初回注文、量産計画 | 注文額を継続売上とみなす |
| 定着 | 継続率、粗利、品質、納期 | 売上だけで統合成功とする |
買い手が地域基盤を評価する順序
最初に、地域別の顧客と用途を把握し、次に製品別粗利と契約継続性を確認します。
続いて、営業担当者、技術支援者、在庫、納期、拠点間の役割をつなぎます。
最後に、統合後に維持するもの、共通化するもの、投資するものを決めます。
順序を逆にして組織統合を急ぐと、地域に埋め込まれた営業知識を失うおそれがあります。
省エネ技術との融合をどう評価するか
ダイキンは、モータ、インバータ、省エネ・環境技術との組み合わせを取得目的に挙げました。
Duplomaticの油圧製品とエンジニアリング力を合わせる構想は、本件の独自性です。
ただし、目的として掲げたことと、性能改善が実証されたことは同じではありません。
省エネ効果を評価するには、機器単体、回路、機械全体、運用条件を分ける必要があります。
モータと油圧回路の接点
一般に油圧システムでは、モータがポンプを駆動し、必要な圧力と流量を供給します。
負荷が変わるのに一定条件で駆動し続ければ、余剰エネルギーが生じる場合があります。
負荷に応じた駆動制御は、省エネを検討する代表的な方向の一つです。
この説明は一般原理であり、買収後の特定製品が何%改善したことを示しません。
インバータとの組み合わせ
インバータは、モータの速度等を制御し、必要量に合わせた運転を支える技術です。
油圧回路側の制御と電動側の制御を協調させると、設計上の選択肢が広がります。
ただし、負荷変動、応答性、安全性、初期費用、保守性の両立が必要です。
単にインバータを加えれば、あらゆる用途で省エネになるとは限りません。
省エネ率を作らない
公表資料は省エネ・環境技術との融合を目的に挙げています。
一方、確認資料には、対象製品ごとの消費電力削減率や二酸化炭素削減量がありません。
そのため、「何%削減」「何年で回収」といった数字を記事側で設定しません。
将来効果を示すなら、基準機、負荷条件、測定範囲、運転時間を明記して実測すべきです。
単体効率とシステム効率
ポンプ、バルブ、モータの単体効率が高くても、回路全体の損失が大きい場合があります。
反対に、単体比較だけでは見えない制御最適化が、機械全体の消費電力へ影響します。
M&A後の共同開発では、部品単位とシステム単位の評価表を分けることが有効です。
測定境界を統一しないまま製品間を比べると、効果の二重計上が起きます。
産業機械と建機車両で条件を分ける
工場内の産業機械と、屋外で稼働する建機車両では、負荷と環境条件が異なります。
省エネ性能だけでなく、応答性、耐振動、温度、粉じん、整備性も評価する必要があります。
同じ油圧技術でも、用途ごとに最適な制御と保護設計は変わり得ます。
用途別の実証をせず、一つの試験結果を全市場へ拡張するのは避けます。
環境価値を顧客価値へ翻訳する
顧客は消費電力だけでなく、生産性、停止時間、保守費、初期価格を総合的に判断します。
省エネ提案では、電力費削減と同時に、品質、稼働、保全への影響を示すことが重要です。
技術用語を並べるだけでなく、用途別の費用対効果へ変換する販売支援が必要です。
本件でどの顧客へどの提案が行われたかは公表されていません。
| 評価階層 | 測る項目例 | 必要な比較条件 |
|---|---|---|
| 部品 | 効率、圧力損失、漏れ | 温度、圧力、流量 |
| 回路 | 必要動力、応答、発熱 | 負荷パターン、制御則 |
| 機械 | 消費電力、生産量、停止 | 同一作業、同一時間 |
| 運用 | 電力費、保守費、回収 | 稼働時間、料金、寿命 |
製品・技術・販路の統合仮説を設計する
本件の公式発表は、事業基盤、品揃え、エンジニアリング力、技術の組み合わせを示しました。
これらは相互に関係しますが、一つの「シナジー」という言葉にまとめると管理できません。
製品、技術、販路、生産、調達、人材へ分解し、仮説ごとに責任者と期限を置きます。
以下は統合計画の一般的な設計で、ダイキンが公表した実施項目の列挙ではありません。
製品ポートフォリオの補完
まず、両社の製品系列を用途、圧力、流量、制御、地域、価格帯で並べます。
補完領域、重複領域、空白領域を分けると、統合の優先順位が見えます。
重複品は直ちに廃止せず、顧客認証、保守部品、粗利、切替費用を確認します。
品番統合を急ぐと、顧客の再評価や長期供給義務へ影響する可能性があります。
技術の組み合わせ
共同開発候補は、顧客課題、対象用途、技術要素、必要試験、量産時期まで具体化します。
「油圧とインバータを組み合わせる」だけでは、開発テーマとして十分ではありません。
誰がシステム仕様を決め、誰が部品性能を保証するかを先に定めます。
技術成果の帰属と利用範囲も、共同開発を始める前に整理すべきです。
欧州販路での販売仮説
販売仮説は、どの顧客群へ、どの製品を、どの価値で提案するかまで分解します。
対象会社の営業網へ既存製品を載せる場合、製品教育と技術支援の窓口が必要です。
反対方向のクロスセルも、顧客関係の所有者と案件登録ルールを決めます。
商談の重複や価格競合を避けるため、営業地域とアカウント責任を明確にします。
生産と調達の仮説
共通部材の調達や生産分担は、効果が見えやすい一方、品質変更の影響も大きい領域です。
単価だけでなく、型式承認、供給途絶、金型、物流、最小発注量を確認します。
拠点移管を行う場合は、工程認定、初品評価、在庫積増し、顧客通知を計画します。
本件で具体的な生産移管や仕入先統合が行われた事実は、公表資料から確認できません。
人材とエンジニアリング力
エンジニアリング力は、人員数だけでなく、仕様提案から試験、量産支援までの流れに表れます。
キーパーソン依存が強ければ、引継ぎと定着が統合価値を左右します。
組織図、案件履歴、設計審査記録を結び、知識がどこにあるかを把握します。
655人という総数から、技術者数や離職率を推定することはできません。
仮説を成果へ変える管理表
各仮説には、基準値、目標、担当、期限、必要投資、前提条件、検証方法を置きます。
売上仮説では受注までの期間を、コスト仮説では実行費用と品質リスクを含めます。
同じ売上を製品シナジーと地域シナジーの双方へ計上しないよう、帰属ルールを決めます。
未達時に仮説を修正できるレビュー頻度も、PMI開始前に設計します。
| 仮説 | 先行指標 | 成果指標 | 主な前提 |
|---|---|---|---|
| 製品補完 | 採用候補、評価件数 | 新規受注、粗利 | 仕様適合と供給能力 |
| 技術融合 | 試作、試験完了 | 量産採用、性能 | 知財と品質責任 |
| 欧州販売 | 商談、見積、試作 | 継続売上、利益 | 営業教育と顧客承認 |
| 調達連携 | 評価済み部材 | 総費用、納期、品質 | 変更承認と供給安定 |
| 人材連携 | 定着、引継ぎ | 開発速度、案件完遂 | 権限と評価制度 |
海外事業DD・財務DDで確かめること
ダイキン デュプロマティック 買収から、海外DDで公表資料と現地証拠を分けて学びます。
海外油圧部品会社のDDでは、財務諸表だけでなく、製品、顧客、地域、拠点を結びます。
売上1億4,700万ユーロと655人は重要な入口ですが、価値の持続性までは示しません。
以下の項目は一般的な確認枠組みであり、Duplomaticに問題があったとの指摘ではありません。
公表資料にない具体値や問題事象を、本件の事実として読み替えないでください。
売上を製品・地域・顧客で分解する
総売上を、バルブ、ポンプ、シリンダ等の製品群へ分けます。
さらに、産業機械、建機車両等の用途と、地域、販売経路、顧客へつなぎます。
同じ売上でも、標準品、個別設計、補修品では継続性と利益構造が異なります。
上位顧客の比率だけでなく、採用期間、機種終了、更新案件も確認します。
受注と売上計上の質
受注残は、契約の拘束力、取消条件、納期、価格改定、原価変動を確認します。
試作注文を量産受注と同じ確度で扱うと、将来売上を過大評価するおそれがあります。
期末前後の出荷、返品、検収、代理店在庫も、売上計上の妥当性に関係します。
地域ごとの商慣行を理解し、会計数字と営業案件表を突き合わせます。
正常収益力の調整
一時的な売上、補助金、訴訟費用、再編費用、オーナー関連費用等を識別します。
原材料高、エネルギー費、物流費が価格へ転嫁された時期も確認します。
正常化調整は、都合よく利益を増やす作業ではなく、再現性を説明する作業です。
調整項目ごとに根拠資料、期間、税効果、継続可能性を残します。
運転資金の季節性
製造業では、売掛金、棚卸資産、買掛金の水準が資金需要を左右します。
月次推移を見ず、期末一点だけで正常運転資金を決めると、価格調整が偏ります。
長納期部材、仕掛品、保守部品、滞留品を在庫区分ごとに分析します。
為替、地域別支払条件、前受金も、運転資金の振れへ影響します。
設備投資と保全負担
生産拠点の価値は、帳簿価額より、能力、稼働、品質、更新必要額で評価します。
加工機、試験機、計測機、治具、金型ごとに、年齢と保全履歴を確認します。
売上維持に必要な更新投資と、成長のための増強投資を分けます。
拠点が複数国にある場合、同じ基準で設備台帳を整えることが必要です。
人員655人の中身
公表された従業員655人は、対象会社の規模を知る基礎情報です。
DDでは、国、法人、職種、雇用形態、年齢、勤続、報酬、欠員へ分解します。
設計、品質、営業、生産のキーパーソンと、代替可能性を確認します。
総人数だけから生産性や人件費負担を判断してはいけません。
為替と多国間取引
海外グループでは、販売通貨、調達通貨、機能通貨が一致しない場合があります。
為替感応度、価格改定、ヘッジ方針、グループ内取引を通貨別に把握します。
売上の円換算増加と、現地通貨での実質成長は分けて評価します。
本件の為替ヘッジ内容や通貨別売上は、確認した資料では未開示です。
財務DDの質問例
- 2021年度売上高1億4,700万ユーロを製品・用途・地域・顧客へ分解できるか
- 上位顧客の売上は量産、補修、試作のどれで、採用終了予定はあるか
- 粗利率の変動を価格、数量、材料、物流、為替へ分解できるか
- 棚卸資産の年齢、用途、最終使用、評価減方針は適切か
- 設備維持に必要な投資と、成長投資を別々に見積もっているか
- 偶発債務、保証引当、税務調査、関連当事者取引を一覧化したか
技術・品質・法務DDを油圧部品へ具体化する
油圧部品会社の価値は、設計図、工程、試験、顧客承認、知財、供給責任が連動して生まれます。
財務DDだけでは、製品を今後も安全に作り、供給できるかを十分に判断できません。
技術・品質・法務の担当が同じ製品台帳を使い、論点を横断させることが重要です。
以下も本件の不具合を示すものではなく、部品M&Aで一般に必要な確認です。
製品台帳と図面の整合
販売中、保守中、廃止予定の品番を区分し、図面、部品表、仕様書、試験規格へひも付けます。
同じ名称でも、顧客別仕様や世代違いがあれば、原価と責任範囲が変わります。
図面の版数と製造現場の作業標準が一致するかをサンプルで確認します。
買収後にシステムを統合する前に、正本データの所在を決める必要があります。
耐久・性能試験
バルブ、ポンプ、シリンダごとに、出荷試験、型式試験、耐久試験の条件を確認します。
試験設備の校正、測定不確かさ、合否基準、例外承認も対象です。
試験結果が平均値だけなら、ばらつきと最悪条件を別に検証します。
省エネ性能を共同開発する場合は、共通の測定手順を最初に合意します。
不具合と製品保証
保証請求、返品、現地修理、重大不具合を、品番、原因、顧客、発生日で集計します。
費用額だけでなく、再発防止の完了、未解決案件、潜在対象台数を確認します。
顧客との責任分担と、仕入先への求償可能性も法務面から検証します。
本件に特定のリコールや重大不具合があったとは、公表資料は示していません。
知的財産とノウハウ
特許、商標、意匠、ソフトウェア、図面、試験方法、製造条件の権利関係を整理します。
従業員発明、共同開発、委託設計、第三者ライセンスは、利用範囲を確認します。
登録権利がなくても、秘密管理された工程条件や顧客知識が競争力になる場合があります。
秘密情報は、アクセス権、退職者管理、持出し防止まで運用で確認します。
ソフトウェアと制御
油圧制御にソフトウェアや電子制御が関わる場合、ソース、ライセンス、更新責任を確認します。
第三者コード、オープンソース、開発委託契約は、取得後の利用や改変へ影響します。
サイバー対策、遠隔接続、製品更新の仕組みも、製品責任と結び付けます。
Duplomaticの特定製品にどのソフトウェアが使われるかは、本資料から断定しません。
環境・安全・許認可
生産拠点では、化学物質、作動油、洗浄、廃棄物、排水、騒音、安全管理を確認します。
各国の許認可、届出、検査、是正命令、将来の設備対応費を法人・拠点別に整理します。
土壌や地下水の責任が問題になり得る場合は、専門家による環境調査を検討します。
これらは一般的な製造拠点DDであり、本件の違反を示唆するものではありません。
主要顧客契約
顧客契約では、価格、数量、予測、品質、保証、補償、知財、終了条件を確認します。
株主変更を理由に同意や解除が生じる条項があれば、クロージング前に対応します。
長期供給や補修部品義務は、製品廃止や拠点統合の自由度へ影響します。
公表資料に顧客名はないため、特定企業の採用を推定しません。
主要仕入先と供給継続
鋳物、加工品、シール、電子部品等の重要部材を、単一調達と代替可否で分類します。
仕入先の生産地、金型所有、リードタイム、最低発注量、価格改定条件を確認します。
買い手の共通購買へ切り替える前に、顧客承認と品質再評価の要否を調べます。
調達単価の低下だけでなく、総在庫と供給途絶リスクを含めて判断します。
| DD領域 | 主要資料 | 取得後の判断につながる点 |
|---|---|---|
| 設計 | 品番台帳、図面、部品表 | 製品統合と共同開発 |
| 品質 | 試験、不具合、監査記録 | 保証と改善投資 |
| 知財 | 権利一覧、共同開発契約 | 技術利用と権利帰属 |
| 顧客 | 基本契約、個別仕様 | 継続、同意、価格改定 |
| 仕入先 | 契約、金型、代替評価 | 供給継続と共通購買 |
| 環境安全 | 許認可、点検、是正記録 | 追加投資と責任分担 |
海外株式取得の契約とクロージング
ダイキンはDuplomaticの全株式を取得する株式譲渡契約を締結したと公表しました。
一方、契約条項の全文、価格調整、表明保証、補償上限等は確認資料にありません。
そこで、本節は公表事実を起点に、海外全株式取得で一般に設計する項目を示します。
一般論を本件の実際の契約内容として断定しないことが前提です。
価格の定義
契約では、2億2,000万ユーロが何を前提にした価格かを明確にします。
現預金、借入、リース、運転資金、取引費用等を、価格調整でどう扱うかが焦点です。
固定価格方式か完了時精算方式かにより、必要な基準日資料と紛争対応が変わります。
本件がどの方式だったかは未開示なので、特定の方式を採用したとは書きません。
表明保証
表明保証は、株式、財務、税務、契約、知財、労務、環境、製品責任等を対象にします。
多国籍製造会社では、法人と拠点ごとに開示資料の範囲をそろえる必要があります。
例外事項は開示資料へ具体的に記載し、知っていたか否かの争いを減らします。
保証期間、金額上限、少額免責、請求手続も、リスク配分の一部です。
補償と保険
特定税務、環境、訴訟、製品保証等は、一般保証と別の補償を検討する場合があります。
売り手がPEファンドの場合、請求原資と存続期間をどう確保するかが実務課題になります。
表明保証保険を使うかは、補償範囲、除外、保険料、審査資料を見て判断します。
本件で保険やエスクローが使われたかは、公表資料から確認できません。
クロージング前提条件
海外取得では、競争法、投資審査、社内承認、第三者同意等を前提条件にする場合があります。
対象国と事業地域を整理し、必要手続、責任者、提出日、想定期間を一覧化します。
許可取得前に実質的な支配を始めないよう、情報共有と事前統合の境界も管理します。
本件でどの当局承認が必要だったかは、確認資料だけでは特定しません。
契約から完了までの行為制限
署名からクロージングまで期間がある場合、通常業務の維持と重要行為の承認を設計します。
大型設備投資、借入、配当、重要契約、キーパーソン処遇等を対象にすることがあります。
制限が強すぎると対象会社の営業を止め、弱すぎると取得価値が変動します。
許される通常業務と事前承認事項を、金額と行為類型で明確にします。
完了資金と為替
ユーロ建て対価を支払う場合、資金調達、送金、銀行時刻、為替変動を計画します。
公表換算の1ユーロ125円は説明用の換算であり、実際の資金手当とは区別します。
ヘッジを行うなら、対象額、期間、会計処理、未成立時の扱いを決めます。
本件の資金調達方法やヘッジ条件は、確認資料では未開示です。
クロージング書類
株式移転、対価支払、役員変更、株主名簿、権限証明等を、法域に応じてそろえます。
複数子会社があれば、銀行権限、印章、電子署名、システム権限も引き継ぎます。
完了時刻を基準に、資金、法的所有、会計連結、権限移行の整合を確認します。
完了予定月だけを見て、個別タスクの依存関係を省略してはいけません。
正確な完了日の記載
発表時点の予定は2022年6月でした。
後続の統合報告書は2022年度の買収と扱いますが、正確な取得日は示していません。
したがって、本稿は「2022年6月に完了した」とさえ確定表現へ広げません。
確実に言えるのは、6月完了予定の公表と、2022年度買収としての後続記載です。
| 段階 | 主要タスク | 本件記事での扱い |
|---|---|---|
| 署名 | 株式譲渡契約の締結 | 2022年4月28日に公表 |
| 署名後 | 承認、同意、通常業務維持 | 個別条件は未開示 |
| 資金準備 | 送金、為替、権限確認 | 調達・ヘッジ条件は未開示 |
| 完了 | 株式と対価の移転 | 6月予定、正確な日は断定しない |
| 後続確認 | 取得年度と連結後記載 | 2022年度の買収として確認 |
技術・製品PMIを100日で動かす設計
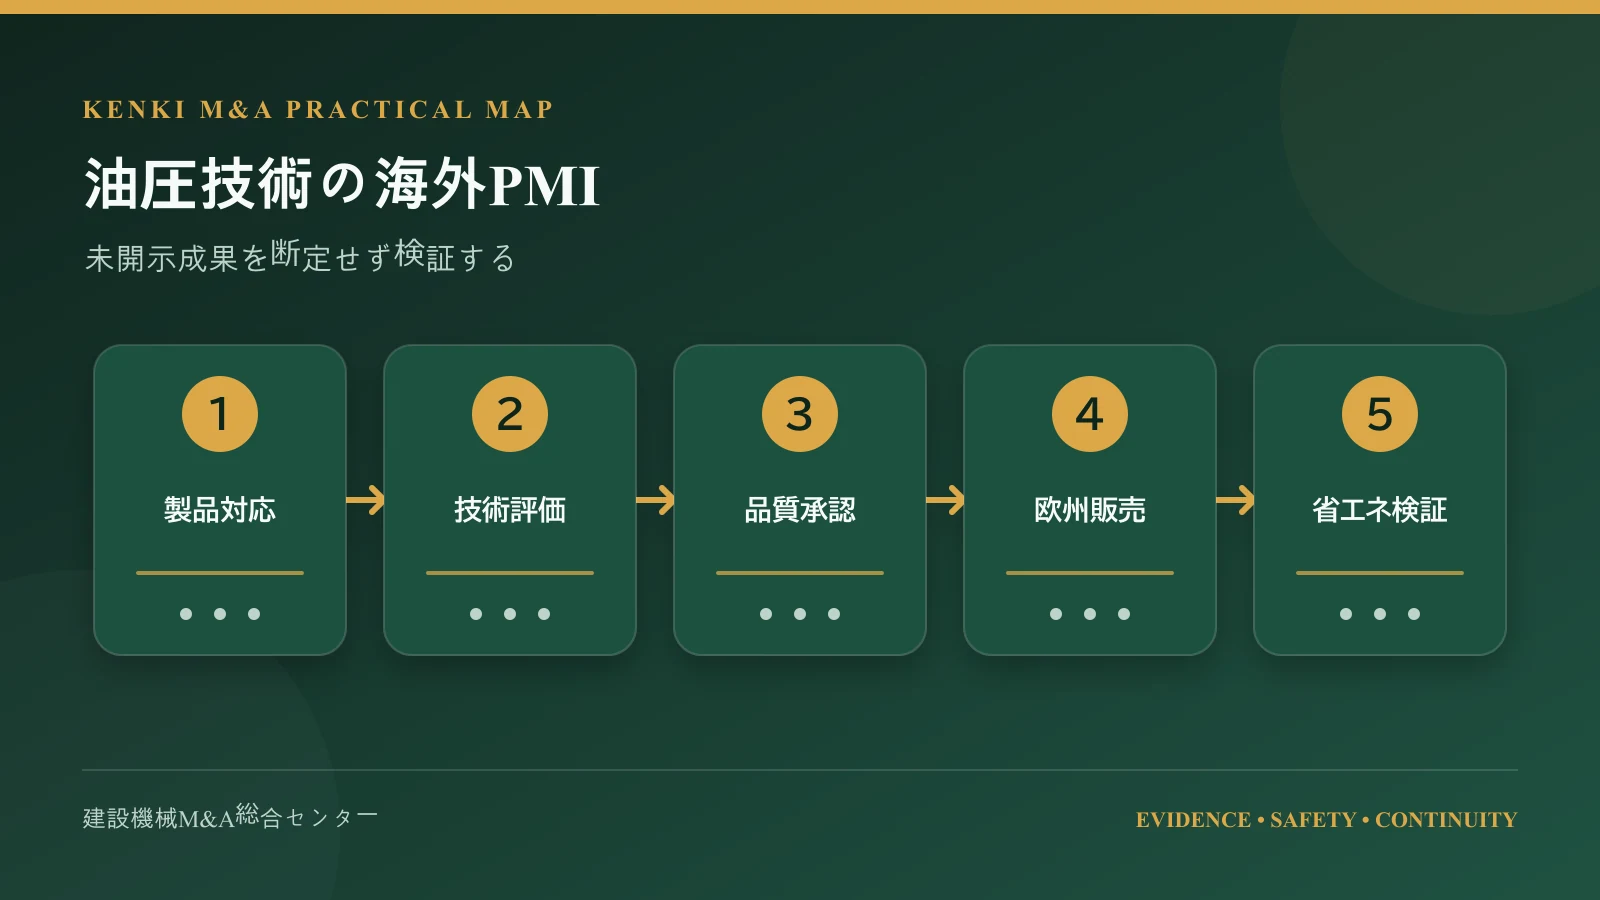
ダイキン デュプロマティック 買収後の効果は、技術・品質・販売の実績で検証します。
技術PMIの目的は、両社の図面や組織を急いで一つにすることではありません。
既存顧客への供給と品質を守りながら、共同開発と製品補完を実行可能にすることです。
油圧製品、モータ、インバータ、省エネ技術をつなぐには、共通の設計言語が必要です。
以下は一般的な100日計画であり、本件で実施された日程を示すものではありません。
初日から30日まで
最初に、技術責任者、品質責任者、製品責任者、地域責任者の連絡経路を確立します。
重大不具合、供給停止、顧客変更、設計変更の報告基準を統一します。
製品台帳、開発案件、試験設備、知財、キーパーソンの現状を確認します。
この期間は、品番廃止や拠点移管より、供給安定と情報の可視化を優先します。
31日から60日まで
製品マップを作り、補完、重複、空白、共同開発候補を整理します。
共同開発候補には、顧客課題、目標性能、試験方法、知財、責任者を置きます。
両社の設計審査と変更管理を比較し、最低限共有するゲートを決めます。
すべての手順を一度に統一せず、顧客影響が大きい項目から合わせます。
61日から100日まで
優先テーマの試作計画、顧客評価計画、量産判断条件を確定します。
共通部材や製造分担の候補は、品質承認と供給リスクを確認してから試行します。
技術者交流は、会議回数ではなく、完了した設計課題と移管知識で評価します。
100日後には、継続、修正、中止を判断できる技術ポートフォリオを目指します。
製品ロードマップを統合する
ロードマップでは、既存品維持、改良、共同開発、廃止候補を時系列で分けます。
顧客の機械開発周期と、部品側の試験・認証期間を重ねて計画します。
省エネテーマは、性能目標だけでなく、原価、価格、回収、保守まで含めます。
開発案件数を増やし過ぎず、技術者の負荷と設備能力を確認します。
設計変更の統制
材料、仕入先、寸法、制御、工程の変更は、顧客品質へ影響する場合があります。
変更理由、影響分析、試験、承認、実施ロット、旧品在庫を記録します。
買い手の標準へ合わせること自体を目的にせず、変更利益と顧客負担を比べます。
変更後の初期流動監視を設け、量産でのばらつきを早期に検知します。
共同開発の知財設計
既存技術と新規成果を区分し、利用地域、用途、第三者許諾、改良権を決めます。
開発者、データ、試験設備が複数法人にまたがる場合は、記録の正本を定めます。
顧客との共同開発条件があれば、社内共有できる範囲を先に確認します。
権利の議論を製品化直前へ先送りすると、販売地域を制約するおそれがあります。
技術PMIの指標
共同開発件数だけでなく、設計審査通過率、試験完了率、変更遅延、不具合を追います。
顧客評価へ進んだ件数と、量産採用へ至った件数を分けます。
省エネ効果は、測定条件と基準機を固定し、再現可能なデータで管理します。
公表されていない本件のKPI値を、推定値として記載することはしません。
| 期間 | 優先テーマ | 主な成果物 |
|---|---|---|
| 0~30日 | 供給・品質の安定 | 連絡網、リスク一覧、製品台帳 |
| 31~60日 | 補完領域の特定 | 製品マップ、共通ゲート |
| 61~100日 | 優先案件の実行 | 試作・顧客評価・量産計画 |
| 100日以降 | 選択と拡大 | 統合ロードマップ、投資判断 |
販売・生産・組織PMIの実務
技術が補完していても、販売責任、価格、供給、評価制度が合わなければ成果へつながりません。
欧州事業基盤を活かすには、地域の顧客関係を守りながら、提案範囲を広げる必要があります。
生産と組織の共通化は、顧客への納期・品質を損なわない順序で進めます。
本節も公表された実績ではなく、海外部品M&AのPMI設計です。
顧客への初期説明
顧客には、所有者変更、窓口、契約、供給、品質保証がどうなるかを明確に伝えます。
変わらない点と、今後検討する点を分け、未決定事項を約束しません。
重要顧客には、営業と技術が同行し、製品ロードマップと供給懸念を聞き取ります。
顧客名や反応は非公開情報になり得るため、外部記事では推測しないことが必要です。
アカウント責任の統一
同じ顧客へ両社が接点を持つ場合、代表窓口と製品別担当を決めます。
案件登録、見積承認、値引き、技術支援、売上帰属のルールをそろえます。
担当者同士の競争を放置すると、顧客へ異なる価格や納期を示すおそれがあります。
一方、地域関係を無視した窓口変更も、顧客知識の喪失につながります。
価格とブランドの整理
製品価格は、原価だけでなく、用途、性能、保証、供給、技術支援の価値を反映します。
価格表の統一前に、地域差、通貨、代理店条件、既存契約、競合状況を確認します。
ブランド統合を検討する場合も、顧客認知と認証書類への影響を評価します。
本件で具体的なブランド変更が行われたとは、確認資料から断定できません。
生産拠点の役割設計
各拠点の製品、工程、能力、品質、原価、納期、顧客近接性を同じ形式で比較します。
低稼働だから直ちに閉鎖するのではなく、試作、補修、非常時供給の役割も確認します。
拠点間移管は、設備だけでなく、治具、技能、仕入先、顧客承認を伴います。
公表資料は生産拠点の所在を示しますが、統廃合の実績を示していません。
在庫と納期を守る
統合直後は、品番重複や計画方式の違いで、欠品と過剰在庫が同時に起こり得ます。
需要予測、受注残、安全在庫、長納期部材を製品群ごとに共有します。
システム統合前には、品番対応表と単位、リードタイム、在庫所在を検証します。
コスト削減目標だけで在庫を減らすと、補修供給や顧客立上げを損なう可能性があります。
人材定着と権限
655人の組織では、経営陣だけでなく、技術、品質、営業、工場の中核人材が重要です。
役割、報告先、決裁権、評価、報酬、キャリアを早期に説明します。
本社承認を増やし過ぎれば現地対応が遅れ、放任し過ぎれば統合仮説が進みません。
権限表を業務別に定め、例外は期限付きでレビューします。
文化と言語の差を管理する
会議言語を決めるだけでなく、意思決定、反対意見、記録、責任の慣行を共有します。
通訳を介する技術会議では、数値、単位、図面版数を文書で確認します。
現地の強みを尊重することと、品質・倫理基準を共通化することを両立させます。
文化を原因にせず、役割と手順へ置き換えて問題を解く姿勢が必要です。
販売・生産PMIの指標
販売は商談、試作、採用、売上、粗利、継続率を段階別に追います。
生産は納期、欠品、在庫、歩留まり、不具合、設備停止を製品と拠点で追います。
組織は離職、欠員、採用、引継ぎ、意思決定時間を役割別に確認します。
一つの総合点へ集約せず、顧客価値と統合費用を同じ会議で見ます。
| PMI領域 | 守る指標 | 伸ばす指標 | 注意点 |
|---|---|---|---|
| 販売 | 既存顧客継続、価格規律 | 試作、採用、クロスセル | 案件の二重計上 |
| 生産 | 納期、品質、補修供給 | 能力、柔軟性、総費用 | 移管を急がない |
| 調達 | 供給安定、承認維持 | 共通化、代替化 | 単価偏重を避ける |
| 組織 | 中核人材、現地対応 | 知識移転、共同提案 | 権限を曖昧にしない |
建機部品会社の売却・買収への示唆
ダイキン デュプロマティック 買収は、上流部品会社の価値説明に多くの示唆を与えます。
本件は、完成車ではなく、油圧バルブ、ポンプ、シリンダ等の上流部品に焦点があります。
建機部品会社の価値を、設備と直近利益だけで説明しないことが第一の示唆です。
製品補完、地域販路、設計対応、省エネ化の余地が、買い手の戦略と結び付きます。
以下は公表案件から導く一般的な示唆で、当センターの仲介成果ではありません。
売り手は価値の地図を作る
売上を製品、用途、地域、顧客、工場へ分け、どこで価値が生まれるかを示します。
図面、試験、工程、顧客承認、技術者を製品単位でひも付けます。
「高い技術力」という抽象語より、仕様提案から量産までの再現可能な流れが有効です。
属人的な知識は、売却準備中に記録と教育へ変えます。
建機専業かどうかを正確に示す
建機向け売上がある会社でも、産機、農機、物流機器等へ用途が広がる場合があります。
用途別比率を示せば、買い手は市場分散と製品転用の可能性を評価できます。
逆に、建機比率を誇張すると、DDで説明が崩れ、信頼を失います。
本件も建機車両用途を含みますが、総合油圧機器メーカーとして扱うのが正確です。
省エネを数値と条件で示す
省エネ製品を強みにするなら、基準、負荷、温度、運転時間、測定方法をそろえます。
電力削減だけでなく、生産性、発熱、騒音、保守、初期費用への影響を示します。
第三者試験や顧客実績を使う場合は、公開・利用許諾の範囲を確認します。
測定条件のない改善率は、買い手の技術DDで再現できません。
海外買い手へ渡せるデータにする
製品名、単位、通貨、会計科目、図面版数を統一し、英語の説明資料を準備します。
翻訳では、固有の技術用語と顧客仕様を対訳表で固定します。
データルームのフォルダと質問回答は、製品台帳を軸にするとつながりやすくなります。
個人情報、輸出管理、顧客秘密は、閲覧権限とマスキングを設計します。
買い手候補を戦略で選ぶ
最高価格だけでなく、製品補完、地域、技術、人材、投資能力を比較します。
買い手が自社技術をどの市場へ運べるか、具体的な仮説を確認します。
重複事業が大きい買い手では、統廃合や顧客競合の可能性も検討します。
候補ごとの価値創出仮説が、価格、契約、経営継続条件へ反映されます。
売却前に解消したい弱点
未登録知財、口頭契約、滞留在庫、未完了の品質是正、環境記録不足を洗い出します。
すべてを隠すのではなく、重要性、対応計画、費用、責任者を開示します。
問題があることより、把握と説明ができないことが取引不確実性を高めます。
売却準備は、会社を飾る作業ではなく、価値とリスクを検証可能にする作業です。
取得後の役割を先に話す
経営者と中核人材が残る場合、権限、期間、目標、処遇、後継を交渉します。
共同開発を期待するなら、技術者の時間と設備投資をPMI予算へ入れます。
販売連携を期待するなら、顧客担当と売上帰属を契約後へ先送りしません。
売却契約の成立だけでなく、価値が移る条件を同時に設計します。
相談窓口の使い分け
売却側は、事業範囲、株主意向、希望時期、技術・顧客情報の開示範囲を整理します。
建機会社の譲渡相談窓口では、初期情報を絞って相談できます。
買収側は、対象製品、地域、用途、投資規模、PMI能力を明確にします。
建機会社の買収相談窓口では、探索条件を整理できます。
製品台帳を価値評価表へ変える
製品台帳は品番一覧で終わらせず、用途、顧客、工場、売上、粗利、担当者へつなぎます。
バルブ、ポンプ、シリンダ等の分類に、圧力、流量、制御方式、標準・特注を加えます。
各品番の導入年、最終設計変更、販売状態、補修期限、後継品も記載します。
図面、部品表、試験規格、検査記録、原価表の正本へリンクを付けます。
売上が小さくても、重要顧客の機械を支える補修品は、単純に廃止できません。
反対に、売上が大きくても、特定担当者や単一仕入先への依存が強い場合があります。
買い手は、製品ごとの収益と継続条件を同じ行で確認できます。
売り手は、技術価値を定量情報と証憑へ変え、説明のぶれを減らせます。
この台帳は、DD後も製品PMIとロードマップ管理へ引き継げます。
顧客採用の連鎖を可視化する
油圧部品の売上は、問い合わせから量産まで複数段階を通る場合があります。
技術相談、見積、試作、評価、承認、初回注文、量産、補修を区分します。
案件ごとに現在地、次の判断者、必要試験、予定日、失注理由を記録します。
試作品の売上を、継続する量産売上と同じ確度で事業計画へ入れません。
既存採用品も、顧客機種の終了、設計変更、競合切替の予定を確認します。
採用が長い製品ほど安定するとは限らず、価格改定の遅れも検証が必要です。
買収後のクロスセル候補は、既存顧客との関係だけでなく、仕様適合を確認します。
候補案件を確度別に分ければ、シナジー売上の過大計上を抑えられます。
顧客名を外部記事へ出さず、機密を保ったまま集約値で評価できます。
工場実査を工程の流れで行う
工場見学は設備の新旧を見るだけでなく、受注から出荷まで一つの品番を追います。
材料受入、保管、加工、洗浄、組立、試験、梱包、出荷の記録を確認します。
現場の実際と、作業標準、工程表、原価計算が一致するかを照合します。
測定機と試験機は、能力、校正、故障時の代替、データ保存を確認します。
仕掛品の滞留場所を見れば、能力制約や品質待ちが見える場合があります。
不良品の隔離、再加工、廃棄、特別採用の承認経路も重要です。
熟練者の調整に依存する工程は、条件記録と教育計画を確認します。
拠点間で同じ品番を作るなら、工程差と相互バックアップ能力を比較します。
実査結果は、設備投資、品質保証、人材定着、PMI日程へ同時に反映します。
省エネ共同開発の事業計画を作る
共同開発計画は、技術テーマだけでなく、対象顧客と収益化まで含めます。
最初に、どの用途のどの損失を減らすか、測定境界を明確にします。
次に、油圧部品、モータ、インバータ、制御の役割を機能単位で決めます。
目標値には、消費電力、応答、発熱、騒音、耐久、原価を含めます。
試作費、試験設備、認証、顧客評価、量産治具を投資計画へ入れます。
顧客が得る電力費削減と、追加価格、保守費を同じ期間で比較します。
採用までの期間を短く見積もらず、機械側の開発周期と合わせます。
知財の帰属、販売地域、用途制限、改良権は試作前に合意します。
成果が出ない場合の中止条件を決め、技術者を無期限に拘束しません。
欧州販売計画を案件単位へ落とす
「欧州で売る」という目標を、国、用途、顧客群、製品、担当へ分解します。
既存顧客へ新製品を提案する場合、契約窓口と技術窓口を確認します。
新規顧客では、代理店、直販、装置メーカー経由のどれを使うか決めます。
見積通貨、価格改定、在庫地点、輸送時間、保証対応を地域別に設計します。
営業担当者には、製品仕様だけでなく、競合との差と適用限界を教育します。
技術相談へ回答する時間を測り、現地と本社の責任分担を調整します。
商談表では、既存売上、買収後の新規売上、単なる為替換算差を分けます。
粗利と販売費も追い、売上増だけを成功としない管理が必要です。
統合報告書の言及は方向を示しますが、この案件表の具体値を示すものではありません。
リスク調整後の投資計画を作る
買収価格とは別に、取得後の設備、開発、システム、人材、在庫の費用を見積もります。
基準計画、上振れ、下振れを作り、前提が外れた時の資金余力を確認します。
売上シナジーは、商談数、採用率、量産開始、継続期間へ分解します。
コストシナジーは、移管費、顧客承認、二重在庫、退職費用を差し引きます。
設備更新を先送りして見かけの利益を高めず、維持投資を明示します。
為替変動は、取引対価、連結売上、仕入原価へ別々に反映します。
特定顧客や製品の下振れは、全社平均ではなく個別シナリオで見ます。
投資回収期間は、取得日ではなく、実際にキャッシュが生じる時点で測ります。
未開示の本件利益を仮定して、架空の回収年数を記事へ書くことはしません。
最終交渉資料を一枚にまとめる
交渉前に、価格、主要リスク、契約保護、PMI対策、撤退条件を一枚へまとめます。
価格だけを別会議で決めると、補償や追加投資との関係が見えにくくなります。
各リスクには、発生可能性、影響、証憑、責任者、期限を付けます。
価格調整で扱う項目と、補償で扱う項目と、PMIで解く項目を分けます。
解決不能な論点は、前提条件、取引範囲、撤退判断へ反映します。
売り手側も、開示資料と契約例外が一致するかを最終確認します。
両社が合意した事業仮説は、完了後の100日計画へ転記します。
交渉時の約束を担当者の記憶に残さず、数値と文章で管理します。
この一枚が、取締役会の判断とPMIチームの出発点をつなぎます。
未開示事項と断定できる範囲
M&A記事の品質は、分かったことの量だけでなく、分からないことを正確に示せるかで決まります。
本件では、価格、対象売上、従業員、製品、拠点、取得目的は公式資料で確認できます。
一方、詳細契約、正確な完了日、案件単独の統合成果には未開示部分があります。
未開示を推定で埋めず、評価に必要な追加資料として整理します。
正確な取得完了日
2022年4月28日の発表は、2022年6月の完了予定を示しました。
統合報告書は2022年度の買収として扱います。
しかし、この二つから特定の日付を作ることはできません。
記事、年表、構造化データでも、未確認の日を「完了日」として入力しないことが必要です。
価格調整と資金調達
公表された買収価格は2億2,000万ユーロです。
ネットデット調整、運転資金調整、エスクロー、表明保証保険の有無は未確認です。
買い手の資金調達方法や為替ヘッジも、確認資料では特定できません。
よって、実際のキャッシュアウトや最終精算額を推定しません。
利益と評価倍率
対象会社の2021年度売上高は公表されていますが、利益指標は本稿の確認範囲にありません。
ネットデット等も不明なため、EV/EBITDAやEV/Salesを計算できません。
約1.50倍は買収価格と売上高の単純比較に限ります。
比較会社の倍率を持ち込んでも、定義と時点をそろえなければ価値判断には使えません。
顧客と採用製品
公式資料は製品と用途を示しますが、顧客名や個別搭載機種を示していません。
公開されていない顧客、型式、受注数量を、業界の推測で記載しません。
顧客情報は事業価値に重要でも、守秘義務と営業秘密の対象になり得ます。
外部記事では集約情報を使い、具体名は一次資料で確認できる場合に限ります。
PMIの具体策と成果
統合報告書は、取得後の欧米販売増への寄与に言及しています。
しかし、案件単独の増収額、粗利、利益率、共同製品数、顧客数は分かりません。
省エネ性能や二酸化炭素削減量の具体値も、本稿の確認資料にはありません。
したがって、目的、一般的なKPI、公表された後続言及を三層に分けます。
従業員と経営陣
公表された従業員数は655人です。
職種別人数、国別人数、離職率、報酬、経営陣の残留条件は未開示です。
人数から技術者比率や生産性を逆算することはできません。
個人の去就を、会社資料や本人確認なしに推測してはいけません。
| 区分 | 断定できること | 断定しないこと |
|---|---|---|
| 取引 | 全株式取得契約、2.2億ユーロ | 未開示の価格調整条項 |
| 日程 | 4月28日公表、6月完了予定 | 正確な完了日 |
| 対象 | 売上1.47億ユーロ、655人 | 利益率、職種別人数 |
| 製品 | バルブ、ポンプ、シリンダ等 | 非公開の顧客・搭載機種 |
| 成果 | 統合報告書の欧米販売増への言及 | 案件単独の増収・利益額 |
失敗回避のための重要25項目チェックリスト
海外油圧部品会社のM&Aでは、価格交渉と同時に、取得後に価値を移せるかを検証します。
次の25項目は、本件の公表事実を起点にした一般的な実務チェックです。
各項目を、確認済み、要対応、条件付き、未確認へ分け、責任者と期限を置きます。
チェック済みの印だけでなく、根拠資料の場所と判断理由を残してください。
戦略と対象範囲の5項目
- 取得目的:欧州基盤、製品、技術のどれを優先し、成果指標へ落としたか。
- 事業範囲:建機専業と誤認せず、産業機械を含む用途別売上を確認したか。
- 製品補完:バルブ、ポンプ、シリンダ等を仕様軸で比較したか。
- 地域基盤:欧州の顧客、営業、技術対応、拠点を要素別に評価したか。
- 実行能力:買収後の技術・販売PMIへ人員と予算を確保したか。
価値評価と財務の5項目
- 価格定義:2.2億ユーロに含まれる項目と調整方式を契約で確認したか。
- 倍率表現:約1.50倍を単純売上比較とし、EV/Salesと誤記していないか。
- 正常収益:一時項目、原材料、物流、為替、関連当事者を調整したか。
- 運転資金:月次の売掛金、在庫、買掛金から正常水準を定めたか。
- 設備投資:維持更新と成長投資を拠点・設備単位で分けたか。
技術・品質・契約の5項目
- 製品台帳:品番、図面、部品表、試験、顧客仕様をひも付けたか。
- 品質履歴:不具合、保証、是正、潜在対象、引当を検証したか。
- 知的財産:既存技術、共同成果、第三者権利、ノウハウを整理したか。
- 顧客契約:支配変更、価格、品質、補償、長期供給を確認したか。
- 仕入先:単一調達、金型、代替、承認、リードタイムを確認したか。
署名・完了の5項目
- 前提条件:当局、第三者、社内承認の要否と期限を整理したか。
- 行為制限:署名後の通常業務と事前承認事項を明確にしたか。
- 補償:表明保証、特定補償、上限、期間、請求原資を設計したか。
- 資金・為替:ユーロ支払、送金、ヘッジ、未成立時対応を準備したか。
- 完了管理:予定月と正確な完了日を区別し、証憑で確認したか。
PMIと情報発信の5項目
- 供給継続:初日に顧客窓口、品質、在庫、重大報告を安定させたか。
- 共同開発:省エネ仮説を測定条件、知財、顧客評価へ落としたか。
- 販売統合:アカウント、価格、案件登録、売上帰属を定めたか。
- 人材定着:経営、技術、品質、営業、工場の中核人材を特定したか。
- 開示規律:目的と実績を分け、未開示の完了日や成果を作っていないか。
チェックリストの使い方
25項目を、案件初期、基本合意前、最終契約前、完了前、100日後に繰り返します。
同じ項目でも、段階が進むほど、仮説から証憑、責任者、実績へ更新します。
赤信号がある場合は、価格、条件、補償、PMI投資、撤退判断のどれへ反映するかを決めます。
問題を記録するだけでなく、取引判断へつなげることが失敗回避の要点です。
ダイキン デュプロマティック 買収のよくある質問
Q1.いつ発表された案件ですか
ダイキンは2022年4月28日、Duplomaticの全株式取得契約を締結したと公表しました。
この日は契約公表日であり、正確な取得完了日とは区別します。
Q2.買収価格はいくらですか
公表された買収価格は2億2,000万ユーロです。
発表資料の1ユーロ125円換算では275億円です。
Q3.Duplomaticの売上高はどの程度ですか
公式発表による2021年度売上高は1億4,700万ユーロです。
同じ発表の換算では184億円ですが、利益額とは異なります。
Q4.従業員数は何人ですか
公表された従業員数は655人です。
国別、職種別、雇用形態別の内訳は、確認資料からは分かりません。
Q5.建機会社を買収した案件ですか
建機車両にも使われる油圧製品を扱いますが、対象は総合油圧機器メーカーです。
産業機械用途も含むため、「建機専業会社の買収」と限定するのは不正確です。
Q6.主な製品は何ですか
公式発表は、油圧バルブ、ポンプ、シリンダ等を挙げています。
個別型式、顧客、搭載機種、製品別売上は、本稿の確認資料では特定できません。
Q7.売り手は誰ですか
売り手は、イタリアのプライベートエクイティファンドAlcedoと経営陣です。
各売り手の持分比率や投資収益は、確認した資料では未開示です。
Q8.取引は全株式取得ですか
はい。ダイキンはDuplomaticの全株式を取得する契約を締結しました。
一部製品だけの事業譲渡や、少数持分出資として説明すべき案件ではありません。
Q9.取得は2022年6月何日に完了しましたか
公表時点では2022年6月の完了予定でしたが、正確な日付は確認できません。
統合報告書は2022年度の買収として扱うため、本稿もその範囲で記載します。
Q10.買収価格は売上高の何倍ですか
2.2億ユーロを1.47億ユーロで割る単純比較は約1.50倍です。
ネットデット等が不明なので、EV/Sales倍率や割高・割安の判断には使えません。
Q11.ダイキン油機事業との規模差はどう見ますか
184億円は、ダイキン油機事業の約400億円に対して約46%という粗い比較ができます。
年度、換算、連結範囲が一致するとは限らないため、合算予測には使いません。
Q12.買収目的は何ですか
欧州事業基盤、品揃え、エンジニアリング力と、ダイキンの技術を組み合わせることです。
公式発表は、欧州の産業機械分野への本格参入も目的に挙げています。
Q13.省エネ効果は実証されていますか
省エネ・環境技術との融合は取得目的として公表されました。
確認資料だけでは、製品別の削減率や二酸化炭素削減量を断定できません。
Q14.買収後の売上は増えましたか
統合報告書は、取得後の欧米販売増への寄与に言及しています。
ただし、Duplomatic単独の増収額や利益改善額は、本稿の確認資料から特定できません。
Q15.海外DDで最も重要な点は何ですか
製品、用途、地域、顧客、拠点、財務を同じ台帳で結び、売上の再現性を確かめることです。
油圧部品では、図面、試験、品質、知財、顧客承認、供給網も横断して確認します。
Q16.建機部品会社の売り手は何を準備すべきですか
製品別収益、用途別売上、図面、試験、品質履歴、設備、契約、人材を整理します。
強みを抽象語で語らず、買い手が検証できる証憑と再現手順へ変えることが重要です。
Q17.PMIでは何から始めますか
顧客供給、品質報告、在庫、重要人材、意思決定権限を安定させます。
その後、製品マップ、共同開発、販売責任、生産分担を段階的に設計します。
Q18.この案件は当センターの仲介事例ですか
いいえ。本稿は、ダイキンの公式発表と統合報告書を基にした独自分析です。
当センターが本件を仲介、助言、支援したことを示す記事ではありません。
公式一次資料・出典とまとめ
事実確認には、ダイキンが公表した日本語・英語の発表と統合報告書を使いました。
各資料の公表時点と目的が異なるため、契約時の予定と後続記載を分けています。
外部資料の内容は更新・移動される場合があるため、利用時点で原文も確認してください。
公式一次資料
本件から得られる三つの結論
第一に、本件は建機専業会社ではなく、産機と建機車両用途を含む総合油圧機器会社の取得です。
第二に、2.2億ユーロと1.47億ユーロの比率は、約1.50倍の単純比較に限ります。
第三に、欧州基盤と省エネ技術の融合は取得目的であり、未開示成果を数値化してはいけません。
売り手にとってのまとめ
建機部品会社は、製品、技術、人材、顧客承認、供給網、地域基盤を一体で説明してください。
直近利益だけでなく、買い手の製品・市場と結び付く価値創出仮説を準備します。
弱点は隠さず、影響、対応、費用、責任者を示す方が、取引の不確実性を下げられます。
買い手にとってのまとめ
価格倍率だけで判断せず、技術、品質、地域販路、キーパーソン、設備投資を検証します。
署名前から、技術PMIと販売PMIの責任者、予算、100日計画を用意します。
シナジーは目的ではなく、顧客採用、利益、品質、供給という検証可能な成果へ変えます。
最終的な評価姿勢
ダイキン デュプロマティック 買収は、上流部品、欧州基盤、省エネ技術を考える好材料です。
一方、正確な完了日、詳細契約、案件単独の利益成果は、確認資料では未開示です。
公表事実、取得目的、一般的な実務分析を分けることで、事例を誤らず自社へ応用できます。
個別案件の法務、税務、会計、労務、技術判断は、各分野の専門家へ確認してください。