建設機械会社のM&Aを検討するとき、決算書だけを整えても会社の本当の強みは買い手に伝わりません。油圧ショベルや高所作業車の台数、稼働率、整備履歴、特定自主検査の体制、回送体制、メーカーや部品商との取引口座、地域の現場監督との関係まで、建機会社の価値は現場に散らばっているからです。本稿では、建機レンタル・販売・修理・オペレーター付きサービスを営む会社の経営者に向けて、売却準備、企業価値の見方、買い手選び、交渉、デューデリジェンス、引継ぎまでを実務の順番で解説します。
「後継者が決まらない」「設備更新の負担が重い」「社員と取引先を守れる相手へ引き継ぎたい」と考え始めた段階で、すぐに売却を決める必要はありません。まずは親族内承継、役員・従業員承継、第三者承継、他社との資本提携、計画的な廃業を同じ土俵で比べます。そのうえで第三者承継が適切なら、秘密を守りながら会社の状態を見える化します。早く準備を始めるほど、相手と条件を選べる余地が広がります。
なお、本稿は一般的な情報提供を目的としており、個別案件における法務・税務・会計・許認可の判断に代わるものではありません。最終的なスキームや契約条件は、弁護士、税理士、公認会計士、社会保険労務士、行政書士などの専門家に確認してください。
自社へ当てはめて整理したい場合は、建設機械会社の売却を匿名で相談するをご利用ください。会社名を伏せた検討初期の相談にも対応しています。
目次
建設機械会社のM&Aで最初に押さえる要点
- 価値の中心は、決算上の利益だけでなく、機械一台ごとの収益力、整備品質、人材、拠点、顧客関係を再現可能な形で示せるかにあります。
- 株式譲渡と事業譲渡では、引き継ぐ資産・負債・契約・許認可・税務が異なります。価格より先に目的と引き継ぎ範囲を決めます。
- 買い手の知名度や提示額だけでなく、資金の確実性、地域への姿勢、従業員の処遇、設備投資方針、経営者保証の解除方法を比較します。
- 機械台帳、検査記録、事故・修理履歴、契約書、勤怠・資格台帳が揃うと、買い手の不安と条件変更の余地を小さくできます。
- M&A情報は漏えいすると、従業員、顧客、仕入先、金融機関との関係を損なうおそれがあります。共有範囲とデータの渡し方を最初に決めます。
- 成約はゴールではありません。配車、点検、請求、仕入れ、事故対応を止めない引き継ぎ計画まで含めて案件を設計します。
なぜ建設機械会社のM&Aでは、一般的な企業評価だけで価値を把握しにくいのか
同じ売上でも中身が大きく違う
建設機械に関わる会社には、総合レンタル、地域密着の小型機中心、特殊機専門、販売代理店、修理工場、特定自主検査を行う登録検査業者、回送会社、オペレーター付きクレーン・高所作業車、林業機械、解体アタッチメントなど、多様な業態があります。同じ売上高でも、保有資産、粗利、必要資格、繁忙期、事故リスク、更新投資はまったく異なります。
たとえば、汎用機を多数保有するレンタル会社では、拠点半径内の顧客密度、配車効率、稼働日数、修理待ち日数が利益を左右します。一方、橋梁点検車や大型クレーンなどの特殊機を扱う会社では、台数が少なくても、熟練オペレーター、現場計画、安全実績、特車手続、顧客からの指名が競争力になります。評価資料は業態に合わせて作り分ける必要があります。
車両・機械は「資産」であると同時に「稼ぐ単位」
貸借対照表の簿価だけでは、一台の価値を判断できません。取得年月、メーカー、型式、製造番号、仕様、アタッチメント、所有・リース区分、残債、稼働実績、貸出単価、修繕費、事故歴、検査期限、中古市場での流動性を合わせて見ます。帳簿上は償却が進んでいても、整備が良く顧客ニーズに合う機械は収益を生み続けます。反対に、新しい機械でも稼働しなければ資金を寝かせます。
国土交通省の「建設機械器具リース業等の動態調査」も、賃貸売上高だけでなく、ショベル系掘削機、クレーン、高所作業車など主要品目の稼働延べ台数と総保有台数を調査しています。これは公的な企業価値評価の基準を示すものではありませんが、建機レンタル事業を理解するうえで「何台持つか」と「どれだけ動くか」を分けて見る重要性を示しています。国土交通省「建設機械器具リース業等の動態調査」
人と許認可・検査体制が機械の価値を支える
建機は、置いてあるだけでは売上になりません。営業が現場条件を聞き、配車担当が段取りを組み、回送担当が納入し、整備員が稼働状態を保ち、事務担当が契約・請求を処理することで初めてサービスになります。特に特殊機やオペレーター付きサービスでは、資格と経験を持つ人が抜けると、保有機械があっても受注能力が落ちます。
厚生労働省は、車両系建設機械、不整地運搬車、高所作業車などを特定自主検査の対象として案内しています。対象機械、検査者資格、検査記録、補修の実施状況は、安全だけでなく、事業を継続できる体制の確認項目です。M&Aの準備では、登録証や資格証の写しを集めるだけでなく、誰がどの機種を検査でき、退職時にどう補完するかまで整理します。厚生労働省「特定自主検査制度について」
建設機械会社のM&Aを決める前に比べる4つの承継方法
| 選択肢 | 向いている状況 | 主な確認点 |
|---|---|---|
| 親族内承継 | 親族に意思と適性があり、株式・経営権・保証の移行を計画できる | 本人の意思、教育期間、株式分散、相続、納税資金、経営者保証 |
| 役員・従業員承継 | 社内に信頼できる候補がいて、株式取得資金と経営体制を用意できる | 資金調達、個人保証、他の幹部との関係、オーナー依存の解消 |
| 第三者承継(M&A) | 社外の資本・人材・拠点網を活用し、雇用と事業の継続を目指す | 買い手の適格性、価格、従業員処遇、ブランド、保証解除、統合方針 |
| 計画的な縮小・廃業 | 承継先が見つからず、債務を整理しながら安全に事業を終える必要がある | 受注停止時期、機械売却、原状回復、解雇・退職、保証、税務、顧客対応 |
比較するときは「自分がいくら受け取るか」だけでなく、従業員の雇用、顧客への供給、地域の災害対応、仕入先との関係、社名、退任時期、家族の安心を項目ごとに並べます。希望に優先順位をつけないまま交渉すると、提示価格が高い相手に引っ張られ、最も守りたかった条件を後で思い出すことになります。
建設機械会社のM&Aで企業価値を高める8つの柱
1.平常時の収益力
企業価値の出発点は継続的に得られる収益です。ただし、決算書の営業利益をそのまま使うのではなく、オーナー個人に関する費用、一過性の修繕、保険金、機械売却損益、臨時の災害対応、大口案件の反動などを区分します。「正常収益」を作る作業は、利益を都合よく増やすことではありません。継続する項目としない項目を証憑とともに説明する作業です。
月次推移は、最低でも売上、粗利、人件費、修繕費、外注費、燃料費、回送費を部門別・拠点別に確認します。レンタル、販売、修理、中古機売却、オペレーターサービスを一つの勘定に混ぜている会社は、管理会計上だけでも分けます。買い手はどの事業が利益を生み、どの機能が顧客維持のために必要なのかを知りたいからです。
2.保有機械の質と収益性
機械台帳には会計情報だけでなく、営業・整備情報を結び付けます。機械番号と製造番号が一致しない、アタッチメントの所有者が不明、リース満了後の処理が未反映といった状態では、現物確認に時間がかかります。一台ごとの売上を直接取れない場合も、機種群、拠点、顧客区分など、実務で管理可能な粒度から始めます。
見るべき指標は一つではありません。稼働率が高くても貸出単価が低すぎたり、修繕費が膨らんだり、回送距離が長すぎたりすれば、利益は残りません。稼働日数、売上、割引、修繕費、部品費、外注整備費、回送負担、残存価値を組み合わせ、「保有を続ける」「入替える」「売却する」の判断履歴を示せる会社は、設備投資に規律があると理解されやすくなります。
3.整備・検査の再現性
熟練者の頭の中だけで整備を回していると、買い手は退職リスクを強く見ます。入庫、点検、故障診断、見積、部品発注、修理、試運転、出庫判定の流れを可視化し、責任者と代替者を置きます。点検表が紙でも問題はありませんが、機械番号、日付、担当者、交換部品、次回注意点を追える状態にします。
特定自主検査の記録、定期自主検査、車検、クレーン検査、メーカー点検、社内の始業前点検を混同しないことも重要です。どの法令・社内基準に基づく記録か、保存場所と保存期間、期限管理の方法を一覧にします。期限超過が見つかったら隠さず、対象機の貸出停止、検査、再発防止まで記録します。
4.顧客基盤と地域密度
売上上位顧客だけでなく、現場単位、元請・下請、工種、地域、受注経路、価格改定履歴を見ます。特定の社長同士の関係だけで受注している場合、その関係が退任後も続く根拠が必要です。営業担当が複数の窓口と接点を持ち、見積履歴、配車履歴、クレーム対応が共有されていれば、顧客関係を組織として引き継ぎやすくなります。
建機サービスは緊急対応と距離の影響を受けます。単に「県内に強い」と表現するのではなく、拠点からの所要時間、主要顧客の現場分布、回送ルート、競合拠点、協力会社網を地図で示します。災害時にどの顧客へ何を供給したか、夜間対応をどう回したかといった実績も、数字と運用の両方で説明します。
5.人材と組織
資格保有者の人数だけでなく、年齢構成、担当可能機種、現場経験、指導者、後継候補、採用経路、定着状況を確認します。特定の一人しかできない業務は「属人業務」として一覧にし、手順化、同行、資格取得、外部委託などの対策を進めます。売却準備は人員整理ではなく、会社が人に投資してきた事実を見せる作業です。
残業、休日出勤、固定残業代、変形労働時間制、移動時間、待機時間、日報と勤怠の整合も確認します。建設現場の開始時刻に合わせた早朝回送や、故障時の緊急対応がある会社では、実態と就業規則・賃金計算がずれていないかを社会保険労務士と点検します。未払賃金リスクだけでなく、買い手が統合後の要員計画を立てる基礎になります。
6.仕入・部品・協力会社のネットワーク
メーカー、ディーラー、部品商、油圧ホース、溶接、塗装、タイヤ、回送、検査業者との関係は、地域の建機会社にとって重要な無形資産です。取引口座が会社に帰属しているか、代表者個人の関係に依存していないか、価格条件や支払条件、緊急時の優先対応が文書化されているかを確認します。
買い手が大手だからといって、すべての仕入条件が自動的に良くなるとは限りません。対象会社の地域ネットワークを壊すと、納期が延び、顧客対応が悪化することもあります。譲渡企業は主要協力先ごとに、品目、年間取引、代替可能性、担当窓口、承継時の同意要否を整理し、残すべき関係を具体的に提案します。
7.安全・品質・コンプライアンス
無事故年数だけを強調するのではなく、事故・物損・ヒヤリハット・故障クレームを記録し、原因分析と再発防止を回していることが大切です。事故が一件も記録されていない会社は、実際に安全なのか、報告されない文化なのかを買い手が判断できません。軽微な事象も共有し、教育や手順変更につなげた履歴が信頼になります。
古物商、建設業、貨物運送、レンタカー、産業廃棄物、検査業者としての登録など、実際の事業に必要な許認可・届出を棚卸しします。名義、営業所、役員、車庫、管理者、更新期限が現在の実態と一致しているかを確認します。M&Aスキームによって承継可否や再申請の要否が変わるため、早期に行政書士・弁護士へ確認します。
8.買い手との相乗効果
企業価値は譲渡企業単独の収益力だけで決まりません。買い手の拠点網、顧客、機種、資金力、採用力、システムと組み合わせることで生まれる価値があります。たとえば、譲渡企業が持つ特殊機を買い手の顧客へ展開する、買い手の余剰機を譲渡企業の繁忙地域へ融通する、共同仕入れを行う、整備拠点を補完する、といった仮説です。
ただし、相乗効果をすべて価格へ上乗せできるわけではありません。実現費用、設備投資、顧客の承諾、人員の余力、システム統合が必要です。譲渡企業は「誰に、何を、どの拠点から、どの手順で販売できるか」まで具体化し、買い手が検証できる材料を用意します。
建機会社におけるM&Aの売却準備で作る「建機会社データブック」
買い手へ最初から全資料を渡す必要はありません。匿名概要、秘密保持契約後の企業概要書、基本合意後の詳細資料というように、検討段階に応じて開示します。その土台として社内用のデータブックを作り、数字と原本の所在を一元化します。
会社・株主・組織
- 商業登記、定款、株主名簿、株券発行の有無、過去の株式移動、議事録を揃える。
- 名義株、少数株主、相続未了株式、所在不明株主の可能性を確認する。
- 組織図に氏名だけでなく、担当業務、代替者、保有資格、退職予定を付ける。
- 関連会社、オーナー個人、親族会社との取引・貸付・保証・資産賃貸を一覧にする。
財務・税務
- 決算書、勘定科目内訳、法人税・消費税等申告書、総勘定元帳、月次試算表を連続して揃える。
- 売掛金を顧客・現場・請求月別に分け、長期滞留、相殺、出来高差異を説明する。
- 在庫を新品部品、中古部品、販売機、スクラップ候補に分け、長期滞留を特定する。
- 簿外債務、未払残業、未請求修理、保証修理、リース解約金、原状回復を洗い出す。
- 役員報酬、生命保険、社用車、社宅など、承継後に変わる費用を根拠付きで示す。
機械・車両・アタッチメント
- 社内機番、資産番号、メーカー、型式、製造番号、年式、取得日、取得価額、簿価をつなぐ。
- 所有、割賦、ファイナンスリース、オペレーティングリース、顧客預かりを区分する。
- 稼働、休車、修理中、部品取り、売却予定を現物確認し、写真を保存する。
- 検査期限、車検期限、保険、事故歴、主要修理、メーター、アワーメーターを記録する。
- バケット、フォーク、ブレーカ、グラップル等を本体とひも付け、置場を明確にする。
営業・顧客
- 顧客別・拠点別・商品別の売上と粗利、値引、貸倒、回収サイトを作る。
- 基本契約、レンタル約款、個別注文、電子発注、現場ルールの優先関係を確認する。
- 売上上位顧客について、関係年数、窓口、競合、失注理由、今後の工事情報を整理する。
- クレーム、破損、休車補償、盗難、免責、保険請求の処理ルールを確認する。
- 代表者個人への指名受注と、会社として再現できる受注を分けて説明する。
人事・労務
- 雇用契約、就業規則、賃金規程、退職金、企業年金、社会保険の加入状況を揃える。
- 勤怠、日報、配車記録、デジタコ等の時間情報に大きな不整合がないか確認する。
- 資格・講習修了証を本人同意と社内ルールに基づき管理し、更新・再教育を予定化する。
- 有給休暇、休職、労災、健康診断、安全教育、懲戒・紛争を適切な範囲で整理する。
- キーパーソンとの面談は秘密保持と心理的安全性を考え、開示時期を慎重に決める。
不動産・環境
- ヤード、工場、事務所、車庫、資材置場の所有・賃貸、境界、抵当権、更新条件を確認する。
- オーナー個人所有地を会社が利用する場合、承継後の賃料、期間、修繕、売却意向を決める。
- 油脂、燃料タンク、洗車排水、土壌、産業廃棄物、廃バッテリーの管理記録を確認する。
- 近隣との騒音、粉じん、早朝出庫、道路利用に関する取り決めや苦情履歴を把握する。
- 用途地域、建築・消防、危険物、車庫など、現在の利用に必要な手続を確認する。
機械台帳を買い手が読める形に変える方法
既存の固定資産台帳を捨てて作り直す必要はありません。会計台帳を基礎に、「営業管理」「整備管理」「権利関係」の列を追加します。最初の目標は完璧なシステムではなく、現物と台帳が一致し、重要な不明点が見えることです。
| 項目群 | 主な項目 | 買い手が確認する理由 |
|---|---|---|
| 識別 | 社内機番、メーカー、型式、製造番号、登録番号 | 現物、会計、検査、保険、契約を同じ機械として照合する |
| 権利 | 所有者、リース会社、残債、担保、解約条件 | 自由に引き継げる資産か、承諾や弁済が必要かを確認する |
| 収益 | 稼働日数、売上、単価、主要顧客、回送負担 | 保有台数ではなく、収益を生む能力を把握する |
| 費用 | 修理、部品、外注、保険、検査、保管 | 見かけの売上に対して維持費が過大でないかを把握する |
| 状態 | アワーメーター、故障、事故、主要交換、写真 | 近い将来の更新投資と休車リスクを見積もる |
| 法定管理 | 車検、特定自主検査、クレーン検査、保険期限 | 安全・法令遵守と継続利用の可否を確認する |
稼働率の定義は会社ごとに違います。「暦日」「営業日」「貸出可能日」のどれを分母にするか、長期貸出を一台一日として数えるか、修理中を除くかを明記します。数字を良く見せるために定義を変えると、月次資料と貸出伝票の照合で信頼を失います。同じ定義で複数期間を比較できることが重要です。
中古相場は変動するため、査定額を断定せず、査定日、査定者、前提、運賃、整備前後、消費税の扱いを残します。買い手が継続保有する価値と、清算時に売却する価値は別物です。M&Aでは、将来のレンタル収益と残存価値の両方を見ながら、重複投資や更新計画を検討します。
正常収益を説明するための実務
中小企業の決算には、税務上適切でも、買い手の事業計画では継続しない項目があります。反対に、現在は計上されていなくても、承継後に必要となる費用があります。正常収益の調整表では、増額要因だけでなく減額要因も示し、双方が検証できるようにします。
増減を検討する代表例
- 退任するオーナーに関する報酬・保険・車両・社宅と、引き継ぎ期間中に必要な報酬。
- 一度限りの大規模修繕、移転費用、災害対応、訴訟費用、補助金、保険金。
- 中古機販売益・売却損。通常の更新サイクルに伴うものか、臨時売却かを分ける。
- 市場水準と異なる親族会社への地代・外注費・管理料。契約変更の実現可能性も見る。
- 未計上の役員業務を承継後に採用・外注する費用、老朽機更新に必要な平準化投資。
- 回収不能が見込まれる売掛金、長期滞留在庫、将来の原状回復・廃棄費用。
調整の根拠は請求書、契約、過去実績、相場資料などで示します。「来期から売上が伸びる」「大手グループに入れば仕入れが下がる」という期待だけを正常収益へ入れません。将来の相乗効果は、基本ケースとは別に、条件と実行主体を置いた上振れケースとして扱う方が、交渉が安定します。
建機会社におけるM&Aの買い手候補を6つの型で考える
同一地域の同業者
顧客、機種、回送網、整備設備をすぐ理解しやすい相手です。重複機の融通や共同仕入れが期待できる一方、情報漏えい時の競争リスクが高く、顧客・従業員が不安を持ちやすい相手でもあります。匿名段階の情報を絞り、実名開示前に競争関係と利用目的を確認します。
他地域の同業者
新地域への足掛かりとして拠点・顧客・人材を評価する可能性があります。譲渡企業の地域ブランドを残す合理性も説明しやすい一方、本社から離れた拠点の管理、仕入先の違い、配車システムの統合が課題になります。現地責任者の継続と権限設計が重要です。
総合レンタル・メーカー・商社
資金力、商品調達、全国顧客との接点を持つ相手です。特殊機、整備機能、地域顧客を補完できれば戦略価値が生まれます。ただし、既存の取扱メーカー、価格体系、販売代理権、在庫方針が変わる可能性があります。何を標準化し、何を現地に残すかを確認します。
建設会社・専門工事会社
機械調達の内製化、工事とオペレーションの一体化、外販事業の拡大を目的とする場合があります。特定顧客への依存や、競合建設会社が取引を見直すリスクを検討します。買い手の工事部門だけでなく、従来顧客へ中立的にサービスを継続できる体制が必要です。
物流・整備・人材など周辺業者
回送、整備、オペレーター派遣、部品、ICTなど隣接機能を持つ企業です。サービス範囲を広げる相乗効果が見込めますが、レンタル資産の投資サイクルや現場リスクを十分理解しているかを確認します。資金調達と設備更新の意思決定者を面談で確かめます。
投資会社・事業承継ファンド
経営人材、管理体制、追加買収を通じた成長を目指す相手です。投資期間、将来の再譲渡、借入の利用、配当方針、経営者の残留期間を確認します。「ファンドだから良い・悪い」と決めず、運営チームの業界理解、過去の支援先、意思決定の仕組みを具体的に見ます。
買い手を価格以外で評価する質問
- 買収目的は何か。対象会社のどの機能を残し、どの機能を変える想定か。
- 買収資金は手元資金、借入、出資のどれか。社内決裁と融資承認はどこまで進んでいるか。
- 従業員の雇用、給与、勤務地、役職、退職金、資格手当をどう扱うか。
- 社名、ブランド、営業所、整備工場、主要機種を維持する期間と判断基準は何か。
- 今後の機械更新・増車に必要な投資を、誰がどの基準で承認するか。
- 既存顧客、とくに買い手の競合企業に対するサービスを継続できるか。
- 代表者の引き継ぎ期間、権限、報酬、競業避止の範囲をどう考えるか。
- 経営者保証、担保、個人所有不動産をいつ、どの条件で切り離すか。
- 過去に買収した会社で、統合後に何を変え、何を残したか。
- 成約後に計画どおり進まない場合、現地責任者と本社のどちらが判断するか。
回答の美しさより、具体性と一貫性を見ます。面談ごとに買収目的や従業員方針が変わる、質問への回答者が毎回違う、資金の説明が曖昧な場合は、価格が高くても慎重に確認します。譲渡企業も不都合な事実を隠さず説明することで、対等な検証ができます。
建機会社におけるM&Aの標準的な流れ
1.目的整理と予備調査
オーナーの希望、家族の事情、株主、借入、保証、個人所有資産、後継候補を確認します。同時に、決算、機械台帳、許認可、労務の重大な論点を予備調査します。この段階では売却を公表せず、社内で知る人を必要最小限にします。
2.支援者選びと契約
仲介、譲渡企業のFA、金融機関などの役割を比較します。業務範囲、着手金、月額報酬、中間金、成功報酬、最低報酬、直接交渉の制限、専任期間、解除、相手方から受け取る報酬、利益相反への対応を契約前に確認します。
中小企業庁の「中小M&Aガイドライン(第3版)」は、支援内容と手数料、仲介者の利益相反、広告・営業、最終契約、経営者保証などについて、当事者と支援者が確認すべき事項を示しています。依頼先から重要事項説明を受け、分からない点をその場で決めず、持ち帰って比較することが大切です。中小企業庁「中小M&Aガイドライン」
3.資料作成と匿名打診
匿名資料では、地域や顧客が特定されすぎない範囲で、業態、規模感、強み、譲渡理由、希望条件を示します。特殊機種や拠点数だけで特定される会社もあるため、開示粒度を個別に判断します。候補先のリストは、競合関係、過去のトラブル、資金力、戦略適合性から優先順位をつけます。
4.秘密保持契約と実名開示
候補先の意思と適格性を確認してから秘密保持契約を結び、企業概要書を開示します。情報を案件評価以外に使わないこと、社内の共有先、専門家・金融機関への再開示、複製、返還・削除、従業員や顧客への接触禁止を定めます。電子透かしや閲覧ログも抑止に役立ちます。
5.トップ面談と意向表明
トップ面談は価格交渉だけの場ではありません。会社の歴史、顧客への姿勢、安全文化、従業員、将来像を相互に確認します。買い手から意向表明を受ける際は、価格の前提、スキーム、資金、独占交渉、調査範囲、従業員、代表者、保証解除、今後の予定を一覧で比較します。
6.基本合意とデューデリジェンス
基本合意では、法的拘束力を持つ条項と持たない条項を分けます。独占交渉、秘密保持、費用負担、準拠法などは拘束力を持たせることがあります。価格や成約義務は調査前の暫定条件であることが多いため、文言を弁護士と確認します。
デューデリジェンスでは、買い手が資料を検証し、現地・経営者への質問を行います。質問への回答は口頭だけで済ませず、質問管理表に資料番号と回答者を残します。不明なものを推測で埋めず、「未確認」「確認期限」「担当者」を明示します。
7.最終契約、前提条件、クロージング
最終契約には、譲渡対象、価格、支払方法、表明保証、誓約、補償、解除、競業避止、従業員、役員、保証解除などを定めます。締結と資金決済が別日の場合、許認可、金融機関同意、重要契約の承諾、担保解除などをクロージング前提条件として管理します。
8.公表と引継ぎ
誰に、いつ、誰から、何を伝えるかを関係者ごとに決めます。従業員には雇用・給与・勤務地・指揮命令、顧客には契約・窓口・供給、仕入先には発注・支払、金融機関には借入・保証を具体的に説明します。曖昧な安心表現より、変わる点と変わらない点を分ける方が信頼されます。
建機会社におけるM&Aのデューデリジェンスで深掘りされる論点
財務DD
売上の計上基準、長期貸出の締め、修理・販売の未請求、稼働率、値引、売掛金回収、在庫、固定資産、リース、設備投資、正常収益、運転資金を確認します。貸出中の機械がどの顧客にあるか、返却・破損精算が帳簿へ反映されるまでの流れも対象です。
税務DD
法人税、消費税、源泉所得税、地方税、固定資産税、過去の税務調査、関連当事者取引を確認します。中古機の売買、下取り、スクラップ、保険金、軽油、社有車、役員への資産移転など、業務実態と税務処理が一致しているかを点検します。
法務DD
会社・株式、重要契約、許認可、担保・保証、訴訟、事故、知的財産、個人情報、不動産を確認します。レンタル約款と個別発注の責任分担、休車補償、免責、盗難、転貸、現場での指示系統が実態どおりかも重要です。
事業DD
市場・競合、顧客、営業、機種構成、価格、稼働、整備、配車、回送、拠点、人員、設備投資を調べます。買い手は「売上が続くか」「追加投資がいくら必要か」「統合で何が改善するか」を検証します。譲渡企業は強みだけでなく、課題と改善計画を自分の言葉で説明します。
人事・労務DD
雇用条件、勤怠、賃金、退職金、社会保険、安全衛生、労災、資格、派遣・請負、外注個人との関係を確認します。オペレーターや回送担当について、現場待機、移動、早出、休日、緊急呼出しがどう記録・計算されているかが焦点になります。
環境・安全DD
油漏れ、燃料・洗浄剤、排水、廃油、廃部品、騒音、土壌、アスベスト、消防、事故・行政対応を確認します。古いヤードでは、過去の利用履歴と地下設備の有無も調べます。問題があれば、是正費用、時期、責任分担を契約へ反映します。
IT・情報DD
配車、在庫、整備、請求、会計、勤怠のシステムと連携を確認します。共有ID、退職者アカウント、バックアップ、ランサムウェア対策、顧客個人情報、クラウド契約を点検します。古いシステムでも業務に不可欠なら、データ移行まで止めない計画が必要です。
建機会社におけるM&Aの株式譲渡と事業譲渡を実務で比べる
| 論点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 会社 | 法人格は同じで株主が変わる | 選んだ事業・資産等を別法人へ移す |
| 機械・車両 | 原則として会社に残るが、担保・契約変更条項を確認 | 対象を特定し、名義変更、債権者・リース会社の承諾等を確認 |
| 契約 | 契約当事者は同じだが、支配権変更条項を確認 | 契約承継に相手方の同意が必要となることが多い |
| 従業員 | 雇用主は同じ | 転籍等について個別の手続・同意を検討 |
| 許認可 | 法人に残るものが多いが、変更届・要件を個別確認 | 当然に移らないものがあるため、新規取得や承継手続を個別確認 |
| 負債・過去リスク | 会社に残るため買い手が広く調査する | 承継範囲を選べるが、契約・法令上の責任を個別に確認 |
| 事務負担 | 対象特定は比較的簡潔でも、株主・保証・担保の整理が必要 | 多数の機械、契約、登録、従業員を個別移転する負担が大きい |
どちらが常に有利ということはありません。株主が複数で株式をまとめにくい、対象外事業がある、簿外リスクを切り分けたい、許認可・契約を会社ごと維持したいなどの事情で選択が変わります。税負担も譲渡企業が個人か法人か、資産構成、不動産、消費税、繰越欠損金などで変わるため、手取りだけを概算で決めず税理士に比較を依頼します。
価格以外に最終契約で守るべき条件
従業員
「雇用を守る」という一文だけでなく、対象者、期間、給与・賞与・退職金、勤務地、役職、定年、評価、転籍、例外を確認します。将来の経営判断を永久に縛ることは難しいため、買い手の事業計画と人員計画を理解し、説明責任や協議義務を現実的に設計します。
拠点・社名・取引方針
地域名を冠した社名や長年の営業所は、顧客と採用に価値があります。一方、老朽工場や個人所有地は更新が必要かもしれません。維持を求めるだけでなく、残す合理性、必要投資、代替拠点、地域への説明を一緒に提案します。
代表者の引継ぎ
引き継ぎ期間、勤務日、権限、報告先、報酬、経費、責任、退任条件を定めます。「しばらく残る」では期待がずれます。顧客挨拶、金融機関、仕入先、採用、事故対応、値決めなど、引き継ぐ関係と業務を一覧にして完了基準を置きます。
経営者保証と担保
株式を譲渡しても、保証契約は自動で消えるとは限りません。金融機関との協議、借換え、債務弁済、担保解除、買い手の保証提供などを、誰がいつ行うか明確にします。中小企業庁も、保証解除の最終判断は金融機関に委ねられることを案内しています。買い手の約束だけで完了扱いにせず、金融機関の書面確認を前提条件にします。中小企業庁「経営者保証」
表明保証と補償
譲渡企業は、株式、決算、税務、契約、資産、労務、訴訟、法令遵守などについて、契約時点の事実を表明します。違反時の補償には、上限、免責額、請求期間、対象外を設けるのが一般的ですが、案件ごとに異なります。知らない事項まで無限定に保証せず、調査で判明した問題は開示資料に具体的に記載します。
競業避止
地域、期間、対象事業が広すぎると、譲渡企業の生活や次の活動を不当に制限するおそれがあります。買い手が保護すべき顧客・ノウハウと、譲渡企業が続けたい活動を具体化します。保有不動産の賃貸、業界団体、個人的な農業・林業、家族会社なども誤解がないよう確認します。
秘密保持を現場で徹底する
M&A資料のファイル名、メール件名、会議室予約、プリンターの置き忘れから情報が漏れることがあります。社内コードネームを決め、私用メールや無許可のファイル共有を使わず、アクセス権を案件担当者に限定します。候補先ごとに開示資料を記録し、重要資料には透かしを入れます。
現地見学は、休業日や通常の取引先訪問に見える時間帯を検討し、参加人数を絞ります。買い手が従業員へ直接質問したい場合も、基本合意前後のどの段階で、誰に、何を聞くかを合意します。突然の面談は不安や退職につながるため、キーパーソン開示は特に慎重に行います。
中小企業庁の事業承継ガイドラインは、M&A全般にわたる秘密保持の重要性を示し、従業員や取引先へ知らせる時期に注意を促しています。秘密保持は「隠す」ことが目的ではなく、正確な情報を適切な順番で伝え、事業を守るための管理です。中小企業庁「事業承継ガイドライン」
売却前に是正したい12の典型的な弱点
- 機械台帳と現物が合わない:除却漏れ、所在不明、名義違いを現物確認し、差異一覧を残します。
- 個人所有資産が混在:土地、建物、車、工具、電話番号、ドメインを会社帰属と個人帰属に分けます。
- 口約束の賃貸・外注:長年の関係を壊さない簡潔な契約を作り、価格と責任分担を確認します。
- 株主名簿が古い:相続、名義株、株券、過去の譲渡承認を専門家と確認します。
- 勤怠と日報が不一致:実態を調べ、必要な精算と制度改定を行い、再発防止を記録します。
- 検査期限の管理が属人化:対象機と期限を一覧化し、複数人への通知と休車ルールを決めます。
- 事故記録が散在:保険、修理、顧客報告、労災、再発防止を案件番号でひも付けます。
- 売上が社長一人に依存:顧客接点を複線化し、見積・価格・会話履歴を社内へ残します。
- 不採算機を保有し続ける:感覚ではなく、稼働、単価、費用、残価で入替判断を説明します。
- 古い在庫を新品扱い:棚卸しを行い、販売可能、修理用、返品、廃棄に区分します。
- 個人情報を無制限に開示:検討段階に応じて匿名化し、目的とアクセス権を管理します。
- 問題を成約直前まで伏せる:重要論点は早く専門家へ相談し、是正または条件化します。
是正には時間がかかるものもあります。すべてを完璧にしてから相談する必要はありません。問題の存在、影響、原因、現在の対応、完了予定を整理できれば、買い手は残余リスクを評価できます。最も信頼を失うのは、質問後に説明が何度も変わることです。
企業価値を高める24か月前からの改善テーマ
収益管理
部門別・拠点別・機種別の粗利を月次で見ます。売上だけで営業所を評価すると、値引や回送費を無視した受注が増えます。貸出単価、回送、修繕、外注を含む貢献利益を定義し、価格改定や機械移動の判断へつなげます。
フリート最適化
年式の若返りだけを目標にせず、地域需要、故障、部品供給、排ガス規制、残価を踏まえて更新します。増車案件は想定顧客、単価、稼働、資金調達、撤退条件を稟議に残します。売却時には投資判断の一貫性自体が評価材料になります。
第二責任者の育成
営業、配車、整備、経理の各機能で、代表者が不在でも一週間回る状態を目指します。権限表、日次会議、代行訓練を行い、意思決定の基準を共有します。後継者を一人に絞れなくても、経営チームがあれば買い手の統合リスクは下がります。
契約とルールの標準化
見積条件、約款、破損、燃料、運送、キャンセル、休車、保険の扱いを整理し、営業所ごとの例外を把握します。標準化は顧客に画一対応することではなく、例外を承認し、後から説明できるようにすることです。
採用と技能伝承
整備員やオペレーターの採用は成約直前に改善できません。学校、紹介、経験者、未経験育成など採用経路ごとの歩留まりを記録し、資格取得、OJT、独り立ちの基準を作ります。技能マップと教育実績は、人材の再現性を示します。
建機会社におけるM&AのPMIを見据えた引き継ぎ計画
PMIは買収後の統合作業です。譲渡企業も交渉段階から、営業を止めずに統合する順番を考えます。初日にすべてを買い手方式へ変えると、現場は混乱します。安全、給与、請求、資金、情報セキュリティなど停止リスクの高い項目を先に安定させ、価格表やシステムは検証してから移行します。
初日までに決める事項
- 新しい株主・役員・報告先、銀行印・電子証明書・承認権限。
- 従業員、顧客、仕入先、金融機関、リース会社への説明と問い合わせ窓口。
- 給与、支払、請求、配車、緊急故障、事故対応を通常どおり動かす担当者。
- メール、システム、入退室、データ持出しの最低限のセキュリティ措置。
- 保証、担保、保険、許認可のクロージング後手続と期限。
最初の100日で検証する事項
- 顧客離反、従業員退職、仕入条件変更など、取引前に想定した主要リスク。
- 機械の相互融通、共同営業、共同仕入れ、整備連携などの相乗効果。
- 重複機・遊休資産の扱いと、更新投資の優先順位。
- 人事制度、社名、営業所、価格、システムを変更する必要性と影響。
- 現場から上がった不具合を誰が決め、いつ従業員へ回答するか。
指標は売上と利益だけでは足りません。稼働率、休車、修理日数、事故、退職、欠員、クレーム、請求遅延、顧客別受注を追います。短期利益のために整備や教育を削ると、後から故障と離職として表れます。建機会社のPMIでは、安全と現場品質を先行指標として扱います。
売却が失敗しやすいパターンと対策
準備が整う前に近隣の同業者へ直接相談する
親しい相手でも、社内や取引先へ情報が広がる可能性があります。まず匿名で整理し、秘密保持、検討責任者、情報管理を確認してから開示します。直接交渉する場合も、条件比較と契約確認のために独立した専門家を置く方法があります。
最高価格だけで独占交渉を決める
高い価格が資金調達、調査、社内決裁、契約条件に依存していることがあります。価格の前提、現金・繰延・条件付支払、運転資金、設備投資、保証解除を横並びで比較します。独占交渉期間中に条件が大きく下がった場合の終了権も確認します。
問題を隠して価格を守ろうとする
重大な事故、未払賃金、税務、所有権、環境問題は、調査で見つかる可能性が高い項目です。遅く判明するほど、価格変更以上に信頼が損なわれます。早期開示し、是正、価格調整、補償、対象外化など複数の解決策を検討します。
経営者保証を口頭約束にする
「成約後に外す」と言われても、金融機関の同意がなければ残ることがあります。対象保証と担保を一覧にし、解除書面または弁済確認をクロージング資料へ入れます。買い手が借換えを行う場合は、その実行条件と不成立時の扱いを決めます。
従業員への説明が抽象的
「何も変わらない」と言い切った後に制度変更があると、不信が生まれます。現時点で決まっていること、検討中のこと、変わらない期間、相談窓口を分けて説明します。管理職には部下からの質問への回答集を渡し、憶測を放置しません。
譲渡企業が支援会社を選ぶチェックリスト
- 建機レンタル、販売、整備、オペレーター業務の違いを説明できるか。
- 機械台帳、検査、資格、許認可、回送、事故対応を調査項目へ入れているか。
- 買い手候補を「登録企業数」ではなく、戦略と適格性から選ぶか。
- 譲渡企業と買い手の双方から受け取る手数料と利益相反を説明するか。
- 最低成功報酬、中間金、月額、実費、解除時費用を総額で示すか。
- 直接交渉の制限、専任期間、テール条項の対象と期間を説明するか。
- 情報漏えい時の報告、アクセス管理、データ削除手順があるか。
- 不適切な買い手をどう調査し、資金力・過去案件をどう確認するか。
- 法務・税務・労務の専門家を譲渡企業が独立して選べるか。
- 成約を急がせず、撤退判断と代替案を一緒に検討できるか。
中小企業庁のM&A支援機関登録制度は、中小M&Aガイドラインの遵守宣言などを登録要件としています。登録は支援品質を個別案件で保証するものではないため、担当者の経験、契約、手数料、利益相反、情報管理を自社で確認することが必要です。中小M&Aガイドラインと関連資料
建機会社の評価で使う指標を誤解しない
指標は会社を良く見せるための飾りではなく、現場の状態を買い手と共通言語で確認する道具です。一つの数値だけを目標にすると、別の場所へ無理が移ります。稼働率を上げるために低単価の長期貸出を増やせば、修理や回送を含めた利益が下がるかもしれません。修繕費を抑えれば短期利益は増えても、故障と安全リスクが後から表れます。
稼働率
分母を暦日、営業日、貸出可能日、保有日のどれにするかを明記します。貸出可能日は、定期整備や故障で物理的に貸せない日を除く定義ですが、除外を増やすと稼働率が見かけ上高くなります。休車理由を「計画整備」「故障」「部品待ち」「需要なし」「売却待ち」に分け、分母から除くものを固定します。
一台単位のデータが取れない場合、貸出伝票の開始・終了日から機種群別に集計できます。最初から過去すべてを電子化せず、直近の一定期間を同じルールで作り、繁忙・閑散の差を確認します。長期現場への貸出と短期回転を分けると、単価と整備タイミングの意味が読みやすくなります。
実現単価と値引率
標準価格表だけでは実際の収益性は分かりません。機械本体、アタッチメント、運送、基本料、補償、燃料、洗浄、破損を分け、請求した金額と値引理由を確認します。長年の顧客へ一律に古い単価を適用していると、機械価格、部品、燃料、人件費の上昇を吸収できません。
値上げを急に行うのではなく、顧客別採算、競合、工事予算、サービス差を見ます。故障時の代替、緊急回送、整備品質など、単価に含まれる価値を営業担当が説明できるようにします。価格改定の通知、顧客の反応、例外承認を記録すると、買い手は今後の単価改善余地を検証できます。
修繕費と休車日数
修繕費は少なければ良いわけではありません。予防整備、故障修理、事故修理、顧客負担、メーカー保証、資本的支出に区分します。機械の年式・稼働に対して費用が妥当か、同じ不具合が繰り返されていないか、部品待ちが休車を長期化させていないかを見ます。
修理開始から出庫までの時間を、診断待ち、見積承認、部品手配、作業、試運転に分けると、ボトルネックが分かります。整備員不足なら採用・外注、部品在庫なら発注点、承認待ちなら権限見直しと対策が変わります。この改善履歴は、買い手に整備能力の再現性を示します。
顧客集中と継続率
上位顧客の売上比率だけでなく、その顧客内の現場数、部署数、担当者数を確認します。一社比率が高くても複数現場へ分散している場合と、一人の現場監督の発注に依存する場合ではリスクが異なります。失注顧客も消さず、価格、機種不足、対応、工事終了など理由を記録します。
顧客名を買い手へ開示する時期は慎重にします。匿名段階では業種、地域、売上帯、取引年数などに置き換え、秘密保持後も必要性に応じて段階開示します。競合買い手へ顧客別価格を渡す場合は、独占禁止法上の論点を含め弁護士へ相談し、クリーンチームなど適切な方法を検討します。
機械一台当たり売上だけで比べない
機械価格も用途も異なるため、油圧ショベルと橋梁点検車を一台当たり売上で比べても意味がありません。同じ機種群、能力、年式、拠点の中で比較します。オペレーター付きサービスは、人件費と現場拘束が含まれるため、機械単体レンタルとは別の採算表を作ります。
また、顧客維持のために保有する低稼働機があります。単体採算が低くても、主力機とのセット受注や緊急代替に必要なら、全体収益への貢献があります。その役割を定性的に済ませず、セット受注件数、代替実績、失注回避など確認可能な記録で説明します。
評価レンジを作るときの考え方
企業価値評価には、資産に着目する方法、収益に着目する方法、将来キャッシュフローに着目する方法、市場の類似会社・取引を参照する方法があります。どれか一つが正解ではありません。建機会社では資産が大きいため時価純資産を確認しつつ、その資産を動かす顧客・人材・整備体制による継続収益も評価します。
時価純資産の観点
帳簿上の資産・負債を基礎に、機械、不動産、在庫、売掛金、保険、退職給付、税金、簿外債務などを実態に合わせて調整します。機械の含み価値が大きくても、全台を直ちに売却する前提ではありません。事業継続価値と清算価値を混ぜず、査定条件と売却費用を明記します。
収益還元の観点
正常化した利益やキャッシュフローが今後も続く前提を検証します。顧客集中、経営者依存、人材、機械更新、地域需要、安全・法務リスクによって不確実性は変わります。一般的な倍率を機械的に当てはめず、比較対象の業態、規模、資産構成、成長性が近いかを確かめます。
将来計画の観点
予算は、売上成長率を置くだけでなく、保有台数、稼働、単価、採用、整備能力、設備投資、借入返済まで連動させます。売上を増やすための機械がなく、人員も採れない計画は実行できません。基本ケース、下振れケース、具体的な施策が成功したケースを分けます。
相乗効果の観点
買い手固有の相乗効果は、対象会社単独の価値と分けます。共同仕入れ、重複拠点、機械融通、クロスセル、資金調達など、実現主体と一回限りの統合費用を置きます。相乗効果の一部を価格へ反映させる交渉は可能ですが、競争する買い手がいるか、実現確度、他の候補でも生じるかで結果は変わります。
最終的な取引価格は、評価結果だけでなく、買い手の戦略、競争状況、スキーム、資金、保証、補償、運転資金、繰延支払などの条件で決まります。譲渡企業は一つの「正しい価格」に固執せず、複数方法の前提と感応度を理解し、手取りと非価格条件を含む総合条件で判断します。
買い手を迷わせないデータルームの構成
資料が多くても、名前が「scan001」「最新版2」のままでは調査が遅れます。フォルダ番号、資料番号、対象期間、会社名、版を統一し、資料一覧と質問管理表を置きます。原本を上書きせず、個人情報や不要な顧客情報は複製ファイルでマスキングします。
- 会社・株式:登記、定款、株主、議事録、組織、関連会社。
- 財務・税務:決算、申告、元帳、月次、借入、資金繰り、税務調査。
- 事業・顧客:売上分析、価格、契約、受注、競合、拠点、事業計画。
- 機械・在庫:機械台帳、稼働、修繕、検査、保険、リース、棚卸し。
- 人事・労務:人員、契約、規程、勤怠、給与、資格、安全、労災。
- 法務・許認可:重要契約、登録、訴訟、事故、知財、個人情報。
- 不動産・環境:登記、賃貸、図面、消防、危険物、排水、廃棄物、苦情。
- IT:システム、契約、ID、データ、バックアップ、セキュリティ。
資料一覧には「開示済み」「該当なし」「準備中」を記載します。該当なしと未確認を区別しないと、買い手は何度も質問します。準備中は担当者と予定日を置きます。質問回答は一人の窓口で管理し、営業、整備、経理が別々の定義で回答しないようにします。
資格証、健康情報、給与明細、個人メールなどは個人情報を含みます。必要性、本人との関係、開示時期、マスキング、閲覧者を絞ります。個人情報保護委員会は、事業承継に伴う個人情報の取扱いについてガイドラインで考え方を示していますが、個別の開示方法は案件と利用目的に応じて専門家へ確認します。個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
ステークホルダー別の説明設計
従業員への説明
経営者が最初に伝える内容は、譲渡の理由、買い手を選んだ理由、雇用条件、経営体制、発効日、相談先です。「会社を売った」という表現だけでは、閉鎖や人員整理を連想させます。後継者不在、投資、顧客サービスなど背景を率直に説明し、社員に求める行動を具体化します。
説明会では、事前に想定質問を作ります。給与はいつまで変わらないか、退職金はどうなるか、転勤はあるか、制服・メール・勤怠は変わるか、旧社長は残るか、評価者は誰か、といった生活に直結する質問へ答えます。未決定事項には回答期限を示し、後日文書で更新します。
顧客への説明
顧客は、契約と請求、担当者、機械供給、故障対応、価格が変わるかを知りたいと考えます。買い手の規模だけを宣伝せず、従来の窓口とサービスをどう保ち、何が追加されるかを伝えます。重要顧客には旧経営者、新責任者、買い手責任者が同行し、競合関係への懸念にも答えます。
仕入先・協力会社への説明
発注名義、支払口座、締日、信用枠、価格、担当者の変更を確認します。長年支えてきた地域の協力会社に、大手の集中購買へ直ちに切り替える印象を与えると協力を失うおそれがあります。今後の方針が未定なら、その旨と決定手順を正直に伝えます。
金融機関・リース会社への説明
支配権変更、期限の利益、担保、保証、口座、借換え、機械名義を確認します。承諾がクロージング条件なら、情報開示の時期と必要資料を逆算します。取引後の資金繰り、設備投資、運転資金枠まで説明できると、単なる保証解除ではなく事業継続の協議になります。
地域・行政・業界団体への説明
地域の災害協定、除雪、緊急供給、学校・団体との関係がある会社は、連絡先と責任者を引き継ぎます。許認可の変更届、業界団体の会員名義、入札資格も期限を確認します。社名や代表が変わっても地域の約束を継続する姿勢を、行動計画とともに示します。
90日で進める売却準備プログラム
1~15日目:目的と守るものを決める
経営者と家族で、売却理由、退任時期、必要手取り、従業員、社名、拠点、個人不動産、保証の希望を整理します。売却しない選択も含めて比較します。情報を知る社内メンバーと外部専門家を決め、コードネームと保管場所を設定します。
16~30日目:重大論点を先に見つける
株主、借入・保証、税金、資金繰り、機械所有、許認可、未払賃金、事故、不動産・環境を予備点検します。問題をすべて直すのではなく、成約可否やスキームに影響する項目を優先します。必要な専門家と是正方針を決めます。
31~45日目:数字を同じ定義で揃える
月次損益、部門別売上、顧客別売上、正常収益、運転資金、設備投資を整理します。機械台帳へ営業・整備・権利情報を追加し、現物と照合します。稼働率、修繕費、休車の定義を文書化します。
46~60日目:事業の強みを証拠へ変える
顧客分布、営業プロセス、資格マップ、整備手順、仕入・協力会社、緊急対応、安全改善を資料化します。「地域で信頼されている」なら、取引継続、紹介、緊急受注などの事実で示します。顧客の秘密や個人情報は匿名化します。
61~75日目:買い手仮説と条件表を作る
同業、他地域、周辺業者、事業会社、ファンドなどを候補型に分け、相乗効果と懸念を整理します。価格、従業員、拠点、社名、代表者、保証、支払、調査範囲を比較する条件表を作ります。実名候補への接触前に除外先も決めます。
76~90日目:開示と意思決定のルールを整える
匿名資料、秘密保持契約後資料、データルームを分けます。誰が質問へ回答し、誰が条件変更を承認するかを決めます。従業員・顧客への説明案、成約を中止する基準、資金繰り悪化時の代替策まで作ります。
90日で成約させるという意味ではありません。交渉を始める前に、会社を理解し、重大な驚きを減らし、選択基準を持つための期間です。資料が揃わない項目は、未完了として計画へ残せばよく、急いで誤った数字を作る必要はありません。
交渉を続けるか止めるかの判断ゲート
匿名打診前
売却目的、株主、資金繰り、保証、重大な法令問題を確認し、匿名でも特定される可能性を判断します。譲渡企業の同意なく候補先へ一斉配信しない運用を支援者と合意します。
実名開示前
候補先の事業、資金、競争関係、過去の買収、評判、情報管理を確認します。秘密保持契約と接触禁止を結び、開示する顧客・従業員情報を段階化します。戦略的な理由が薄い相手には、実名を渡さない判断も必要です。
独占交渉前
価格だけでなく、スキーム、資金の確実性、調査範囲、従業員、拠点、保証解除、代表者条件を比較します。独占期間、延長条件、買い手都合で進まない場合の解除、費用を確認します。代替候補との連絡をどう維持するかも決めます。
最終契約前
価格調整、表明保証、補償、競業避止、繰延支払、クロージング条件を含む最終手取りと残余リスクを確認します。口頭合意を契約・開示資料へ反映し、保証・担保の解除見込みを金融機関へ確認します。家族と独立専門家の意見も聞きます。
クロージング前
資金、株券・名義、役員、印章、保証、担保、許認可、重要契約、従業員説明、公表、初日運営の準備をチェックリストで確認します。未達条件を軽く扱わず、延期、放棄、契約修正の影響を弁護士と検討します。
止める判断は失敗ではありません。事実と条件が当初の目的から外れたら、独占期間や資金繰りを踏まえて中止します。逆に、軽微な資料不足だけで感情的に交渉を止めず、影響と是正可能性を確認します。事前に判断ゲートを作ることで、成約への焦りと相手への不信の両方を抑えられます。
建機会社におけるM&Aの企業概要書に入れる現場情報
建機会社のM&Aの企業概要書は、一般的な会社案内と決算要約だけでは不十分です。買い手が「引き継いだ翌日から現場を回せるか」を判断できるよう、営業、配車、整備、回送、検査、請求が一つの流れとしてつながる資料にします。個別顧客名や個人名は開示段階に応じて匿名化します。
会社の一日を図解する
朝の出庫、現場からの追加注文、故障連絡、代替機手配、返却、洗浄、点検、請求までを時系列に並べます。誰が電話を受け、配車を決め、整備可否を判断し、顧客へ回答するかを示します。この図から、社長がすべての判断をしているのか、営業所長へ権限が移っているのかが分かります。
建機会社のM&Aでは、システム画面より運用の例外が重要です。夜間に機械が止まったとき、繁忙日に在庫がないとき、顧客が仕様を誤ったとき、破損責任が不明なときの対応を事例として匿名で示します。例外処理の質が、地域で選ばれる理由と事故リスクの両方を表します。
商圏を「県内一円」で済ませない
拠点から30分、60分、90分などの到達圏を地図に重ね、主要顧客・現場を匿名の点で示します。山間部、島しょ、積雪、渋滞、橋梁制限、工場入構など、地域固有の回送条件も記載します。高速道路や幹線道路への距離、協力回送会社の配置は、稼働と緊急対応を説明する材料です。
地方の建機会社のM&Aでは、単純な人口や市場規模だけで商圏価値を判断できません。競合拠点が遠い、特定工種に強い、災害・除雪需要がある、メーカーサービス網を補完しているなど、地域で必要とされる理由を示します。一方で、公共工事依存、特定産業、季節変動、道路寸断などのリスクも同じ地図へ載せます。
商品ラインアップを用途別に見せる
機種一覧をメーカー順に並べるだけでなく、土工、解体、舗装、林業、基礎、揚重、高所、発電・照明、水処理、仮設など顧客用途で分類します。標準仕様と地域特有仕様、保有アタッチメント、外部から調達する機械を分けます。自社保有が少なくても、協力網で案件を完結できることがあります。
建機会社のM&Aの買い手は、対象会社の機械を自社台帳へ足すだけでなく、自社顧客へ何を提案できるかを考えます。用途別ラインアップ、主要工種、営業担当の知識を結び付けると、クロスセル仮説を検証しやすくなります。
安全文化を記録で示す
安全大会の写真やスローガンだけでなく、始業前点検、危険予知、ヒヤリハット、事故報告、再教育、再発防止、管理者レビューの流れを示します。報告件数が増えたことを悪化と決めつけず、報告しやすくなったのか、重大事象が増えたのかを内容で見ます。
事故履歴を企業概要書の本文へすべて載せる必要はありませんが、重大性の基準、集計、改善体制は説明します。詳細はデューデリジェンスで開示します。建機会社のM&Aで安全情報を隠すと、契約責任だけでなく、従業員と顧客を危険にさらします。
人材を匿名の技能マップにする
氏名を出さず、職種、経験帯、資格、担当機種、顧客対応、指導可能業務を一覧にします。整備員Aが油圧診断、整備員Bが溶接、営業Cが林業機械に強いというように、組み合わせでサービスが成立することを示します。資格証の原本は後段で必要性に応じて確認します。
建機会社のM&Aでは、平均年齢だけを見て「若い・高い」と評価しません。技能の偏り、定年後の再雇用、若手への伝承、採用難易度、地域での通勤可能圏を確認します。経験者採用が難しい地域なら、未経験者を独り立ちさせる教育工程そのものが価値になります。
投資計画を「導入したい機械の一覧」だけで終わらせない
更新・増車候補ごとに、理由、想定顧客、現在の機会損失、稼働、単価、整備、保管、回送、資金、残価、代替案を記載します。既存機修理、中古購入、新車、レンタル会社間融通、外部調達を比較します。経営者の好みではなく、需要と採算で決める仕組みを示します。
買い手は自社調達網と重複機を持つため、対象会社の計画をそのまま実行するとは限りません。それでも、投資判断の根拠があると、建機会社のM&A後の共同計画を早く作れます。売却前に大型投資を決める場合は、買い手候補への影響と契約上の通常業務制限も確認します。
地域の建機会社だからこそ確認する承継論点
電話番号と屋号
長年使った電話番号や屋号が受注経路になっている会社があります。契約名義、回線、ドメイン、検索地図、看板、車両表示を資産として一覧にします。社名変更をする場合も、旧名併記期間、転送、検索情報、顧客案内を計画し、問い合わせが途切れないようにします。
社長の自宅と会社の境界
自宅敷地に車庫や資材置場がある、個人の携帯が故障受付になっている、家族が無償で事務を手伝うケースがあります。買い手が当然に使えるものではありません。賃貸、売買、移転、雇用、番号移管を選び、価格と期間を契約へ反映します。
地域金融機関との関係
設備資金、当座貸越、割賦、リース、保証協会、個人保証が複数にまたがる場合があります。銀行別残高だけでなく、どの機械・不動産が担保か、相互にどの条件があるかを整理します。買い手が別の金融機関を使う場合でも、地域行との関係を急に断つと日常決済や顧客紹介へ影響することがあります。
災害・除雪・緊急対応
自治体や建設会社からの緊急要請に、誰が連絡を受け、どの機械と人員を動かすかを引き継ぎます。協定書がなくても、長年の慣行が地域インフラを支えている場合があります。無償・優先対応の範囲、燃料、通行、請求、労務、安全を確認し、買い手の全国ルールと両立させます。
メーカー・競合同士の助け合い
繁忙時に競合から機械を借りる、部品を融通する、遠方現場の修理を頼むといった地域慣行があります。正式契約がなくても事業継続に重要です。誰とのどの関係か、価格、事故責任、顧客情報を整理し、承継後も継続可能かを確認します。
こうした関係は買い手の購買力だけでは置き換えられません。建機会社のM&Aの価値は、機械を所有する法人の変更だけでなく、地域の信頼ネットワークを丁寧に移すことにあります。旧経営者の同行期間と新責任者の地域参加を、PMIの正式な作業として扱います。
売却後の生活と役割まで先に決める
オーナーは会社と生活が一体になっていることが多く、価格だけ決めても引退後の不安は解消しません。引継ぎ後に働くか、完全退任するか、業界団体や地域活動を続けるか、会社の土地を貸すか、家族の雇用をどうするかを整理します。買い手との競業避止や秘密保持に触れない範囲も確認します。
残留する場合は、旧社長と新社長が二重に指示を出さないよう権限を分けます。旧社長は顧客・技術の引継ぎ、新社長は人事・投資・統合など、期間と決裁を明確にします。従業員が困ったときに旧社長へ戻り続けると、新体制が育ちません。相談を受けた際の転送先も決めます。
完全退任する場合も、緊急連絡の条件を決めます。過去の事故、古い機械、土地境界など、本人しか知らない質問が出ることがあります。一定期間の質問対応、時間、報酬、責任を合意し、無期限の無償対応にしません。健康や家族事情で対応できない可能性も伝えます。
建機会社のM&Aを成功と呼べるのは、資金決済が終わった瞬間だけではありません。従業員が安全に働き、顧客へ機械が届き、旧経営者が合意した生活へ移れることが重要です。そのために、交渉の最初から価格・雇用・事業・保証・引退を一つの条件表で管理します。
建機会社におけるM&Aの売却相談前30項目セルフチェック
- 会社を引き継ぎたい理由を、家族・社員・顧客の観点で言語化した。
- 譲れない条件と、交渉できる条件を分けた。
- 全株主と株式数、過去の移動を確認した。
- 後継候補の意思を、圧力をかけずに確認した。
- 借入、担保、経営者保証を金融機関別に一覧化した。
- 個人所有の土地・建物・車両・工具を特定した。
- 直近までの月次試算表を作成した。
- 部門別・拠点別の売上と粗利を把握した。
- 一過性損益と関連当事者取引を説明できる。
- 売掛金の長期滞留と回収見込みを確認した。
- 在庫の現物棚卸しを行った。
- 機械台帳と現物を照合した。
- 所有、リース、割賦、預かりを区分した。
- 機種別・拠点別の稼働を同じ定義で集計した。
- 主要機械の修理・事故・検査履歴を追える。
- アタッチメントと本体の対応・保管場所が分かる。
- 更新が近い機械と必要投資を把握した。
- 必要な許認可・登録・届出の一覧がある。
- 主要顧客との契約と支配権変更条項を確認した。
- 主要仕入先・外注先との契約と承諾要否を確認した。
- 雇用契約、就業規則、賃金規程が実態と合っている。
- 勤怠、日報、配車記録の差異を点検した。
- 資格保有者と担当可能業務を一覧化した。
- 一人しかできない業務と代替策を把握した。
- 事故、労災、クレーム、訴訟を記録した。
- 廃油、燃料、排水、廃棄物、土壌の管理を確認した。
- 情報共有者と社内コードネームを決めた。
- 個人メールや私物端末へ資料を置いていない。
- 顧客・従業員への説明順序を想定した。
- 売却しない場合の改善・承継・廃業案も比べた。
建機会社のM&Aでよくある質問
Q1.赤字年度がある建機会社でもM&Aは可能ですか
可能性はあります。赤字の原因が一時的な大型修繕、機械更新、災害、拠点開設などで、顧客・人材・機械・地域網に継続価値がある場合、買い手が検討することがあります。ただし、赤字を隠したり楽観予測だけを出したりせず、原因、資金繰り、必要投資、改善実績を示します。債務超過や資金繰り逼迫がある場合は、再生支援の相談先も早めに検討します。
Q2.古い機械が多いと評価されませんか
年式だけでは決まりません。整備履歴、稼働、部品供給、顧客需要、修繕費、残価、安全性を確認します。古くても手入れされ、用途に合い、利益を生む機械は価値があります。ただし、将来の排ガス規制、部品欠品、大規模修理を見込み、更新計画と必要資金を開示する必要があります。
Q3.社長しか知らない顧客が多くても売却できますか
売却自体は可能でも、顧客継続の不確実性が条件に反映されやすくなります。見積・受注履歴を残し、営業担当を同行させ、顧客側の複数窓口と関係を作ります。成約後の引き継ぎ期間を定め、社長がいつまで、どの顧客へ、誰と挨拶するかを計画します。
Q4.相談したことが従業員や同業者に漏れませんか
漏えいリスクをゼロにはできませんが、開示を段階化し、秘密保持契約、候補先審査、アクセス権、透かし、接触禁止、現地見学ルールで抑えられます。初回相談から実名や全資料を渡す必要はありません。支援者の情報管理方法と、事故時の報告手順を確認してください。
Q5.機械は売却前に新しくした方がよいですか
一律の更新は勧められません。買い手が重複機を持つ、独自の調達条件がある、別メーカーへ統一する場合、売却直前の投資が回収できないことがあります。安全・法令上必要な修理は行い、成長投資は想定顧客、稼働、資金、買い手候補の戦略を踏まえて判断します。
Q6.株式譲渡と事業譲渡はどちらが有利ですか
会社、株主、対象事業、負債、契約、許認可、従業員、不動産、税務によって異なります。多数の機械・契約・従業員を一体で承継するなら株式譲渡が実務上進めやすいことがあります。一方、対象事業を切り分ける事情があれば事業譲渡を検討します。税引後手取りと実行可能性を両方比較してください。
Q7.経営者保証はM&Aで自動的に外れますか
自動では外れません。保証契約は金融機関との別契約であり、解除、借換え、弁済等には金融機関の判断・手続が必要です。保証と担保を一覧化し、買い手・金融機関と早期に協議し、解除をクロージング条件とするなど契約上の手当てを検討します。
Q8.従業員にはいつ伝えるべきですか
案件、スキーム、キーパーソンの必要性によって異なります。早すぎる開示は不安と漏えいを招き、遅すぎる開示は不信を招きます。一般論では最終契約・クロージングとの関係を踏まえて当事者間で計画し、必要な人だけ先行開示する場合は秘密保持と説明内容を整えます。法的手続や雇用主変更がある場合は専門家へ確認します。
Q9.企業価値は純資産に倍率を掛ければ計算できますか
単一の式だけで適正価格は決まりません。時価純資産、正常収益、将来キャッシュフロー、類似取引、設備投資、運転資金、リスク、相乗効果など複数の観点があります。建機会社では、簿価と現物価値、機械ごとの収益性、更新負担、人材継続を確認し、前提を明示した評価レンジとして検討します。
Q10.売却にはどれくらいの期間がかかりますか
資料の状態、株主、買い手候補、許認可、金融機関、調査、契約条件によって大きく変わり、一律には言えません。期限を先に約束するより、資金繰りや健康などの外部制約を確認し、準備、打診、調査、契約、許認可・保証解除に必要な工程を逆算します。早期相談は、急いで売るためではなく選択肢を残すために有効です。
Q11.同業の大手以外も買い手になりますか
なり得ます。他地域のレンタル会社、建設会社、商社、メーカー、整備・物流会社、事業承継ファンドなどが候補です。重要なのは業種名ではなく、対象会社の顧客・機械・人材を生かす戦略、投資余力、地域運営力があるかです。
Q12.売却を相談したら必ず進めなければなりませんか
必ず進める必要はありません。現状分析の結果、社内承継や資本提携、経営改善を選ぶこともあります。ただし、支援契約によって専任、直接交渉禁止、費用、契約終了後の成功報酬条項があるため、署名前に確認します。選択肢を比較できる段階で相談することが大切です。
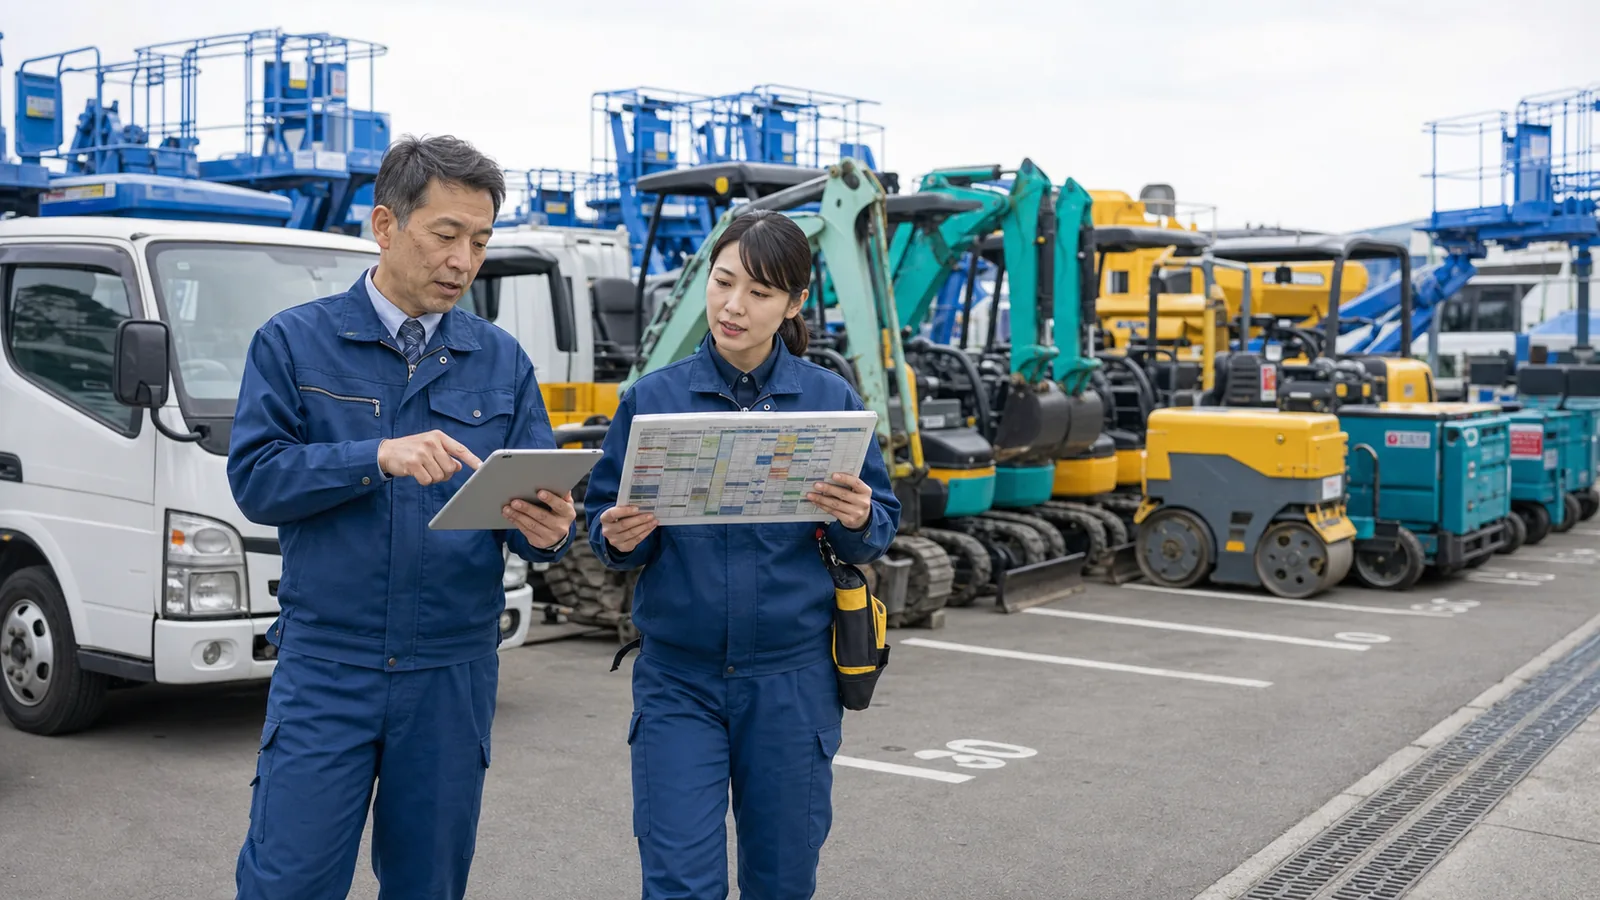
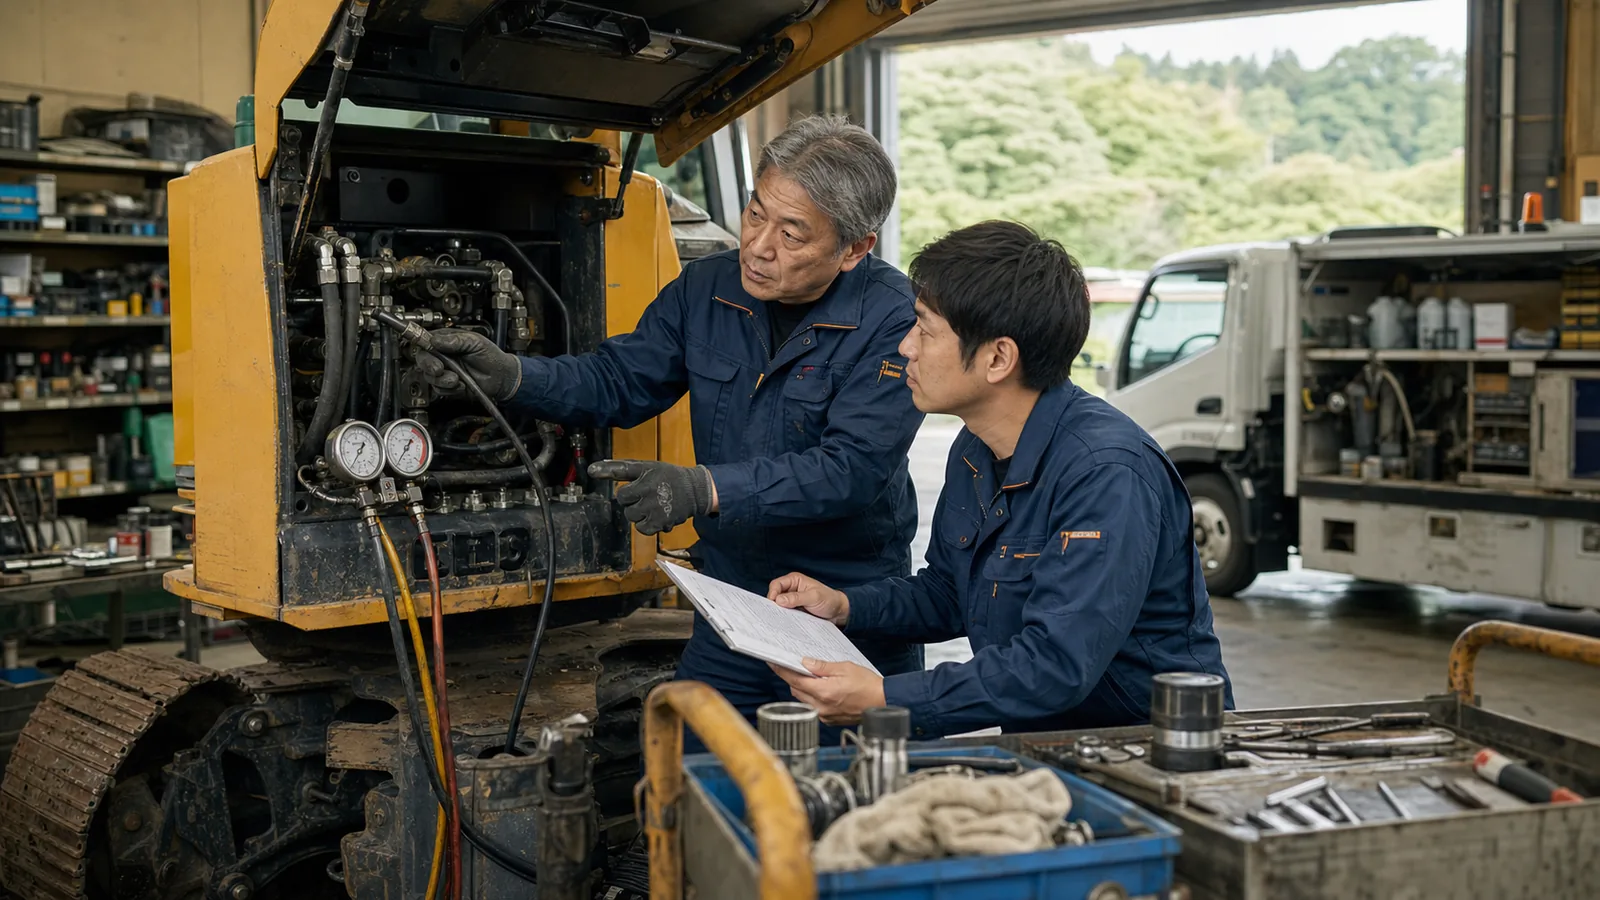
現場写真で確認する承継の要点
建設機械会社の売却準備で使う実務用語集
候補先や専門家との打合せで言葉の意味がずれないよう、この記事で扱う実務用語を短く整理します。数値や契約条件は会社ごとに異なるため、実際の判断では原資料と専門家の確認を優先してください。
建設機械会社のM&Aを検討する際は、これらの用語を自社の台帳・契約・現場運用に置き換えて確認することが大切です。
- ヤード動線:入出庫、洗車、点検、積込みが干渉しない構内の流れ。
- 機種構成:地域需要に対して保有する油圧ショベル、車両、作業機の組合せ。
- 地域密度:一定商圏内で迅速な回送と代替対応ができる拠点・顧客の集積。
- 機械台帳:製造番号、年式、取得価額、稼働時間、所在を一台単位で管理する資料。
- 固定資産台帳:帳簿価額と減価償却の履歴を確認する会計資料。
- 製造番号:同型機を取り違えず、所有権や整備履歴を結び付ける識別番号。
- アワーメーター:稼働時間を示し、劣化や次回整備の目安となる指標。
- 稼働率:保有期間のうち貸出しや現場投入に使われた割合。
- 貸出単価:機種、地域、期間、運搬条件ごとに設定されるレンタル価格。
- 修繕費:故障対応と予防整備に要した部品代・外注費・工賃の合計。
- 商品化原価:返却機を次の貸出しに耐える状態へ戻すための費用。
- 特定自主検査:対象機械について資格者が法定周期で行う安全検査。
- 検査記録:点検日、担当者、測定値、交換部品、是正内容を残す証跡。
- 配車:顧客の工期と機種条件に合わせて保有機を割り当てる業務。
- 回送:建設機械を拠点・顧客現場・整備工場の間で運ぶ業務。
- 代替機:故障や長期整備の際に顧客の工程を止めないため提供する機械。
- アタッチメント:掘削、破砕、選別など用途を変える交換式作業装置。
- 所有権留保:代金完済まで売主などが機械の所有権を保持する契約条件。
- 割賦:機械代金を分割して支払い、一定条件で所有権を得る調達方法。
- リース:リース会社が保有する機械を契約期間中利用する調達方法。
- 時価純資産:資産と負債を実態に合わせて時価修正した後の純資産。
- 正常収益:一時要因やオーナー固有費用を調整した継続可能な利益。
- デューデリジェンス:財務、税務、法務、労務、事業、環境を精査する手続。
- 意向表明書:価格、手法、資金、従業員処遇など買い手の考えを示す文書。
- 基本合意:独占交渉や調査範囲など最終契約までの基本条件を定める合意。
- 独占交渉:一定期間、特定の候補先と優先して条件を詰める取り決め。
- 表明保証:開示事項や会社の状態が正しいと契約当事者が約束する条項。
- クロージング:代金決済と株式・事業の移転を実行し取引を完了する日。
- PMI:成約後に組織、制度、業務、顧客対応を統合する実行活動。
- 経営者保証:会社借入れに対して経営者個人が負う保証債務。
- チェンジオブコントロール:支配株主の変更時に承諾等を求める契約条項。
- カーブアウト:会社の一部事業だけを切り出して譲渡可能な形にする作業。
- キーパーソン:営業、整備、配車など事業継続に特に重要な人材。
- 匿名概要書:会社名を伏せて地域、規模、特徴、譲渡理由を示す初期資料。
- データルーム:候補先へ機密資料を権限管理しながら開示する保管場所。
- ネットデット:有利子負債から現預金を差し引いた実質的な金融負債。
- 運転資本:売掛金、棚卸資産、買掛金など日常運営に拘束される資金。
- 偶発債務:訴訟や保証など将来負担が発生する可能性のある債務。
- 環境リスク:油漏れ、廃油、土壌、騒音など拠点利用に伴う潜在負担。
- 簿外資産:帳簿に十分現れない顧客関係、技能、許認可、地域信用。
- 引き継ぎ計画:顧客、従業員、金融機関、仕入先へ説明する順序と担当。
- 機密保持契約:受領情報の利用目的、管理方法、返還・廃棄を定める契約。
- 最終契約:価格、実行条件、補償、誓約、解除などを確定する契約書。
まとめ:建機会社におけるM&Aの価値を現場から資料へ移す
建設機械会社のM&Aでは、利益と純資産だけでなく、機械一台ごとの収益、安全を支える整備・検査、人材の技能、配車・回送、地域の顧客・協力会社が評価の土台になります。これらを経営者の頭の中に置いたままでは、買い手は引継ぎ後を想像できません。台帳、手順、契約、組織図、地図、月次指標へ移し、第三者が検証できる状態にすることが売却準備です。
まず、希望条件と承継方法を比較し、株主、保証、個人資産、機械台帳、検査、勤怠、主要契約を確認してください。問題が見つかっても、隠さず、是正策と期限を示せば交渉材料になります。買い手は提示額だけで選ばず、雇用、投資、地域、資金、保証解除、統合の実行力を比較します。
建機M&Aセンターでは、建設機械・重機業界の事業特性を踏まえ、譲渡企業からは成功報酬を含むM&A手数料をいただかない方針でご相談を受け付けています。まだ売却を決めていない段階でも、機械台帳や承継方法の論点整理からご相談ください。関連して、建機レンタル会社の売却・事業承継、重機整備会社のM&A・事業承継、キナンによる三和機工買収の事例分析もご覧いただけます。