西尾レントオール サコス TOBは、公開買付けだけで全株式を取得した案件ではありません。
西尾レントオールは、すでに高い比率を保有していた上場子会社サコスへTOBを実施しました。
TOB後の所有割合は97.26%となり、株式売渡請求を経て完全子会社化しています。
本稿は公開情報を基にした独自分析であり、当センターの仲介実績を示すものではありません。
公表事実、資料からの再計算、一般的な実務上の示唆を分け、未公表の成果は断定しません。
目次
自社へ当てはめて整理したい場合は、建設機械会社の譲渡を匿名で相談するをご利用ください。会社名を伏せた検討初期の相談にも対応しています。
西尾レントオール サコス TOBを読む前の確認
公表事実は四つの公式資料へ戻る
本件の数字と日程は、TOB開始、結果、株式売渡請求、現在の沿革を示す公式資料に基づきます。
開始資料は、西尾レントオールが公表した公開買付け開始のお知らせです。
結果資料と株式売渡請求資料は、対象会社であるサコスが公表した文書です。
沿革ページでは、サコスが完全子会社となった経緯を現在の会社情報として確認できます。
二次記事は案件発見の入口にとどめ、取引条件を確定する根拠には使いません。
公表事実・再計算・分析を表示で分ける
「公表事実」は、公式資料に記載された持分、価格、株数、期間、目的、日程です。
「編集部計算」は、公表された株数と価格などを使い、計算過程を再現できる数値です。
「当センターの分析」は、同業の売り手と買い手が確認すべき一般的な実務論点です。
分析部分は、本件で実際に行われたDD、契約交渉、PMIの内容を示すものではありません。
三つを混ぜないことで、開示された目的を実現済みの成果へ置き換える誤りを防ぎます。
「成功」は取引完了と経済成果を分けて考える
TOBが成立し、その後に完全子会社化されたことは、公表日程から確認できる手続上の事実です。
一方、収益性、稼働率、調達費、ICT投資効果が改善したかは、この資料群だけでは分かりません。
したがって、本稿は「成功」を経済的な成果の断定として使いません。
目的、実施手段、測定指標を分け、成果を判断するには別の実績資料が必要だと整理します。
TOBだけで100%取得したと書かない
TOB前の潜在株式勘案後の所有割合は86.13%でした。
TOB後は97.26%であり、この時点でも100%ではありません。
残る株式は、その後に承認された株式売渡請求によって取得されました。
よって正確な表現は「TOBと株式売渡請求による完全子会社化」です。
開始、成立、上場廃止、残存株式取得を一つの動詞へ圧縮しないことが重要です。
投資・法務・税務の個別判断ではない
本稿は、株式の売買推奨、価格の公正性評価、法律・税務・会計上の助言を目的としません。
TOB、株式売渡請求、上場廃止、価格算定、少数株主対応は、個別事情で判断が変わります。
実際の案件では、弁護士、公認会計士、税理士、FAなど適切な専門家へ確認してください。
公式資料の役割を取り違えない
開始資料は、予定された価格、期間、対象、目的、交渉経緯を確認する入口です。
結果資料は、実際に買い付けた株式とTOB後の所有割合を確認する資料です。
株式売渡請求資料は、残存株式の取得と上場廃止の次段階を確認する資料です。
沿革は、会社の歴史として最終状態を後から確かめる補助資料です。
一つの資料だけで、予定、実績、最終状態をすべて断定しません。
資料名と公表主体を併記すると、読者が根拠へ戻りやすくなります。
一取引を一つの正規ページで追う
TOB開始と成立は別の出来事ですが、同じ完全子会社化プロセスの一部です。
進捗ごとに短い記事を増やすと、タイトルと本文が重複しやすくなります。
本稿は開始、結果、売渡請求、上場廃止を一つの時系列へ統合します。
後続情報は、新しいURLではなく該当見出しへ追記する方針です。
この構成なら、「TOBで100%」という途中経過の固定化も防げます。
読者は一つのページで、取引前から完全子会社化まで確認できます。
案件概要と完全子会社化の重要30項目
西尾レントオール サコス TOBの核心
西尾レントオールは、既に連結関係にあったサコスの非保有部分を取得する取引を進めました。
第一段階は、普通株式と新株予約権を対象とするTOBです。
第二段階は、TOB後に残った株式を取得する株式売渡請求です。
この二段階を経て、上場子会社だったサコスは完全子会社となりました。
案件の独自性は、レンタル資産投資、ICT、機材融通と親子上場解消が同時に論点となる点です。
公表値を一枚で確認する
| 確認項目 | 公表内容 | 読み違え防止 |
|---|---|---|
| TOB前所有割合 | 86.13% | 潜在株式勘案後 |
| 普通株式の価格 | 1株432円 | 全社価値ではない |
| 公開買付期間 | 2022年5月11日〜6月21日 | 30営業日 |
| 買付予定数の最大 | 5,789,278株 | 上限・下限なし |
| 最大買付額 | 2,500,968,096円 | 最大株数×432円 |
| TOB取得相当数 | 4,646,082株相当 | 普通株式と新株予約権換算の合計 |
| TOB後所有割合 | 97.26% | 潜在株式勘案後 |
| 上場廃止日 | 2022年7月15日 | 残存株式取得日とは別 |
| 残存株式取得日 | 2022年7月20日 | 株式売渡請求の取得日 |
重要30項目を六つの束で読む
30項目は、株式手続、価格、少数株主、レンタル資産、ICT、統合管理の六群に分けます。
- TOB前持分
- 潜在株式
- 対象証券
- 買付期間
- 上限・下限
- 初期提示
- 対象側希望
- 最終価格
- 各プレミアム
- 最大買付額
- 応募株式
- 新株予約権換算
- TOB後持分
- 売渡請求
- 上場廃止
- レンタル資産投資
- 調達
- 地域間融通
- 整備
- 稼働情報
- ICT建機
- システム
- 管理機能
- IT基盤
- 権限
- 利益相反
- DD
- 契約
- PMI
- 成果検証
この一覧は、本件で各施策が実施されたと認定するものではありません。
公表目的を、同業会社が案件を検討するときの確認欄へ置き換えた分析用の索引です。
全社価値とTOBの最大買付額を分ける
最大買付額2,500,968,096円は、買付予定数の最大と432円を掛けた数値です。
式は「5,789,278株×432円」で、約25.01億円と確認できます。
これは西尾レントオールが既に保有していた株式の価値を含みません。
有利子負債、現預金、非事業資産を加減した企業価値でもありません。
「約25億円でサコス全社を買収した」と言い換えると、取引の経済規模を誤認させます。
本件から直接分からない事項
公式資料から、完全子会社化後の機材調達費が何%下がったかは確認できません。
拠点閉鎖、従業員削減、顧客移管が実施されたとの事実も、本稿の根拠資料にはありません。
ICT建機への投資額、稼働率改善、売上相乗効果の実績も、この資料群だけでは分かりません。
本件のDD範囲、最終契約の非公開条項、統合会議の内容を推測で補いません。
分からない事項を空欄にすることが、事例分析の信頼性を守ります。
三つの割合を取引状態へ結び付ける
86.13%はTOB前、97.26%はTOB後、100%は株式売渡請求後の状態です。
86.13%と97.26%は、潜在株式を勘案した公表割合です。
100%は比率の開示値というより、完全子会社となった最終状態を示します。
各割合へ日付と手続を付けると、途中で100%になったとの誤読を防げます。
普通株式だけの97.14%は、別の分母として注記します。
株数、割合、法的状態を三列で管理することが正確な記事化につながります。
記事が答える問いと答えない問い
本稿は、誰が、いつ、どの価格と手続で完全子会社化したかに答えます。
また、公式資料が掲げたレンタル資産、ICT、管理機能の目的を整理します。
一方、未公表の利益額、コスト削減、拠点再編、人員施策には答えません。
432円が法的に公正だったかという個別結論も出しません。
DD、契約、PMIは、同業会社へ応用する一般的な分析として示します。
答えられない問いを明示することで、公表目的を成果へ誤変換しません。
親子関係と取引前86.13%の意味
西尾レントオール サコス TOBは、取引前から存在した親子関係を前提に読みます。
新規買収ではなく非保有部分の取得だった
西尾レントオールはTOB前からサコス株式35,949,150株を所有していました。
潜在株式を勘案した所有割合は86.13%で、既に高い支配比率でした。
したがって、本件を両社が初めてグループ関係になる買収として説明するのは不正確です。
分析の中心は、残る少数株主の持分をどの手続で取得したかに置く必要があります。
親子上場の解消と事業運営の一体化を、同じ話として混ぜないことも大切です。
普通株式と潜在株式の分母を揃える
86.13%と97.26%は、いずれも潜在株式を勘案した所有割合として示されています。
TOB後の普通株式だけの割合は97.14%で、97.26%とは分母が違います。
比率を比較するときは、普通株式だけか、新株予約権を含むかを欄外へ明記します。
分母の違う86.13%と97.14%を並べると、増加幅の説明が不正確になります。
株数、議決権、潜在株式勘案後割合は、同じ「持分」という一語にまとめません。
親子上場では目的と手続を二層で見る
公表目的には、上場親子会社間の潜在的な利益相反を解消することが含まれます。
これは、レンタル資産やICTへの投資目的とは性質が異なるガバナンス上の論点です。
親会社の意思決定速度だけを理由にすると、少数株主の利益への説明が抜けます。
反対に、少数株主手続だけを見ても、完全子会社化後に何を一体運営するかは分かりません。
手続の公正性に関する説明と、事業上の目的を別表にすると論点が整理されます。
グループ内取引と独立会社の境界を把握する
当センターの分析では、親子関係が長い案件ほど、独立採算と共通機能の境界確認が重要です。
機材売買、貸借、整備、紹介、システム、資金、保証、人員支援を取引類型ごとに並べます。
価格、承認者、契約書、未収未払、解約条件を確認し、親会社依存を金額と業務で示します。
これは本件で問題があったとの指摘ではなく、親子会社DDにおける一般的な確認設計です。
完全子会社化後に消える取引と、管理上残すべき内部取引を分ける材料になります。
中小会社では「親族・関連会社間」へ置き換える
非上場の中小レンタル会社には、親子上場と同じ株式市場の手続は通常ありません。
ただし、オーナー会社、資産保有会社、整備会社との取引が混在することはあります。
誰の機材か、誰が借入を負うか、誰の敷地か、誰が顧客契約を持つかを図にします。
関連会社の関与を曖昧にしたまま会社だけ売ると、必要資産が譲渡対象から漏れます。
本件の親子関係は、支配関係を取引前に図解する重要性を学ぶ材料になります。
支配の強さと非保有部分の価値を分ける
86.13%という高い持分は、親会社の支配が既に強かったことを示します。
しかし、残りの持分に価値がないことを意味しません。
非保有部分を取得するには、価格と取得手続を別途示す必要があります。
既存持分が高い案件ほど、最大買付額を全社価値と誤記しやすくなります。
既に保有する株式と、新たに取得する株式を金額説明で分けます。
本件の約25.01億円は、新たに買い付け得る部分の最大額です。
完全子会社化前後で変わることを限定する
最終的に少数株主が残らない資本構造となったことは確認できます。
一方、法人、商号、拠点、雇用、顧客契約が同時に消えたとは言えません。
資本構造の変化と、事業運営上の変更を分けて記載します。
公式資料が目的を示しても、個別施策の実施時期までは作りません。
完全子会社化を、吸収合併や事業廃止と同じ意味で使わないでください。
沿革と後続資料で確認できる範囲だけを、完了後の事実として追加します。
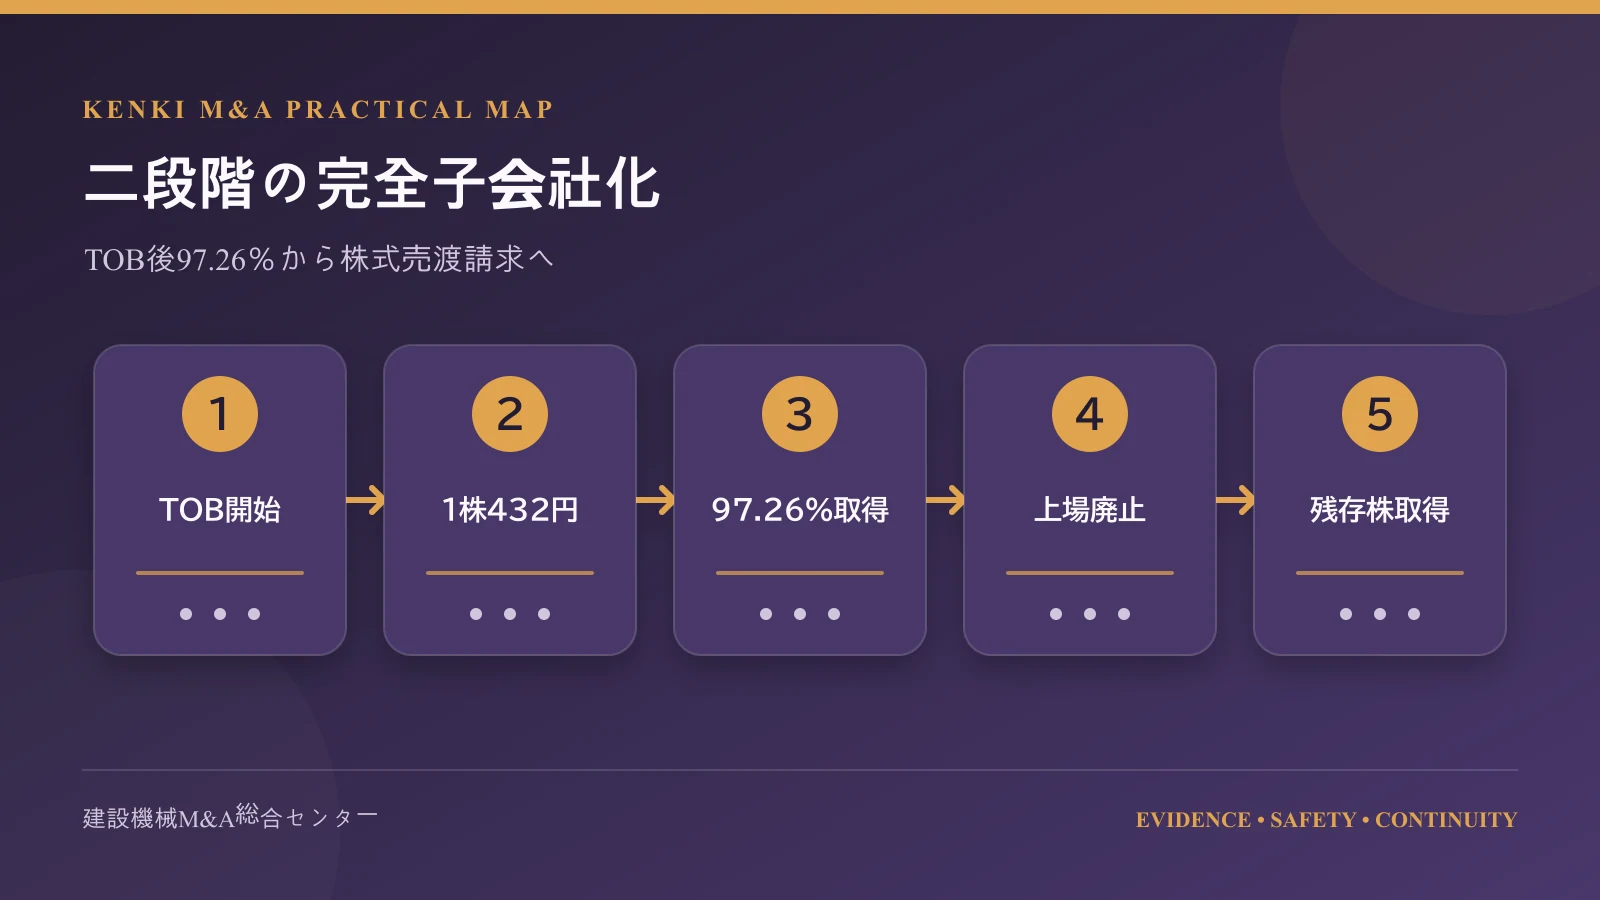
TOBから完全子会社化までの時系列
西尾レントオール サコス TOBの開始、成立、上場廃止、残存株取得を時系列で区切ります。
第一段階は2022年5月11日に始まった
公開買付期間は、2022年5月11日から同年6月21日まででした。
営業日で数えると30営業日です。
普通株式の買付価格は1株432円として提示されました。
買付予定数に上限と下限は設定されていませんでした。
期間、価格、対象、上限・下限は、TOBの結果と切り離して記録します。
2022年6月22日にTOB結果が公表された
TOBでは、普通株式4,595,032株を買い付けました。
新株予約権は、株式換算で51,050株相当が買付対象となりました。
合計は4,646,082株相当です。
その結果、潜在株式勘案後の所有割合は97.26%となりました。
普通株式だけで見た所有割合は97.14%です。
TOB成立は完全子会社化の途中だった
TOB後も潜在株式勘案後で2.74%が非保有として残ります。
このため、TOB結果の公表だけでは完全子会社化の説明は終わりません。
残存株主を対象とする次の手続として、株式売渡請求が進められました。
TOB成立日と完全子会社化日を同日として扱わないことが重要です。
2022年7月15日に上場廃止となった
サコス株式は2022年7月15日に上場廃止となりました。
上場廃止は、株式売渡請求による取得日の前に位置します。
株式市場での売買終了と、残存株式の法的な取得を分けて記載します。
「7月15日に残存株式を取得した」と書くのは、日程の取り違えです。
2022年7月20日に残存株式を取得した
株式売渡請求による残存株式の取得日は、2022年7月20日です。
この第二段階を経て、サコスは西尾レントオールの完全子会社となりました。
時系列は、開始、成立、売渡請求承認、上場廃止、取得の順に追います。
中間点だけを見ず、最終的な法的状態まで公式資料で確認します。
二段階を一枚の工程表にする
| 段階 | 日付・期間 | 確認する状態 |
|---|---|---|
| TOB開始 | 2022年5月11日 | 価格・対象・期間 |
| 公開買付期間 | 5月11日〜6月21日 | 30営業日 |
| 結果公表 | 2022年6月22日 | 取得株数・97.26% |
| 売渡請求の承認公表 | 2022年6月29日 | 二段階目の手続 |
| 上場廃止 | 2022年7月15日 | 市場での売買終了 |
| 残存株式取得 | 2022年7月20日 | 完全子会社化 |
6月29日は、公式の株式売渡請求資料の日付として工程表へ置いています。
資料の日付、効力発生日、株式取得日を同じ日付として扱わないようにします。
日付ごとに変わった状態を言葉で固定する
5月11日はTOBが始まり、株主が応募を検討できる期間に入った日です。
6月21日は公開買付期間の最終日です。
6月22日は結果資料が公表され、97.26%という結果を確認できた日です。
7月15日は上場廃止日で、公開市場での売買が終了しました。
7月20日は株式売渡請求により残存株式を取得した日です。
同じ「完了」という語を全日程へ使わず、各日に生じた状態を記載します。
時系列へ主語、手続、持分、上場状態を付けると誤記を防げます。
価格交渉で公表された事実
西尾側の最初の提示は380円だった
公式資料で確認できる価格交渉は、西尾レントオール側の380円提示から始まります。
その後、405円、415円、420円、430円などの提示が行われました。
サコス側からは、470円や450円という希望も示されました。
複数回の往復を経て、普通株式1株432円で合意しました。
途中の数字を省き「当初から432円だった」と書くと、交渉過程を失います。
交渉の数字と当事者の評価を混同しない
380円から432円へ変わったことは、公表された交渉経緯として記載できます。
一方、どの提示が絶対に妥当だったかは、数字の往復だけでは判断できません。
470円や450円は、最終的な買付価格ではありません。
430円も最終価格ではなく、交渉中の提示の一つです。
提示者、提示価格、最終合意を三列に分けると、誤引用を避けられます。
価格交渉をレンタル資産の値付けへ短絡しない
株式の価格交渉は、個々のレンタル機械を1台ずつ売買する交渉ではありません。
432円から、特定機材の中古価値や稼働率を逆算することはできません。
会社の株式価格と、レンタル資産の時価は、評価対象と負債の扱いが違います。
本件の提示価格を、別の非上場レンタル会社の倍率へ転用するのも適切ではありません。
比較するなら、株式範囲、基準日、財務状態、事業構成をそろえる必要があります。
交渉ログは結論より根拠を残す
一般的な実務では、提示日、価格、前提、回答、追加資料、承認者を交渉ログへ残します。
価格だけを表計算へ抜くと、どの情報を受けて修正したかが分かりません。
レンタル資産評価、将来投資、少数株主対応など、論点別に根拠文書をひも付けます。
これは本件の内部ログの内容を示すものではなく、同業案件への一般的な示唆です。
交渉ログは、最終価格の説明と意思決定の再現性を支えます。
非公表の交渉事情を補わない
各提示の背後にあった社内会議、個人の発言、交渉姿勢は、本稿の資料から分かりません。
特定の役員が価格を押し上げた、または下げたとの物語を作りません。
他の候補者がいたか、代替取引を検討したかも、根拠資料の範囲外です。
公式資料にある価格の往復と、書かれていない理由を明確に分けます。
380円から432円までの差は52円
最初の提示380円と最終価格432円の差は、1株52円です。
これは公表された二つの価格を引いた編集部計算です。
52円の増加だけで、どの情報が評価へ反映されたかは分かりません。
途中には複数の提示があり、単純な一回の引上げではありませんでした。
交渉の結果は432円ですが、過程の合理性を差額だけで評価しません。
提示額の変化と価格評価の理由を、根拠なしに結び付けないようにします。
470円と450円は希望価格として扱う
サコス側から示された470円と450円は、最終合意価格ではありません。
最終価格432円との差だけを見て、交渉の勝敗を決めることもできません。
各希望が提示された背景や算定の全内容は、本稿の根拠メモから分かりません。
「470円の価値が認められなかった」といった解釈を追加しません。
開示された事実は、希望の提示と、432円での合意です。
希望価格、対案、合意価格という用語を使い分けます。
432円と四つのプレミアムを検証する
基準日ごとの比較をそのまま示す
| 比較対象 | 基準価格 | 432円のプレミアム |
|---|---|---|
| 公表前営業日終値 | 350円 | 23.43% |
| 直前1か月平均 | 347円 | 24.50% |
| 直前3か月平均 | 349円 | 23.78% |
| 直前6か月平均 | 362円 | 19.34% |
四つの比率は、いずれも公式資料で示された比較です。
期間が違うため、最も大きい24.50%だけを切り出して代表値にしません。
350円から432円の差額は82円
公表前営業日終値350円と買付価格432円の差は、1株82円です。
82円を350円で割ると、23.43%になります。
これは公表値を再現する編集部計算です。
差額の存在は確認できますが、それだけで価格の法的公正性までは評価できません。
「プレミアムがある」ことと「十分に公正である」ことを同義にしないでください。
平均期間でプレミアムが変わる理由
基準価格は、前日終値、1か月、3か月、6か月で350円、347円、349円、362円と異なります。
同じ432円でも、分母が変わればプレミアム率も変わります。
価格推移の原因を、本稿の資料だけから業績や思惑へ結び付けることはできません。
期間別数字は市場価格との関係を示す材料であり、事業価値の全説明ではありません。
プレミアム比較で避ける三つの誤り
- 24.50%だけを選び、他の期間を隠す
- 別案件と事業・時期をそろえず高低を断定する
- 株式価格からレンタル機材の評価額を逆算する
本件の432円を割高または割安と断言する根拠は、本稿の資料にはありません。
比較記事を作る場合も、基準日、対象証券、支配権、取引前持分をそろえます。
最大買付額は約25.01億円
買付予定数の最大5,789,278株へ432円を掛けると、2,500,968,096円です。
億円単位では約25.01億円となります。
この計算は、TOBで取得し得る対象の最大額を示します。
応募状況に基づく実際の買付株数とは区別します。
サコス全社の企業価値や西尾レントオールの投資総額と呼ばないことが重要です。
四つの基準価格は将来予測ではない
350円、347円、349円、362円は、異なる期間の市場価格を示します。
これらは、完全子会社化後の収益や将来株価の予測値ではありません。
平均値の差から、事業の改善や悪化を断定することも避けます。
プレミアムは、432円と過去の市場価格の関係を示す指標です。
会社全体の資産価値、負債、相乗効果を一つで表すものではありません。
記事では、基準期間と計算の意味を表の直後に説明します。
1株価格と会社の投資額を分ける
432円は、普通株式1株に対するTOB価格です。
約25.01億円は、最大買付株数へ432円を掛けた最大額です。
実際の普通株式買付数は4,595,032株で、最大株数とは異なります。
さらに新株予約権は株式換算数を分けて示す必要があります。
1株価格、最大買付額、実際の取得対象、全社価値は四つの別概念です。
一つの数字を別の概念へ流用しないことが、価格記事の基本です。
TOBの条件と成立結果を正確に読む
西尾レントオール サコス TOBの成立結果は、応募株数と97.26%の比率で確認します。
上限と下限は設定されていなかった
買付予定数には、上限も下限も設定されていませんでした。
上限がないため、応募された対象を最大数まで買い付ける設計でした。
下限がないことを、TOB後に必ず100%を取得できる保証と読み替えてはいけません。
結果として97.26%まで上がりましたが、残存株式には別の手続が必要でした。
条件と結果を同じ欄へ書くと、後から設計意図と実績を区別できなくなります。
普通株式4,595,032株を取得した
TOBで買い付けた普通株式は、4,595,032株でした。
この株数は、買付予定数の最大5,789,278株とは異なります。
最大数は買付け得る範囲であり、4,595,032株は結果として取得した普通株式です。
予定数、応募数、買付数を一つの「取得株数」で表現しないようにします。
本稿では、公式結果資料に従い、対象証券の種類も分けて記載します。
新株予約権換算51,050株を加える
結果資料では、新株予約権について株式換算51,050株相当が示されています。
普通株式4,595,032株との合計は、4,646,082株相当です。
この合計をすべて普通株式の応募数と表現するのは正確ではありません。
普通株式と潜在株式を分けることで、97.26%と97.14%の違いも説明できます。
記事の表では、証券種類、実数、株式換算、分母を別列に置きます。
97.26%と97.14%を使い分ける
潜在株式を勘案したTOB後の所有割合は97.26%でした。
普通株式だけの所有割合は97.14%でした。
両方とも公式資料に沿う数字ですが、意味は同じではありません。
記事の本文で97.26%を使うときは「潜在株式勘案後」と添えます。
普通株式の話では97.14%を使い、読者が分母を追えるようにします。
「TOB成立」の範囲を限定する
TOB成立とは、公開買付けが条件に従って実施され、結果が公表された段階を指します。
本件では、この段階で西尾レントオールの所有割合が97.26%となりました。
しかし、残存株式はまだ存在していました。
よって「TOB成立により完全子会社化した」と一文で完結させません。
「TOBが成立し、その後の株式売渡請求を経て完全子会社化した」と書きます。
取得前後の株数を照合する
| 確認点 | 数値 | 照合方法 |
|---|---|---|
| TOB前保有普通株式 | 35,949,150株 | 開始資料 |
| TOB買付普通株式 | 4,595,032株 | 結果資料 |
| 新株予約権換算 | 51,050株相当 | 結果資料 |
| 買付合計 | 4,646,082株相当 | 二種類を区分して合算 |
| 潜在株式勘案後比率 | 97.26% | 結果資料 |
単純加算だけでは消却、行使、分母の変動を説明できないため、公式比率を優先します。
再計算が一致しない場合は、資料の定義を確認し、無理に数字を合わせません。
結果資料で予定数と取得数を閉じる
開始資料の最大5,789,278株は、結果資料で実績へ置き換えて確認します。
結果は普通株式4,595,032株と、新株予約権換算51,050株相当でした。
合計4,646,082株相当は、二種類を合算した株式換算の表現です。
買付予定数との差を、応募拒否や失敗と推測しません。
上限・下限がなかったことと、実際の応募状況を分けて読みます。
結果の評価には、取得数だけでなくTOB後割合と次の手続を確認します。
最終的な100%取得は、株式売渡請求資料まで追って確定します。
株式売渡請求・上場廃止・完全子会社化
西尾レントオール サコス TOBだけで100%取得したと要約せず、第二段階を区別します。
株式売渡請求が第二段階だった
TOB後に残った株式を取得するため、株式売渡請求が用いられました。
サコスは、株式売渡請求の承認と上場廃止について公式資料を公表しました。
本件の完全子会社化を説明するには、この文書が欠かせません。
開始資料だけを読んで、将来予定を完了事実として書かないようにします。
結果資料と売渡請求資料を続けて確認することで、取引の最終状態が分かります。
上場廃止は2022年7月15日
サコス株式の上場廃止日は、2022年7月15日でした。
上場廃止は、公開市場で取引できる状態の終了を示します。
それ自体をレンタル事業の停止や法人消滅と表現してはいけません。
サコスの現在の沿革は、完全子会社化後も会社の歴史を掲載しています。
資本市場上の状態と、事業会社としての活動を別々に説明します。
残存株式の取得日は2022年7月20日
株式売渡請求による取得日は、上場廃止の5日後となる2022年7月20日でした。
この日付で残存株式を取得し、完全子会社化の二段階目が完了しました。
TOB開始日の5月11日から見ると、約2か月にわたる工程です。
日数の細かな法的評価は行わず、公式日程を順番どおり示します。
少数株主の手続を省略して説明しない
完全子会社化は、親会社の社内判断だけで非保有株式が消えることを意味しません。
本件ではTOBを先に行い、残った株式へ株式売渡請求を行いました。
少数株主が現金化される場面では、価格、日程、通知、権利の確認が重要です。
本稿は個別の権利行使を助言しませんが、二段階を明示すること自体が基本的な配慮です。
「親会社が残りを自動取得した」といった表現は避けます。
会社沿革で最終状態を再確認する
取引後の現在情報として、サコスの公式沿革ページも確認対象にします。
適時開示は取引時点の条件を詳しく示し、沿革は会社の歴史として結果を示します。
両方を使うと、発表時の予定と後から確認できる状態を分けられます。
ただし、沿革の短い記載だけで価格交渉や少数株主手続を再構成しません。
詳細な数字は、取引時の公式PDFへ戻って確認します。
完全子会社化後も事例の説明責任は残る
上場廃止後は株式市場の価格がなくなりますが、過去の取引事実は変わりません。
記事を更新するときも、432円、97.26%、売渡請求の日程を保持します。
後年の事業情報を追加する場合は、取引時の目的と後続実績を別段落にします。
同じ会社の沿革だけで、未公表の統合施策を補完しません。
商号やURLが変わった場合も、当時の公表主体と資料名を残します。
リンク切れには保存資料や公式な移転先を確認し、二次情報へ安易に置き換えません。
一つの正規ページを継続更新することで、時系列と根拠を維持できます。
公式資料が掲げた取引目的を分解する
レンタル資産投資戦略の一元化
公式資料は、レンタル資産投資戦略の一元化を目的の一つに挙げました。
レンタル会社では、機材購入が将来の供給能力と資金負担を同時に決めます。
当センターの分析では、一元化は「すべて同じ機種を買うこと」とは限りません。
地域需要、顧客、工事時期、年式構成を踏まえ、投資判断の共通基準を持つ論点です。
本件で実際にどの機種の購入量が変わったかは、根拠資料から確認できません。
ICT建機・システムへの投資
公式資料は、ICT建機とシステムへの投資も目的として掲げました。
ICT建機は単なる機材購入ではなく、データ、通信、設定、保守、利用者支援を伴います。
システム投資には、予約、在庫、稼働、整備、請求など複数の業務が関係します。
完全子会社化後にどの投資が実行されたかは、本稿の資料だけでは分かりません。
目的を実績へ置き換えず、後からKPIで検証すべき仮説として扱います。
機材の柔軟な調達・融通
公式資料では、機材の柔軟な調達と融通も取引目的に含まれました。
調達はメーカーからの購入だけでなく、保有、移送、貸出し、返却の判断と結び付きます。
地域間融通には、回送費、待機時間、点検、仕様差、繁忙期の優先順位が影響します。
機材を動かせば必ず利益が増えるわけではなく、移送後の追加稼働が費用を上回る必要があります。
本件の融通台数や費用効果は、公表資料にないため数値化しません。
管理機能・ITの最適化
管理機能とITの最適化も、公式資料が挙げた目的です。
管理機能には、会計、人事、法務、購買、資産管理など複数の領域が想定されます。
ただし、本件でどの部門を統合したかは、今回の根拠資料から確認できません。
「最適化」を人員削減やシステム廃止と同じ意味で書かないことが重要です。
業務の標準化、権限、データ品質、処理時間を分けて効果を測る必要があります。
潜在的な利益相反の解消
上場親子会社間の潜在的な利益相反の解消も、公表目的に含まれました。
親会社の利益と、対象会社の少数株主の利益が常に一致するとは限らないという論点です。
完全子会社化により少数株主が残らなくなることと、取引価格の検討手続は分けて考えます。
本件の公式資料は価格交渉の経緯を開示しており、読者はその数字を追えます。
本稿は、その開示だけから価格の公正性に法的結論を出しません。
五つの目的を成果指標へ変換する
| 公表目的 | 一般的な検証指標 | 断定してはいけない成果 |
|---|---|---|
| 資産投資一元化 | 投資回収・年式・需要適合 | 購入単価が下がった |
| ICT投資 | 利用率・接続率・運用負荷 | ICT売上が増えた |
| 機材融通 | 追加稼働・回送費・欠品 | 稼働率が改善した |
| 管理・IT最適化 | 処理時間・重複・障害 | 固定費を削減した |
| 利益相反解消 | 資本関係・意思決定構造 | 全利害が一致した |
中央列は本件の開示実績ではなく、目的を検証可能にする一般的な指標例です。
右列は、別資料がない限り本稿で言い切らない表現を示しています。
レンタル資産・ICT・機材融通の実務分析
レンタル資産台帳を投資判断の共通言語にする
当センターの分析では、投資戦略の一元化には機材台帳の定義統一が先に必要です。
機種、型式、年式、取得額、簿価、稼働時間、稼働日、売上、整備費を個体単位で持ちます。
拠点名だけでなく、実際の保管場所、貸出先、次回点検、予約状況も結びます。
同じ「保有台数」でも、貸出可能、整備中、長期休止、売却予定では供給力が違います。
本件で両社がどの台帳を使ったかは非公表であり、ここでは一般的な設計を示します。
投資枠は機種別コホートで比べる
大型と小型、汎用品とICT対応機では、需要、単価、整備、回送の条件が異なります。
全機材の平均稼働率だけで投資配分を決めると、拠点や機種の不足を隠します。
取得年度、機種、地域、顧客用途ごとにコホートを作り、売上と維持費を追います。
新規投資は、更新、増車、需要先行、ICT化、法令対応など目的を区別します。
投資目的が違えば、回収期間と撤退条件も同じにはなりません。
機材融通は回送後の増分利益で判断する
余っている拠点から不足拠点へ移せることは、グループ運営の選択肢になります。
ただし、回送費、点検、洗浄、仕様変更、手配時間、返送を含める必要があります。
融通前後の売上差だけでなく、移動元で失う受注可能性も確認します。
一般的な判断式は「移動先の増分粗利-移動元の逸失粗利-回送等の追加費用」です。
本件でこの式が使われた事実や、融通効果が実現した事実は公表されていません。
整備基準が違えば融通は止まる
機材台帳が共通でも、貸出前点検、返却検査、故障判定の基準が違うと融通は進みません。
同じ異音や油漏れを、貸出可とする拠点と停止する拠点があれば、受入側が再点検します。
点検項目、写真、測定値、部品交換、承認者を共通化し、例外を記録します。
整備履歴が個体IDへ戻れば、移動後も安全と費用の判断を引き継げます。
これは一般的なPMI課題であり、本件の整備品質を評価するものではありません。
ICT建機は機体と契約を一緒に管理する
ICT対応機は、機体だけでなく通信、ソフトウェア、アカウント、データ利用条件が伴います。
貸出先、利用者、施工現場、設定、ライセンス期限、サポート窓口を案件へ結びます。
機材を別拠点へ移しても、利用権や設定が移らなければ提供能力は完成しません。
機体稼働率とICT機能利用率を分け、導入しただけで効果が出たと評価しないようにします。
本件のICT投資額や利用実績は、根拠資料から確認できません。
システム統合はマスターの対応表から始める
機材、顧客、拠点、契約、部品のコードが違う場合、すぐに一方へ寄せると履歴が切れます。
旧コード、新コード、対応先、重複、統合日、責任者をマッピング表にします。
売上請求と資産台帳の切替日を合わせ、二重請求や機材の所在不明を防ぎます。
ICT建機の外部サービスIDも対象にし、社内システムだけで統合完了としません。
管理・IT最適化は、画面を一つにするよりデータの意味を合わせる作業です。
成果は目的ごとに分けて測る
投資戦略は投資回収、機材融通は増分利益、ICTは利用、管理ITは処理品質で測ります。
一つの「シナジー額」にまとめると、どの施策が進んだか分かりません。
基準値、対象機、対象拠点、測定期間、責任者を事前に固定します。
季節要因や市況の影響があるため、前年同月や同等機種の対照も検討します。
開示目的から指標は設計できますが、実績は別の資料で確認する必要があります。
少数株主手続と利益相反をどう読むか
高い既存持分でも少数株主は残っていた
TOB前に86.13%を保有していても、残る株主の経済的利益は別に存在します。
親会社が既に事業を支配していることと、非保有株式を取得する価格は同じ論点ではありません。
本件ではTOBを行い、その後に株式売渡請求を用いました。
少数株主の存在を省略すると、なぜ二段階の手続が必要だったかを説明できません。
取引前持分、応募後持分、残存持分を、同じ分母で並べることが出発点です。
潜在的利益相反は目的と交渉双方に関わる
公式資料は、親子上場間の潜在的な利益相反の解消を目的として挙げました。
同時に、親会社が買い手で、上場子会社の少数株主が売り手側にいる構造でもあります。
完全子会社化後の運営目的だけでなく、取得時の価格説明が重要になる理由です。
本稿は個別手続の適法性を評価せず、公式資料で開示された交渉数字を順に確認します。
目的としての利益相反解消と、取引時の利益相反管理を別欄に置きます。
価格交渉の往復を少数株主の視点で読む
380円、405円、415円、420円、430円、432円という買い手側の提示が確認できます。
対象会社側からは470円、450円という希望が示されました。
この往復は、最終価格が一度の提示で決まったのではないことを示します。
ただし、交渉回数が多いことだけで公正性が確定するわけではありません。
数字、前提、評価資料、意思決定手続を合わせて見る必要があります。
本稿の根拠メモにない評価書の内容や委員の判断を推測しません。
市場価格プレミアムは四期間すべて示す
前日終値との比較は23.43%、1か月平均との比較は24.50%でした。
3か月平均との比較は23.78%、6か月平均との比較は19.34%です。
対象期間を短くすると比率が必ず高くなるわけではなく、本件でも各基準価格が異なります。
最も高い比率だけを見出しに使うと、読者が価格関係の全体を確認できません。
四つを並べた上で、価格の公正性判断は別の専門的検討だと明記します。
上場廃止と現金化の日程を分ける
上場廃止は2022年7月15日、株式売渡請求による取得日は7月20日でした。
少数株主の立場では、市場売買の最終日と株式取得の効力が同じとは限りません。
記事では、TOB応募の期間、結果、上場廃止、残存株式取得を別行にします。
通知や権利の詳細は個別資料と専門家へ確認し、本稿から一般化しません。
「上場廃止になったから即日全株取得」と短縮しないことが重要です。
少数株主手続の開示確認表
- 取引前の親会社持分と潜在株式を確認したか
- 対象証券と買付価格を分けて確認したか
- 価格交渉の提示者と提示額を時系列にしたか
- 市場価格プレミアムを全期間表示したか
- TOB結果と二段階目の手続を分けたか
- 上場廃止日と残存株式取得日を分けたか
- 非公表の評価や個人名を推測していないか
この表は記事を検証するためのもので、個別株主の法的手続を案内するものではありません。
不明点は公式書類と専門家へ戻り、短い要約だけで判断しないでください。
「公正」「割安」「割高」を資料外で断定しない
432円と四つのプレミアムは、事実として示せます。
しかし、事業計画、資本コスト、評価手法を確認せず価格評価の結論は出せません。
「プレミアムが20%前後だから公正」といった機械的な判定を避けます。
同様に、対象会社側の希望価格より低いことだけで割安と断言もしません。
読者が事実を再確認できるリンクと計算を提示し、価値判断の境界を明示します。
建機レンタル会社のDDを案件固有に設計する
ここからは公表事実ではなく実務上の分析です。
本件で実際に実施されたDDの質問、資料、発見事項は、本稿の根拠資料にはありません。
以下は、公表目的を建機レンタル会社の一般的なDDへ変換した分析です。
サコスに特定の問題があった、または西尾レントオールが同じ方法を使ったとは述べません。
案件事実とDD例を混同しないよう、質問は「確認する」と将来形で記載します。
目的は、読者の会社で調査漏れを減らすことです。
レンタル資産母集団を個体IDで固定する
基準日時点の全機材を、個体ID、型式、年式、取得日、拠点、状態、所有権で一覧にします。
貸出中、整備中、回送中、外部保管、売却予定、除却予定を区分します。
資産台帳と現物、固定資産、保険、整備、貸出契約が同じIDでつながるかを確認します。
台数が一致しても、重複登録や未登録のアタッチメントがあれば価値は正確になりません。
投資戦略を統合する前に、両社の「1台」の定義を合わせる必要があります。
稼働率は分母と時間軸を確認する
稼働率には、日数、時間、台数、売上の異なる計算方法があります。
貸出可能日を分母にするか、保有日を分母にするかで結果が変わります。
整備停止、季節休止、予約済み、長期貸出をどこへ入れるかも定義します。
全社平均だけでなく、機種、拠点、取得年度、顧客用途別に分解します。
本件の稼働率や計算方法は非公表であり、数値を作りません。
個体別の投資回収を確認する
取得額に対し、累計レンタル売上、整備費、回送費、保険、保管、売却回収を並べます。
共通費の配賦前後を分け、現場で採算がある機材を会計配賦だけで誤判定しないようにします。
稼働率が高くても、値引き、故障、長距離回送が多ければ回収は遅れます。
反対に稼働日数が低くても、繁忙期の供給保証に必要な機材があります。
単月利益で除外せず、保有目的とライフサイクルで評価します。
整備負債を次回点検と故障傾向で見る
簿価が低い古い機材でも、適切に整備され需要があれば収益に寄与できます。
一方、未実施点検、交換期限、繰返し故障は、買収後の現金支出につながります。
個体別に次回点検、重大部品、修理見積り、部品納期、貸出停止日数を確認します。
修理費を過去平均だけで置かず、今後12か月の予定作業を別に積み上げます。
本件の整備状態への評価ではなく、レンタル資産DDの一般的な手順です。
拠点間融通の実績を移送明細で追う
公表目的に機材の柔軟な融通があるため、分析では既存の移送実績が重要です。
出発拠点、到着拠点、個体、目的、回送費、貸出開始日、返却日を一覧にします。
融通後に稼働した日数と、移動元で断った受注がないかを確認します。
単に移送回数が多いことを相乗効果とは呼びません。
増分粗利が回送と再整備の費用を上回ったかを案件単位で見ます。
顧客契約と機材仕様の適合を確認する
レンタル売上は、機材があるだけでなく、顧客の用途と仕様に合って初めて発生します。
主要顧客ごとに機種、地域、期間、料金、運搬、保守、免責、解約条件を整理します。
特定担当者の関係に依存する売上と、会社契約で継続する売上を分けます。
グループ間で顧客が重なる場合は、価格差と担当窓口の衝突を確認します。
本件の顧客統合や料金変更が公表されたとは述べません。
ICT・システムDDは契約とデータを含める
システム名だけでなく、提供者、契約者、利用者数、更新日、費用、解約、移行可否を確認します。
機材マスター、予約、整備、請求、会計の連携と手作業の補正を図にします。
データ所有、顧客情報、テレマティクス、外部アカウント、管理者権限も対象です。
障害時の代替手順とバックアップ復元を確認し、統合中の貸出停止を防ぎます。
本件のシステム構成は非公表であり、特定製品名を推測しません。
親子会社間取引を切り分ける
機材貸借、整備、仕入れ、保証、資金、システム、人員支援を取引別に抽出します。
契約価格、残高、未請求、解約、完全子会社化で不要になる承認を確認します。
消去される内部売上を外部売上と混ぜると、統合後の収益規模を誤ります。
共通費配賦が変わる場合は、旧基準と新基準のブリッジを作ります。
潜在的利益相反の解消という目的を、会計処理だけで完了としないようにします。
契約・クロージングでレンタル事業を止めない
本件の非公開契約内容は推測しません。
TOB関連の公式資料は公開されていますが、すべての契約条項が公開されるわけではありません。
以下は、中小レンタル会社の株式・事業譲渡で検討する一般的な契約論点です。
西尾レントオールとサコスの非公開条項を再現したものではありません。
公表されたTOB条件と、一般的な相対取引契約を混ぜないでください。
個別契約は弁護士、税務・会計処理は各専門家へ確認します。
譲渡対象と対象外資産を個体で固定する
事業譲渡では、レンタル機材を一覧だけでなく個体ID、銘板、所在地、状態で特定します。
所有、リース、割賦、委託、顧客預かりを区分し、第三者所有物を除外します。
アタッチメント、鍵、充電器、ICT端末、取扱資料を本体との組合せで示します。
契約日から引渡しまでの新規購入、売却、故障、紛失を変更台帳へ記録します。
株式譲渡でも、価格調整や表明保証の基礎として同じ個体表が役立ちます。
通常運営の範囲を機材投資で定義する
契約からクロージングまで、売り手が機材を全く買えなければ受注機会を失います。
反対に、例外的な大量購入を行えば、買い手の投資計画と資金需要が変わります。
通常投資の予算、機種、金額、更新目的と、事前同意が必要な例外を定めます。
売却、廃棄、長期貸出、グループ間移送にも同じ基準を置きます。
レンタル資産投資戦略の一元化を目指す案件では、橋渡し期間の統制が重要です。
資産状態の変化を価格条項へつなぐ
基準日に稼働していた機材が、引渡し前に故障や事故で停止することがあります。
重大故障、全損、盗難、長期修理、顧客クレームを通知対象として定義します。
修理、代替、除外、価格調整、保険金の帰属を案件番号で結びます。
通常の摩耗と重大な価値低下を分ける基準も必要です。
買い手の検査権と、現場を止めない売り手の運営権限を両立させます。
顧客契約と許認可の引継ぎを先行確認する
株式譲渡と事業譲渡では、契約主体や許認可への影響が異なります。
主要顧客の変更条項、通知、同意、入札資格、保険、口座を一覧にします。
譲渡対象の機材を貸出中なら、契約、請求、返却、損傷精算の帰属を決めます。
クロージング日をまたぐレンタル料は、日割り、締め日、入金先を定めます。
本件はTOBを起点とする株式取得であり、中小会社の事業譲渡とは同一ではありません。
システム移行期間のサービスを契約化する
買い手のシステムへ即日移せない場合、旧環境の継続利用が必要です。
対象機能、期間、費用、担当、セキュリティ、障害、データ返却を移行契約へ置きます。
予約、貸出、返却、請求は日々動くため、停止可能時間と手作業の代替を決めます。
ICT建機の外部アカウントは、譲渡可否と利用者通知を別に確認します。
「管理IT最適化」を理由に旧システムを早く止めると、履歴と請求が失われます。
表明保証は台帳の精度へ合わせる
全機材に問題がないとの広い保証より、台帳の作成基準と例外開示を明確にします。
所有権、担保、リース、重大故障、事故、保険、整備履歴、貸出契約を論点別にします。
分からない機材は、未確認として一覧化し、確認期限と処理方法を定めます。
故意の隠蔽と、通常運営で生じる軽微な変動を区別します。
これは本件の表明保証内容ではなく、同業案件での一般的な設計です。
クロージング当日の切替表を作る
株式、資金、役員、銀行権限だけでなく、貸出現場の切替を時刻単位で並べます。
予約受付、配車、機材搬出、返却、緊急整備、請求、問い合わせの責任者を決めます。
旧社名や旧口座を使う期間があれば、顧客向け案内と詐欺送金対策を準備します。
重大事故やシステム障害が起きた場合の連絡網も、初日前に試験します。
法的な株式取得が完了しても、事業運営の切替が自動で終わるわけではありません。
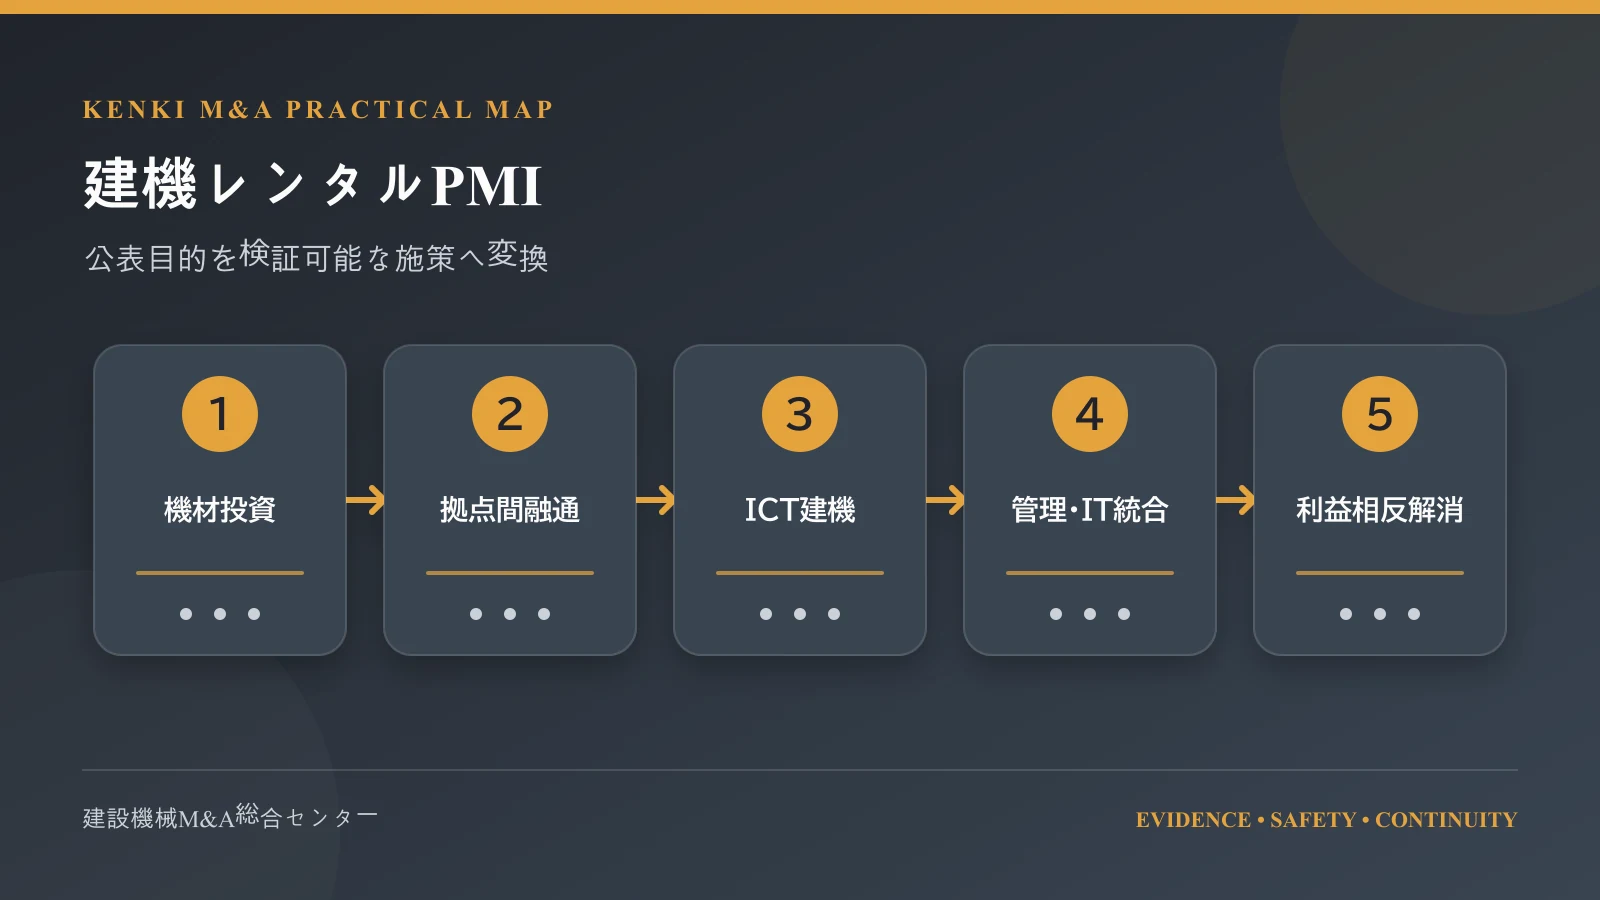
PMIで公表目的を検証可能な仮説へ変える
西尾レントオール サコス TOB後は、公表目的と実績指標を混同せず継続検証します。
初日から10日はサービスを止めない
PMI初期は、相乗効果の追求より、予約、貸出し、返却、整備、請求を継続させます。
拠点ごとに現場責任者、緊急連絡、銀行権限、システム管理者を確認します。
貸出中機材と翌週の予約を凍結一覧にし、勝手なコード変更を止めます。
顧客へ必要な変更だけを伝え、未決定の統合方針を確定事項として案内しません。
重大故障、事故、情報障害、請求停止を日次で集計します。
本件でこの初日計画が実施されたとの開示はなく、一般的な実務例です。
手続の完了と現場の安定を分けて管理するための考え方です。
11日から30日は機材マスターを対応付ける
両社の機材コードを一方へ即時上書きせず、旧新コードの対応表を作ります。
同一機種でも、仕様、アタッチメント、地域呼称、貸出区分が違う場合があります。
個体、拠点、状態、次回点検、顧客予約を照合し、重複と欠落を解消します。
財務台帳、整備台帳、予約台帳の件数が一致するまで、差異理由を残します。
共通マスターの責任者と変更承認を定め、現場が自由に類似コードを増やさないようにします。
新コードへ移した日と旧コードを参照できる期間を記録します。
データ統合は、レンタル資産投資を比較する前提になります。
31日から60日は機材融通を小さく試す
地域間融通は、最初から全拠点へ広げず、需要と仕様が近い機種で試します。
移動元の余剰、移動先の予約、回送、整備、追加稼働、返送を案件表へ記録します。
回送回数ではなく、移動後の増分粗利と欠品回避を評価します。
受入拠点で再整備が増えた場合は、点検基準の差を確認します。
顧客から仕様違いの指摘があれば、機材マスターの属性不足へ戻します。
成功した一件を全機種へ横展開せず、重量、用途、地域条件を比べます。
本件で実際に行われた融通の内容や効果を示すものではありません。
61日から100日は投資枠を比較する
過去の投資案件を、更新、増車、需要先行、ICT対応、特別顧客向けに分けます。
取得額、利用開始、稼働、料金、整備、回送、売却見込みを同じ様式で比較します。
両社で採用基準が違う場合は、優劣を決める前に目的と分母を合わせます。
年度予算の残額だけで新規購入を急がず、グループ内の既存在庫も確認します。
一元化は中央承認の追加ではなく、需要予測と投資回収を共通化することが中心です。
例外投資には理由、期限、顧客契約、撤退条件を付けます。
公表目的を、測定できる意思決定プロセスへ置き換える段階です。
ICT投資は機体・利用・支援の三層で測る
第一層は、ICT機能を備えた機体の保有数と貸出可能数です。
第二層は、通信接続、機能有効化、現場での利用日数です。
第三層は、設定支援、問い合わせ、教育、障害対応の品質です。
機体を購入しただけで第二・第三層が動かなければ、投資目的は完了しません。
顧客が機能を使わない理由を、価格、契約、技能、通信、用途へ分けます。
投資額と利用率を同時に見て、導入台数だけを成果指標にしません。
本件のICT実績は非公表のため、これらは検証枠組みとして示しています。
管理機能・ITは削減額だけで評価しない
会計、人事、購買、資産管理の重複を統合しても、現場の処理が遅くなる場合があります。
処理時間、誤り、再入力、問い合わせ、障害、締め日を統合前後で測ります。
同じ担当者数でも、入力回数が減り請求が早まれば改善を説明できます。
反対に費用が下がっても、予約や請求が止まれば事業価値を損ないます。
削減、品質、速度、統制の四軸で評価し、一つの金額へまとめません。
旧システム停止は、履歴移行と監査可能性を確認してから行います。
「最適化」の中身を測定項目へ翻訳することがPMIの要点です。
人材と顧客接点を統合対象から落とさない
機材投資とITが中心でも、需要判断、整備、配車、顧客対応は人が担います。
拠点長、機種担当、整備責任者、ICT支援、主要顧客担当の技能表を作ります。
誰がどの例外判断をしていたかを聞き取り、手順書だけで引継ぎ完了としません。
顧客への窓口変更は段階化し、二重連絡と回答不一致を防ぎます。
主要人材の離職、休職、兼務負荷を週次で確認します。
実在の人員配置や離職を本件へ当てはめず、一般的な確認事項として扱います。
レンタル事業では、機材と運用知識を一体で引き継ぐ必要があります。
中小レンタル会社への示唆・失敗回避・チェックリスト
本件をそのまま中小会社へ当てはめないことが重要です。
本件は、上場親会社が高い持分を持つ上場子会社を完全子会社化した案件です。
非上場の中小会社には、市場価格プレミアムや上場廃止がない場合が一般的です。
それでも、持分関係、価格根拠、資産投資、機材融通、IT統合の考え方は参考になります。
取引規模や制度をコピーせず、会社の所有関係と事業実態へ置き換えます。
まず、株式譲渡か事業譲渡か、誰が何を所有するかを確定します。
次に、機材、顧客、拠点、人材、システムを一つの引継ぎ図へまとめます。
建機レンタル会社の売却・事業承継も基礎整理に利用できます。
示唆1:会社価値を保有台数だけで説明しない
レンタル資産は重要ですが、台数が多いほど価値が高いとは限りません。
需要に合う仕様、貸出可能状態、整備履歴、残存年数、回送範囲が収益力を左右します。
機種別の稼働、料金、整備費、回送、売却回収を個体台帳から集計します。
休止機材や売却予定機材を供給能力へ含めないようにします。
大型機の簿価が価値全体を占める場合は、上位個体の状態を個別に確認します。
売り手は、数量ではなく需要と回収を説明できる資料を準備します。
買い手は、自社拠点へ移した場合の追加費用も評価へ入れます。
示唆2:投資戦略は承認権限より判断基準を統合する
買収後に本社承認を増やすだけでは、現場の需要変化へ遅れるおそれがあります。
機種、地域、更新年齢、予約、投資回収、残価を共通基準にします。
一定額までは拠点、例外は本社など、速度と統制を両立する権限を設計します。
投資申請には、既存グループ機材で代替できない理由を付けます。
却下案件も保存し、欠品や逸失受注が増えていないかを後から検証します。
一元化の目的は、購入を減らすことではなく、投資の重複と不足を可視化することです。
本件で採用された権限設計を示すものではありません。
示唆3:ICTを単独商品ではなく運用能力で評価する
ICT建機を持っていても、設定、教育、通信、現場支援がなければ利用されません。
機体数、利用契約、接続、操作支援、障害復旧を一つのサービス台帳へまとめます。
誰が顧客へ説明できるか、夜間や遠隔地で誰が支援するかも確認します。
ソフトウェア費用を本体原価へ埋めず、更新と解約を個別に管理します。
買い手のシステムと接続できない場合は、移行期間と二重費用を見積もります。
ICT投資の価値は、保有台数ではなく利用と顧客成果で検証します。
具体的な顧客成果を公表資料なしに本件へ帰属させません。
示唆4:二段階取引の誤記を防ぐ
TOB開始、TOB成立、上場廃止、完全子会社化は、それぞれ違う状態です。
案件メモには、発表日、対象期間、結果日、効力日を別列で持ちます。
保有割合は、普通株式か潜在株式勘案後かを毎回明記します。
本件はTOB後97.26%であり、100%ではありませんでした。
残存株式は株式売渡請求を通じ、2022年7月20日に取得されました。
ニュース見出しの短縮表現を本文へコピーせず、公式資料で最後まで追います。
一取引を開始記事と成立記事に分けず、正規ページへ統合することも重複回避になります。
失敗回避:よくある八つの落とし穴
| 落とし穴 | 起きる誤り | 回避策 |
|---|---|---|
| TOBだけで100%と書く | 二段階目を欠落 | 売渡請求まで確認 |
| 25.01億円を全社価値と書く | 既保有分を無視 | 最大買付額と表記 |
| 97.26%と97.14%を混同 | 分母が不明 | 潜在株式を明記 |
| 24.50%だけ引用 | 期間別比較を欠落 | 四期間を併記 |
| 目的を成果と書く | 未開示実績を断定 | KPI仮説と表示 |
| 機材台数だけ評価 | 状態・需要を無視 | 個体別採算を確認 |
| ITを即時統合 | 予約・請求が停止 | 対応表と並行期間 |
| 現場人材を後回し | 判断知識が失われる | 技能・顧客を引継ぐ |
表の前半は本件記事の事実誤認防止、後半は同業PMIの一般的な失敗回避です。
サコスまたは西尾レントオールで後半の問題が起きたとの意味ではありません。
売り手が準備する重要15項目
- 株主と関連会社の関係図
- 個体別レンタル資産台帳
- 貸出中・整備中・売却予定の区分
- 機種別・拠点別の稼働定義
- 個体別売上と整備費
- 今後12か月の更新投資
- 主要顧客の契約一覧
- 拠点間移送の明細
- 事故・故障・保険の未決案件
- ICT機材と利用契約
- システムと外部アカウント
- 親族・関連会社間取引
- 主要人材と代替担当
- 許認可・保険・入札資格
- 未確認事項と是正期限
不完全な資料を隠すより、定義と未確認範囲を書いた方が調査を前へ進められます。
一般的なM&A全体像は建設機械会社のM&A完全ガイドも参照してください。
買い手が確認する重要15項目
- 取得する株式・事業の範囲
- 価格と企業価値の定義
- 潜在株式・担保・第三者権利
- 機材台帳と現物の一致
- 稼働率の分母
- 整備負債と部品納期
- 地域需要と機材不足
- 融通の増分利益
- 顧客の継続条件
- 担当者依存
- ICTの利用実態
- システム移行可能性
- 初日運営の責任者
- 100日KPIの基準値
- 目的と成果の区分
買い手固有の相乗効果は、対象会社単独の価値と分けて評価します。
譲受を検討する場合は譲受企業向け問い合わせから相談できます。
西尾レントオール サコス TOBのよくある質問
取引構造と持分に関する質問
Q1.西尾レントオールはTOBだけでサコスを100%取得しましたか
いいえ。TOB後の潜在株式勘案後の所有割合は97.26%でした。
普通株式だけで見た所有割合は97.14%です。
残った株式には株式売渡請求が行われ、2022年7月20日に取得されました。
正確には「TOBと株式売渡請求による完全子会社化」です。
TOB成立と完全子会社化を同じ日付にしないようにします。
Q2.TOB前から両社は無関係だったのですか
いいえ。西尾レントオールはTOB前にサコス株式35,949,150株を所有していました。
潜在株式を勘案した所有割合は86.13%でした。
本件は、新たに関係を始める買収というより、非保有部分を取得する取引です。
親子上場の解消と、事業運営の一体化が同時に論点となりました。
取引前の資本関係を省くと、案件の性質を誤ります。
Q3.97.26%と97.14%はどちらが正しいですか
どちらも、定義を添えれば正しい公表値です。
97.26%は、新株予約権など潜在株式を勘案したTOB後の所有割合です。
97.14%は、普通株式だけで見た所有割合です。
記事では分母を明記し、二つを同じ意味で使わないようにします。
TOB前86.13%と比べる場合も、潜在株式勘案後でそろえます。
価格とプレミアムに関する質問
Q4.普通株式のTOB価格はいくらでしたか
普通株式1株につき432円でした。
交渉では、西尾側の380円提示から複数回の価格提示がありました。
サコス側から470円、450円の希望も示され、最終的に432円で合意しました。
途中の405円、415円、420円、430円も最終価格ではありません。
提示者と最終合意を分けて読みます。
Q5.432円には何%のプレミアムがありましたか
公表前営業日終値350円に対して23.43%でした。
直前1か月平均347円に対して24.50%でした。
3か月平均349円に対して23.78%、6か月平均362円に対して19.34%です。
期間ごとに分母が違うため、比率も変わります。
最も高い比率だけを本件の唯一のプレミアムとして示しません。
Q6.432円は公正、割安、割高のどれですか
本稿の根拠資料だけで、その価値判断を断定しません。
市場価格とのプレミアムと、価格交渉の数字は確認できます。
しかし、公正性判断には評価手法、事業計画、手続など追加の検討が必要です。
プレミアムがあることを、法的または経済的に十分との結論へ置き換えません。
個別の投資判断は、公式資料と専門家の助言に基づいてください。
日程と少数株主手続に関する質問
Q7.公開買付期間はいつでしたか
2022年5月11日から同年6月21日まででした。
期間は30営業日です。
結果は2022年6月22日に公表されました。
その後、株式売渡請求の承認と上場廃止に関する資料が公表されました。
開始資料だけで完了日を判断しないようにします。
Q8.上場廃止と完全子会社化は同じ日ですか
同じ日ではありません。
サコス株式の上場廃止日は2022年7月15日でした。
株式売渡請求による残存株式の取得日は、2022年7月20日です。
市場での売買終了と、残存株式の取得を分けて説明します。
上場廃止を法人や事業の消滅と表現するのも誤りです。
Q9.TOBの買付予定数に下限はありましたか
買付予定数には上限も下限も設定されていませんでした。
買付予定数の最大は5,789,278株でした。
最大数へ432円を掛けた最大買付額は2,500,968,096円です。
実際に買い付けた普通株式は4,595,032株でした。
条件上の最大と成立結果を区別します。
事業目的とPMIに関する質問
Q10.完全子会社化の目的は何でしたか
公式資料は、レンタル資産投資戦略の一元化を挙げました。
ICT建機・システムへの投資、機材の柔軟な調達・融通も含まれます。
管理機能・ITの最適化も目的として示されました。
上場親子会社間の潜在的な利益相反の解消も掲げられています。
目的が公表されたことと、効果が実現したことを分けて読みます。
Q11.機材融通で稼働率は改善しましたか
本稿の根拠資料から、改善実績は確認できません。
公式資料は、柔軟な調達・融通を目的として挙げています。
実績を判断するには、移送台数、回送費、追加稼働、欠品、逸失受注などが必要です。
目的をそのまま「稼働率が上がった」と書くことは避けます。
後続の決算や事業資料があれば、別途因果関係を慎重に検証します。
Q12.ICT建機への投資成果は確認できますか
今回の根拠資料では、具体的な投資額や利用成果を確認できません。
公表目的にはICT建機・システムへの投資が含まれています。
成果は、保有数だけでなく接続、利用、顧客支援、収益、障害で測る必要があります。
導入予定と導入完了、利用と成果を段階別にします。
未開示の売上増や費用削減を数値化しません。
中小レンタル会社と記事運用に関する質問
Q13.中小レンタル会社は本件の何を参考にできますか
TOB制度をそのまま使うことではなく、論点の分け方が参考になります。
所有関係、価格根拠、レンタル資産、機材融通、ICT、管理機能を別表にします。
保有台数だけでなく、個体別の状態、稼働、整備費、回送、顧客需要を確認します。
買収目的はKPIへ変換し、実現していない効果を価格へ先取りし過ぎないようにします。
取引類型と会社規模の違いを明記して応用してください。
Q14.同じ案件の開始記事と成立記事を別々に作るべきですか
独自情報が少ない進捗記事を複数作ると、重複コンテンツになりやすくなります。
本件では開始、成立、売渡請求を一つの網羅的な事例ページへ統合します。
既存ページがある場合は、最も完全な正規ページへ内容を集約する方法を検討します。
必要に応じて301リダイレクトやcanonicalを使い、薄い重複ページを増やしません。
独自性の高い正規記事をnoindexにして問題を隠す方法は第一選択にしません。
Q15.本件を「成功事例」と呼べますか
TOBが成立し、二段階の手続で完全子会社化したことは確認できます。
しかし、経済的な成功、収益改善、ICT効果までは今回の資料だけで断定できません。
本稿では「成功」を、目的、実行、成果指標を検証する問いとして扱います。
取引完了という事実と、統合後の成果評価を分けてください。
後続資料で実績を確認できた場合も、因果関係を慎重に評価します。
まとめ・事実確認表・公式一次資料
西尾レントオール サコス TOBの結論
西尾レントオール サコス TOBは、単独で100%取得を完了した手続ではありません。
TOB前86.13%から、TOB後は潜在株式勘案後97.26%となりました。
その後、株式売渡請求を経て、2022年7月20日に残存株式を取得しました。
上場廃止日は2022年7月15日で、残存株式の取得日とは異なります。
普通株式のTOB価格は432円で、交渉過程と四期間のプレミアムが公表されています。
最大買付額約25.01億円を、サコス全社の企業価値と呼んではいけません。
事実と分析の最終仕分け
| 記述 | 区分 | 本稿での扱い |
|---|---|---|
| TOB価格432円 | 公表事実 | 断定可 |
| 四つのプレミアム | 公表事実 | 全期間を表示 |
| 最大額約25.01億円 | 公表値・再計算 | 全社価値と区別 |
| TOB後97.26% | 公表事実 | 潜在株式勘案後と明記 |
| 稼働率が改善した | 未確認成果 | 断定しない |
| 調達費が下がった | 未確認成果 | 断定しない |
| DD・PMIの手順 | 一般的分析 | 本件実績と分離 |
案件記事を更新するときも、この区分を維持します。
新しい公式資料が見つかった場合は、資料日、対象期間、因果関係を確認して追記します。
数字を再確認する十の問い
- TOB前の35,949,150株を記載したか
- 86.13%へ潜在株式勘案後と付けたか
- 普通株式価格を432円としたか
- 公開買付期間を30営業日としたか
- 最大買付額を全社価値と書いていないか
- 普通株式と新株予約権換算を分けたか
- 97.26%と97.14%の分母を分けたか
- 株式売渡請求を省略していないか
- 上場廃止日を7月15日としたか
- 残存株式取得日を7月20日としたか
一つでも曖昧なら、要約を直す前に一次資料へ戻ります。
特に「TOBで完全子会社化」という短縮は、二段階目を落としやすいため注意します。
中小レンタル会社が最初に作る三枚
第一は、株主、関連会社、資産保有会社、拠点を示す所有関係図です。
第二は、機材ID、状態、稼働、整備、顧客、ICT契約を結ぶレンタル資産台帳です。
第三は、投資、融通、IT、顧客、人材の目的とKPIを並べた100日計画です。
三枚があれば、価格議論と統合議論を同じ数字で行えます。
精度が不十分な欄には、未確認理由、担当、期限を入れます。
譲渡の相談は譲渡企業向け問い合わせから進められます。
本稿の利用に関する注意
本稿は公開情報を基にした独自分析で、当センターが本件を仲介したことを示しません。
取引当事者、株主、従業員、顧客の非公表情報を推測するものでもありません。
株式価値、TOB手続、少数株主の権利、上場廃止には専門的な判断が必要です。
法務は弁護士、税務は税理士、会計・評価は公認会計士等へ確認してください。
投資判断は、最新の公式資料と個別状況を確認した上で行ってください。
本稿の一般的なDD、契約、PMI例を本件の実施事実として引用しないでください。
公式一次資料
数字、日程、目的は上記の企業公式資料へ戻って確認しています。
公開買付けの開始資料と結果資料を分け、予定を完了事実として扱っていません。
株式売渡請求資料により、TOB後の二段階目と上場廃止日を確認しています。
沿革は現在の確認資料として使い、詳細条件は取引時のPDFを優先しています。
一次資料リンクは、2026年8月22日時点の確認先としてメタ情報にも保存します。
資料が移転した場合に備え、公表主体、資料名、公表日を記事内で識別できるようにします。
開始時の予定値と結果値が異なる欄は、結果資料を優先しつつ予定値も別欄で残します。
編集部計算を更新するときは、元の公表数値と式を同時に再確認します。
重複コンテンツを作らない更新方針
本件の開始、成立、株式売渡請求を、独立した薄い三記事へ分割しません。
新たな公式情報を追加するときは、この正規記事の該当時系列へ統合します。
既存の重複URLがある場合は、内容と被リンクを確認して正規URLを決めます。
統合できる場合は301リダイレクトを優先し、事情があればcanonicalを検討します。
noindexは、残す必要のある薄い進捗ページなどへ限定します。
案件名、数字、FAQ、画像説明を固有化し、他のM&A事例の定型文を流用しません。